Какие документы необходимы для получения кредита в сбербанке
Содержание:
- Необходимые документы
- Что лучше — кредит наличными или карта?
- Документы на получение
- На что обратить внимание при выборе потребительского кредита
- Куда обращаться за кредитом?
- Какие справки нужны, чтобы взять кредит
- 5 способов повысить шансы на одобрение кредита
- Дополнительные документы
- 4 способа получить кредит наличными
- На какие цели банки охотнее выдают кредит
- Что такое кредит
- Популярные вопросы и ответы
- Быстрый кредит онлайн
- Кредитная история
- Почему ваша кредитная история может быть испорчена, как она влияет на отношения с банками
- 5 основных правил получения кредита
- Правило 1. Если это возможно, то кредит лучше вообще не брать
- Правило 2. Чем проще – тем дороже
- Правило 3. Брать кредит следует только в лицензированной финансово – кредитной организации
- Правило 4. для определенной цели используйте свою программу кредитования
- Правило 5. Внимательное изучение всех условий кредитования
Необходимые документы
Для оформления займа требуется предоставить документы, подтверждающие соответствие клиента требованиям банка, описанным выше. Обычно стандартный пакет документации включает:
- паспорт гражданина РФ (нередко требуется еще один удостоверяющий личность заемщика документ – СНИЛС, военный билет, водительское или пенсионное удостоверение и т.д.);
- копия трудовой книжки или действующего трудового контракта, а также справка о доходах;
- различные документы, подтверждающие право собственности на имущество, оформляемое в качестве обеспечения;
- договоры поручительства и т.д.
Точный перечень документов, необходимых для одобрения займа, определяется каждым банком самостоятельно.
Что лучше — кредит наличными или карта?
Наверное, для многих заемщиков кредитных организаций непростым является вопрос о том, что же лучше: кредит наличными или кредитная карта.
Прежде чем сделать выбор, стоит узнать, что нужно, чтобы взять кредит наличными и что необходимо для оформления карты.
Разницы в необходимых документах и условиях для получения того или иного вида кредита нет. Однако каждый из видов займа имеет свои плюсы и минусы. К примеру, сумма кредита наличными выдается один раз полностью, а деньги с карты можно снимать частями при необходимости. Также на карте можно держать и личные денежные средства. Кредитные карты выдаются с возобновляемым лимитом, то есть, погасив задолженность, деньги снова можно снимать с карты. Владельцам кредитных карт предлагается участие в различных бонусных программах.
При потере кредитной карты, денежные средства не пропадут. Достаточно позвонить в банк и заблокировать карту.
Но есть и свои минусы. Каждый раз за снятие наличных средств с карты снимается комиссия. Часто годовая кредитная ставка по карте выше, чем при получении наличных средств. За обслуживание карты взимается комиссия за годовое обслуживание.
Документы на получение
Кредитные организации стремятся привлечь как можно больше клиентов, заманивая их лояльными требованиями к пакету документов. Встречаются рекламы, где предлагают быстро оформить кредит по паспорту. Но мы же с вами грамотные люди и должны понимать, что на такой риск разумный банк вряд ли пойдет. Тогда это обман?
Нет, просто все риски окажутся заложены в процентной ставке. Своими деньгами вы обеспечиваете банку солидное вознаграждение за то, что не потрудились собрать необходимые документы.

Кредит получают не только на текущие нужды физических лиц, но и на бизнес. Например, когда я писала о кредитах Тинькофф Банка, то приводила список документов для предпринимателей. Он отличается от перечня для физических лиц.
Перечень документов зависит от вида получаемого займа. Самый простой список для потребительского кредитования:
- паспорт, удостоверяющий вашу личность;
- документы, подтверждающие ваш доход;
- дополнительные документы (например, водительское удостоверение, СНИЛС, загранпаспорт и т. д.)
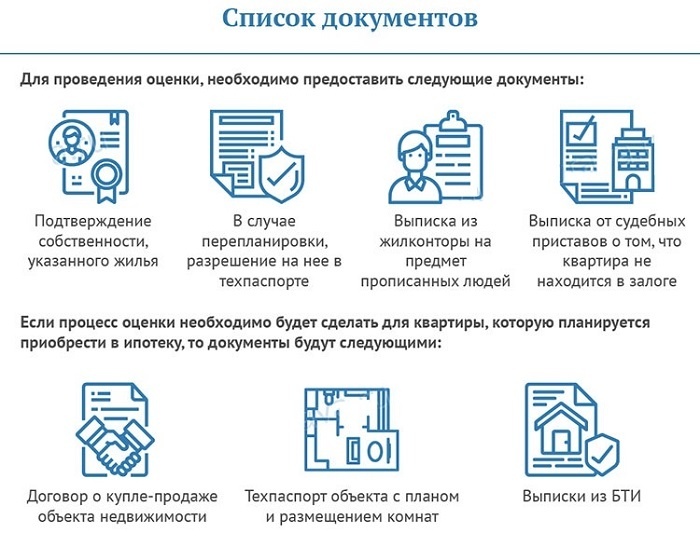
Намного объемнее получается комплект, если вы берете займ под залог имущества. В этом случае в список добавляются документы, которые так или иначе описывают предмет залога (свидетельство о государственной регистрации жилья, паспорт транспортного средства, отчет об оценке имущества и др.) Банки даже предоставляют несколько месяцев после одобрения кредита, чтобы вы смогли собрать полный комплект.
Что нужно, чтобы получить кредит безработному? Как не парадоксально звучит вопрос, но банки готовы работать и с такими гражданами. Тем более, что к этой категории можно отнести всех, кто не оформлен официально (например, фрилансеры, самозанятые работники, лица, работающие на ИП и др.) К сожалению, в нашей стране это повсеместное явление.
На каких условиях банки выдают деньги в долг лицам без официальной работы:
- если ранее был опыт получения и успешного погашения кредита;
- если клиент готов предоставить залог;
- если есть возможность привлечь платежеспособного поручителя;
- если требуется получить небольшую сумму на короткий срок.
Конечно, получить кредит безработному намного сложнее. Да и условия кредитования будут жестче, чем с документами о доходах и занятости.
На что обратить внимание при выборе потребительского кредита
Предположим, вы уже изучили условия кредиторов, выбрали подходящий для себя продукт и готовы к его оформлению. Однако в договоре все обстоятельства сотрудничества с банком будут прописаны более подробно, поэтому свою подпись необходимо ставить только после внимательного изучения положений документа.

Ежемесячные выплаты. Уточните у менеджера информацию о полной стоимости потребительского кредита (сумма процентов, комиссий, страховок и, конечно же, тела кредита), графике погашения, местах расчета и размере обязательного ежемесячного платежа.
Стоимость сопутствующих кредиту услуг. В некоторых банках услуги оформления и рассмотрения кредитной заявки, операций по счету и выдаче денежных средств наличным или безналичным способом оплачиваются отдельно.
Валюта. Чтобы избежать потери средств на обмене, необходимо взять заем в той валюте, в которой вы получаете заработную плату. Взял в рублях – отдавать надо тоже в рублях. Это защитит вас и банк от денежных потерь, связанных с нестабильным курсом валют.
Погашение кредита. Получите информацию о том, существуют ли штрафные санкции за частичное или полное досрочное погашение потребительского кредита, а также о способах его погашения. Чем больше вариантов, тем вам удобнее.
Страховка. Страхование жизни и здоровья заемщика порой включается автоматически в программу кредитования
Важно помнить, что согласно законодательству РФ страхование жизни осуществляется только в добровольном порядке. Поэтому если оно вам не требуется, скажите об этом менеджеру
Пеня за просрочку. Спросите о стоимости каждого дня просрочки платежа по кредиту, а также об условиях и сроках задержки, после которой банк вправе потребовать досрочного погашения кредита.
Куда обращаться за кредитом?
Обратиться за получением кредита лучше всего в самый благонадежный банк. Информация об этом может содержаться на официальных сайтах основных крупных банковских организаций, и ее следует тщательно изучить. Тем не менее в случаях, когда гражданину было отказано в выдаче кредита, он имеет право попробовать обратиться в другие банки. Если же и это мероприятие оказалось безуспешным, можно воспользоваться помощью брокеров, специализирующихся на оказании помощи в кредитовании. Но за такую услугу придется заплатить определенную денежную сумму.
Важно выяснить заранее, как правильно взять потребительский кредит
Какие справки нужны, чтобы взять кредит
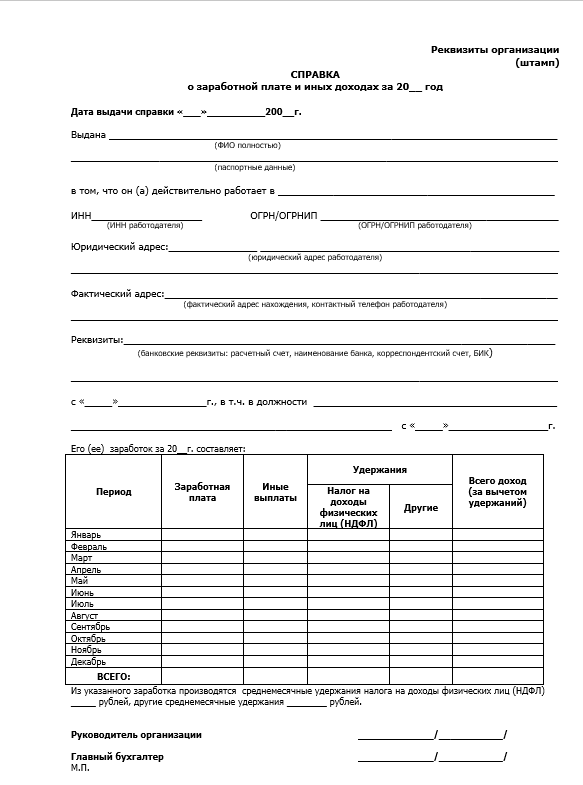
Нередко при оформлении заявки на кредит банки просят предъявить справку, которая является официальным подтверждением дохода заемщика. Итак, какие справки нужны, чтобы взять кредит.
Они могут быть двух видов: 2 НДФЛ, либо по форме банка. Они заполняются и заверяются подписью лица, имеющего на это право. Это может быть главный бухгалтер в организации или директор. Самостоятельно заверять справку, как 2НДФЛ, так и по форме банка, категорически запрещается.
Справки 2 НДФЛ заполняются по конкретной форме. В них указываются данные о доходах за последние три месяца.
Второй вариант справки заполняется сотрудниками бухгалтерии в свободной форме. В ней также указывается доход работника за последние несколько месяцев.

5 способов повысить шансы на одобрение кредита
Перед обращением необходимо тщательно рассчитать общую сумму и величину ежемесячного платежа. Для этого можно использовать кредитный калькулятор на сайте банка или других подобных сайтов. Затем следует позаботиться о том, чтобы вероятность одобрения заявки на кредит была максимальной. Для этого существует несколько простых способов:
- В первую очередь посетить лучше тот банк, где ведется зарплатный счет или где ранее был взят кредит, средства по которому вернули точно в срок или даже досрочно.
- Можно обратиться в банки-партнеры магазинов, туристических компаний и других организаций, у которых планируется сделать покупку. Например, в любом крупном магазине можно найти стойки банков, готовых рассмотреть заявку на товарный кредит, поскольку цель получения средств уже известна и воспринимается как вполне разумная.
- Чем больше предоставлено документов, тем выше шансы на одобрение. Стандартные требования банков – справка 2-НДФЛ или по форме банка, копии трудовой книжки.
- Если кредитная история на момент обращения уже была испорчена, целесообразно уточнить актуальный рейтинг, сделав запрос в кредитное бюро (с недавнего времени можно делать по 2 бесплатных запроса ежегодно).
- Если при обращении несколько банков дали отказ, стоит сначала улучшить свою кредитную историю. Сделать это можно за счет оформления небольшого кредита или карты «для вида», погасить которые можно довольно быстро.
Дополнительные документы
Иногда в банк могут потребоваться и дополнительные документы. Таковыми являются:
- водительское удостоверение;
- свидетельство ИНН;
- свидетельство на право собственности недвижимости;
- ПТС на транспортное средство.
Увеличить шансы на получение кредита поможет заграничный паспорт, полис добровольного медицинского страхования, кредитная карта стороннего банка или выписка со счета в другой финансовой организации.
Стоит учесть, что в загранпаспорте должны быть отметки за последние шесть месяцев или год о выезде за пределы страны. Также кредитная карта стороннего банка должна иметь статус Платинум или же Голд. Такие дополнительные документы, также послужат подтверждением платежеспособности потенциального заёмщика.

4 способа получить кредит наличными
Кредит наличными можно получить несколькими способами.
Сегодня я предлагаю подробнее познакомиться с четырьмя наиболее востребованными, узнать их основные плюсы и минусы.
Способ 1. Обратиться в банк
Когда речь заходит о кредитах, первое, что приходит на ум: обратиться в банк. Это самый популярный у россиян способ кредитования.
Таким он стал, прежде всего, благодаря своей надёжности. Несмотря на существующие в банковской сфере РФ проблемы, кредитные организации контролируются Банком России. Он выступает гарантом законности.
Кроме того, банки предлагают много различных кредитных программ.
Кредит наличными представлен в большинстве финучреждений в нескольких видах:
- с залогом/без залога;
- с поручительством и без;
- с подтверждением дохода и без него.
Добавим сюда разные % ставки, спецпрограммы и заёмщикам, испытывающим потребность в наличке — есть из чего выбрать.
Способ 2. Получить займ в МФО
МФО — микрофинансовые организации — небанковские структуры, предоставляющие краткосрочные займы населению, юрлицам и ИП.
Кредитование в подобных компаниях имеет целый ряд преимуществ.
 Плюсы получения налички в кредит в МФО
Однако минусов в этом способе не меньше, чем плюсов.
Вот основные из них:
- небольшие суммы;
- процентные ставки значительно выше банковских;
- короткие сроки кредитования;
- риски нарваться на мошенников.
Сами МФО нередко позиционируют свои ссуды как займы до зарплаты
Действительно, брать их, по моему мнению, имеет смысл, когда срочно нужны деньги, причём не на поездку к морю или новую шубку, а на что-то важное. И лишь в том случае, если точно знаете, что в назначенный срок точно сможете рассчитаться по обязательству
Способ 3. Обратиться к частному кредитору
Всегда есть люди, которые готовы дать деньги в долг под процент.
Весь интернет забит такими объявлениями:
В этом случае для заёмщика самое главное не только сами условия кредитования, но и надёжность кредитора. Лучше, если частным кредитором станут ваши знакомые или лица, имеющие надёжные рекомендации.
Как правило, частники выдают деньги под расписку, реже по договору. В обоих случаях прежде чем подписывать бумаги, рекомендую проконсультироваться у независимого юриста. Не жалейте на это времени и средств. Помните, скупой платит дважды!
При правильном подходе к поиску частного кредитора и грамотному оформлению сделки такой способ эффективно решит вашу финансовую проблему.
Способ 4. Получить деньги в ломбарде
Сначала разберёмся с самим понятием.
Основное, на что следует обратить внимание на начальном этапе, рассматривая этот способ получения денег в долг, это наличие у заёмщика ликвидного залога. Без него занять здесь деньги не получится
В залог принимают:
- изделия из драгметаллов;
- автотранспорт;
- бытовую технику;
- изделия из дорогих мехов;
- аудио и видео технику;
- телефоны и т.п.
Залоговое имущество оценивается прямо в ломбарде. Оценочная стоимость имущества будет значительно ниже её рыночной цены.
Такой способ позволяет в короткие сроки получить нужную сумму.
Займ в ломбарде — это кредит без справок о доходах. Кредитору не важна ваша кредитная история. Именно это условие чаще всего привлекает тех, у кого она подпорчена.
На какие цели банки охотнее выдают кредит
Общеизвестно, что на одни цели банки обычно готовы выдать заемные средства, а на другие нет. Рассмотрим, какие цели лучше не указывать в заявке, а какие, наоборот, могут повысить шанс на ее одобрение.
На что банки неохотно дают кредит:
- на открытие или развитие бизнеса. Традиционно существуют специальные программы для бизнесменов, которыми могут воспользоваться предприниматели. Многие банки считают, что для этого не нужно оформлять потребительский кредит;
- на приобретение ювелирных украшений и драгоценных металлов. Такие покупки нельзя назвать вынужденными, а значит, эти личные цели клиентов не в приоритете у большинства банков;
- на оплату дорогостоящего лечения, особенно если у заемщика нет родственников. В этом случае по объективным причинам риск невозврата долга будет высоким, а значит, банк, скорее всего, откажет в кредите;
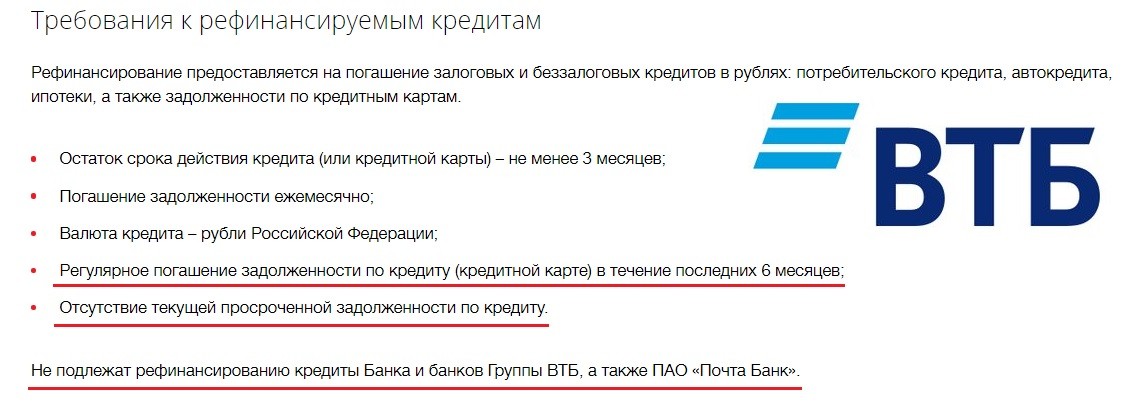
- на выплату другого (действующего) займа. В этом случае клиенту следует воспользоваться программой рефинансирования, а не брать потребительский кредит.
Рассмотрим теперь, на что банки, напротив, охотнее предоставляют кредиты. Высокой будет вероятность, что заявку одобрят, в том случае, если цель будет разумной и легкодостижимой. Традиционно к таким вариантам относятся ремонт жилья, покупка мебели, бытовой техники – всего того, что касается благоустройства жилья и требует умеренных вложений. Также банки, как правило, одобряют кредит на образование и на путешествия.
Чтобы узнать, какие банки могут предоставить вам кредит для решения и поставленной задачи, воспользуйтесь нашим финансовым порталом. Перейдите во вкладку «Кредиты» и в графе «Цель» (меню в левой части экрана) выберите нужный пункт (на любые цели, рефинансирование, на образование и пр.). Отметьте также сумму, которую вы хотели бы получить, приемлемый срок погашения, валюту кредита и все необходимые дополнительные параметры.
Что такое кредит
С кредитами сталкивалось большинство из нас. Но что такое кредит? Какое определение имеет данное, знакомое всем, слово.
Кредитом является денежная сумма, которую предоставляет кредитор (в конкретной ситуации банк) заемщику. Деньги выдаются на оговоренный срок и под определенный процент. Кредит могут получить как физические, так и юридические лица.
Денежный займ может быть выдан под залог имущества. В случае невыплаты кредитных средств заемщиком, оно переходит в собственность финансовой организации выдавшей ссуду. Получить деньги в банке можно и без залога имущества.
Итак, теперь о том, какими бывают денежные займы и что нужно, чтобы взять кредит.

Популярные вопросы и ответы
Дадут ли первый кредит без справки о доходах?
При выдаче кредита банки по предписанию ЦБ обязаны считать показатель долговой нагрузки. При расчете нужно использовать ваш доход, который может быть подтвержден только справкой. Поэтому без справки получить первый займ в банке невозможно. Нужно обратиться в МФО или в ломбард
Где дадут первый раз без отказа?
Отказ в кредите связан прежде всего с уровнем вашего дохода. Если дохода нет вообще, то не дадут нигде. Если доход неофициальный — есть только вариант залогового кредитования — Ломбард или получение денег в МФО с помощью онлайн займа.
Дадут ли мой первый кредит в Сбербанке?
Если вы являетесь участником зарплатного проекта в Сбербанке, то шансы на получение первого займа достаточно велики. Банк видит ваш постоянный доход. При отсутствии стоп факторов: судимости, долгов по алиментам и коммунальным услугам кредит в Сбербанке возможен.
Быстрый кредит онлайн
Быстрый кредит онлайн также можно оформить и в банке Хоум Кредит. Банк также как и Восточный выдает экспресс кредит только по паспорту, при этом вы можете оформить заем на сумму от 10 тыс. до 500 тыс. рублей.
Решение принимается за несколько минут и в случае положительного решения уже через пару часов наличные будут у вас руках.
Приемуществом банка является то, что он выдает быстрый кредит сроком до лет, это очень удобно, если нужна не маленькая сумма и нет возможности гасить ее быстро. Недостатком же является то, что у вас почти нет шансов получить быстрый кредит, если у Вас плохая кредитная история. (Если вы не уверены в своей кредитной истории, то проверить ее можно здесь)
Основные условия:
- До 500 000 рублей;
- Срок кредитования от 12 до 84 месяцев;
- Ставка от 10,9%;
Для чего может понадобиться быстрый персональный кредит?
Личные кредиты необходимы для срочного удовлетворения различных потребностей заемщика, таких как ремонт неисправного автомобиля, погашение просроченного счета за коммунальные услуги или оплата пребывания в больнице. Если вам необходимо одолжить деньги для своих нужд, один из вариантов займа — это персональный онлайн-кредит. Оформление кредита в банке может занять от нескольких дней до недели, именно поэтому мы отобрали для вас три банка, кредит в которых можно получить в день обращения.
Учитывая, что эти кредиты предоставляются на определенный период, потребители должны делать выплаты в установленные сроки.
Прежде чем брать деньги у любого кредитора, выясните, какова ваша кредитная ситуация. Плохой кредитный рейтинг может не только повлиять на вероятность получения личного займа, но и побудить кредиторов предложить вам кредит под более высокую процентную ставку. Проверить свою кредитную историю можно здесь , если она оказалось плохой, не отчаивайтесь, прочтите нашу статью как взять кредит с плохой кредитной историей
Советы заемщикам
Ниже перечислены 10 советов заемщику, которые следует иметь в виду, прежде чем подавать заявку на получение быстрого личного кредита:
Убедитесь, что персональный кредит предлагается вам с лучшими предложениями. Потребители используют личные кредиты для разных целей. Например, вы можете использовать займ для консолидации вашей задолженности по кредитной карте, для инвестиций в ваш бизнес или просто для отдыха. Мы также рекомендуем подать заявку сразу в два — три банка.
Выберите правильного кредитора: Источники финансирования, которые предлагают личные займы, включают банки, кредитные союзы и онлайн-кредиторов. Каждый из них предлагает свой диапазон процентных ставок, условия кредитов при этом варьируются. Вот почему вы должны искать и найти кредитора, чей кредит лучше всего соответствует вашим потребностям.
Взятие личного займа для погашения задолженности по кредитной карте является одним из самых популярных видов использования персональных кредитов. Если это ваша мотивация для получения личного займа, будьте осторожны, чтобы не накопить новые долги на новых кредитных картах, после того, как вы получите доступ к новому кредиту.
Читайте мелкий шрифт в кредитном договоре: Убедитесь, что вы ознакомлены со всеми условиями кредита и читайте мелкий шрифт. Существуют различия в условиях, предлагаемых разными кредиторами.
Проверьте, подходит ли вам ежемесячный платеж и условия оплаты. Вы также можете использовать комиссию за просроченные платежи. Кредитор стремится генерировать стабильный поток процентных платежей в течение срока кредита, поэтому также возможна плата или штраф за досрочное погашение вашего кредита.
Убедитесь, что ваш кредитный рейтинг точен.
Не берите больше, чем можете себе позволить: Прежде чем подавать заявку на личный кредит, оцените свое финансовое положение.
Будьте осторожны при разрешении на автоматическое снятие средств: Некоторые онлайн-кредиторы предлагают заемщикам стимулы для предоставления доступа к их банковским счетам, для автоматического снятия ежемесячных платежей. Если вы предоставляете доступ к своему банковскому счету, у вас могут закончиться деньги тогда, когда они вам понадобятся.
Узнайте, какие у вас есть варианты на случай, если у вас возникнут трудности с оплатой. Есть ли потенциал для изменения условий кредита и открыт ли кредитор для арбитража в случае возникновения разногласий.
Проверьте, есть ли другие типы кредитов, которые могли бы лучше удовлетворить ваши потребности. Например, вы можете взять кредит под залог собственного капитала или кредитную линию
Принимая во внимание, что ссуды под залог жилья гарантируются вашим домом, в то время как личные займы не являются ссудой под залог, ваша процентная ставка, вероятно, будет колебаться, в зависимости от выбранного вами вида кредитования.
Кредитная история
Еще одним важным моментом при получении кредита в банке является кредитная история клиента. Если данная информация будет положительной, заемщик может рассчитывать на более низкие процентные ставки по кредиту, а условия кредитования будут для него наиболее выгодными.
Клиентам, чья кредитная история вызывает у банка подозрения, например, если лицо в прошлом не оплачивало вовремя свои задолженности по займам, может быть отказано в предоставлении денежных средств либо их сумма будет значительно снижена. Однако любую отрицательную кредитную историю можно исправить, взяв в банке несколько краткосрочных займов и выплатив денежные средства без задержек.
Многим интересно, как правильно взять кредит в Сбербанке. Наши рекомендации подойдут и для этого учреждения.
Почему ваша кредитная история может быть испорчена, как она влияет на отношения с банками
Каждый россиянин, хоть раз бравший кредит, создал себе репутацию заемщика. Хорошую или плохую? Зависит от того, как он подходил к исполнению обязательств по договору. Если платежи вносились вовремя, не было частых обращений в банки и отказов, кредитная история должна быть в порядке. Сведения о финансовом досье содержатся в базах контор – БКИ (бюро кредитных историй).
Так устроено, что кредитующие организации взаимодействуют с различными бюро, передавая им информацию о том, как вы обслуживаете кредит/займ. И в обратном порядке – они получают сведения: образцовый ли вы заемщик, сколько у вас имеется кредитов и т.п. Так, кредиторы узнают, стоит ли той или иной личности занимать деньги, какие могут возникнуть риски невозврата ссуды.
Иногда люди задумываются, почему мне отказывают в кредите? Рекомендуем периодически проверять кредитную историю, поскольку не всегда она может быть испорчена по вашей вине. КИ портят:
- просрочки;
- частые запросы в банки и отказы;
- долги по ЖКХ, налогам и пр. платежам;
- ошибки банковских работников и систем, передающих информацию о заемщике, несоответствующую действительности (например, вы закрыли ссуду, но данные об этом банк еще не передал в БКИ);
- взятие кредита без вашего ведома мошенниками, которые получили доступ к личным данным.
Если финансовое досье особы испорчено по ее вине, остается только предпринимать меры по его улучшению. Когда же это не зависело от субъекта КИ, ее оспаривают.
Рекомендуем к прочтению: Действенные способы исправить кредитную историю >
5 основных правил получения кредита
Кредит – это ваши постоянные и необходимые расходы на долгие месяцы и, даже, годы, которые очень негативно скажутся на вашем финансовом положении. Поэтому, собираясь взять кредит, обязательно следуйте 5 ниже приведенным правилам, чтобы в будущем очень сильно не пожалеть о содеянном.
Правило 1. Если это возможно, то кредит лучше вообще не брать
Если вы будете придерживаться этого правила, то соблюдать остальные, вам просто не понадобиться. И оно касается, в первую очередь, получения займа для удовлетворения собственных нужд и потребностей. К ним, обычно, относятся потребительские кредиты на самые дорогие и ненужные вещи, которые человек приобретает либо просто потому, что так хочется, либо, чтобы быть «как все» или «как у всех».
Брать кредит необходимо только на то, что сильно усложняет жизнь, и на то, что поможет заработать и создать пассивный доход. А брать кредит только потому, что так хочется, или, чтобы было «как у других», мягко говоря, очень глупо.
Правило 2. Чем проще – тем дороже
Об этом правиле необходимо помнить всегда, идя в банк за кредитом: чем проще будет получить кредит, тем дороже он вам обойдется. Беря кредит, необходимо всегда помнить, что заем обойдется вам слишком дорого и не оправдает себя, если:
- банк легко и быстро рассматривает заявку на получение кредита;
- практически не требует никаких документов и не требует подтвердить доходы;
- отсутствует контроль назначения кредита и его целевое использование;
- не требуется первоначального взноса, залога и поручительства и т.п.,
то этот кредит очень дорого вам встанет. И, чем больше выше приведенных пунктов вы встретите в кредитном предложении, тем больше кредит будет невыгоден.
Правило 3. Брать кредит следует только в лицензированной финансово – кредитной организации
Собираясь взять кредит, сразу отбрасывайте все варианты его получения в не лицензированных для этой цели финансовых организациях, которые раздают займы всем подряд без справок о доходах, залога и поручительства и т.д.. Такой заем очень дорого вам обойдется, как с финансовой, так и с психологической стороны.
Правило 4. для определенной цели используйте свою программу кредитования
Как правило, кредитные программы разрабатывают специалисты, которые отлично разбираются в таких вопросах, и знают, что необходимо людям каждой категории заемщиков. Поэтому не стоит изобретать велосипед. Все уже и так давно придумано, продумано и успешно применяется на практике. Просто берите такой кредит, программа которого конкретно разработана для вашей цели. таким примером может послужить такие виды кредита, как ипотека, автокредит и т.д..
Правило 5. Внимательное изучение всех условий кредитования
Как правило, человек, заключая договор кредитования, интересуется только тем, когда и сколько им необходимо будет платить
Когда, как на практике существует целый ряд условий, на которые обязательно нужно обратить внимание при заключении договора: