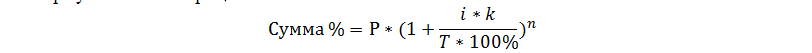Что такое ключевая ставка
Содержание:
- Что это за ставка и кем она устанавливается
- Можно ли коммерческому банку взять у ЦБ много денег подешевле, а кредиты оформлять подороже?
- Ключевая ставка Банка России 2020: кто и как устанавливает
- Минимальная учетная ставка по аукционам РЕПО в 2003-2012 годах
- Ключевая ставка 2020: значение для бизнеса
- Где и как применяется ставка рефинансирования
- Сферы использования
- Виды
- Что такое ключевая ставка ЦБ РФ
- Ставки, зависящие от ключевой, подразумевают повышенные риски
- Номинальная и эффективная процентная ставка
- Кризис вынуждает увеличивать проценты по кредитам
- ? Как и на что влияет ключевая ставка
- Политика ставок ЕЦБ
Что это за ставка и кем она устанавливается
Если изъясняться простым языком, то это денежное снабжение других банков со стороны Центробанка РФ. ЦБ кредитует различные финансовые учреждения, а те из этих средств выдают ссуды своим клиентам. Таким образом Банк России запускает денежный резерв страны в экономику.
Причины, по которым финучреждения вынуждены обращаться в Центробанк России за получением денежных ссуд:
- потребность в погашении существующего кредита с невыгодными условиями;
- стремление за счет свежих денежных вливаний отсрочить на какое-то время возврат взятых средств.
Наименование ставки говорит само за себя, ведь под рефинансированием подразумевается погашение задолженности за счет нового займа. В результате кредит остается, но на более выгодных условиях.
Утвержденный Центральным банком процент, под который он ссуживает деньги и называют ставкой рефинансирования (статья 40 ФЗ № 86 «О Центральном банке РФ» от 10.07.2002 г).
Пример. Один коммерческий банк берет у ЦБ 1 млн. долларов, который требуется отдать через год с процентами, набежавшими за весь этот период согласно ставке рефинансирования. В течении года банк из этих средств выдает кредиты частным и юридическим лицам по своим, более завышенным тарифам. В результате это приносит банку определенную прибыль и ЦБ получает свою долю.
На территории РФ ставка рефинансирования появилась в 1992 г. Изначально она равнялась 20%, но в связи с тяжелой экономической ситуацией в стране на тот момент она сразу же рухнула до трехзначного значения. Так, в 1993 году показатель равнялся 210%, после чего началось его постепенное снижение. Единственное, что негативно повлияло на данную динамику – это мировой финансовый кризис, случившийся в 1998 г. Тогда ставка ненадолго взлетела до 150%. Минимальный показатель отмечен в 2010 году – 7,75%. С 17.062019 г ставка ЦБ составляет 7,5%.
Можно ли коммерческому банку взять у ЦБ много денег подешевле, а кредиты оформлять подороже?
Теоретически такое возможно. Но устанавливать чересчур большую разницу банкам мешает существующая конкуренция. При слишком завышенных процентах на кредиты неминуема потеря клиентов. В итоге банк остается в двойном проигрыше – нет прибыли и нечем в последствии расплачиваться с ЦБ.
В связи с этим тарифы по кредитам в большинстве банковских учреждениях различаются незначительно.
Бывают и исключения. Здесь речь идет о компаниях, специализирующихся преимущественно на потребительских займах в крупных торговых точках, а также распространяющие пластиковые карты путем почтовой рассылки. К таким организациям относятся:
- Банк Хоум Кредит;
- Альфа банк;
- Русский Стандарт;
- ОТП;
- Ренессанс.
У них процентная ставка может варьироваться от 30 до 70%.
Ключевая ставка Банка России 2020: кто и как устанавливает
Рассматриваемый показатель может меняться несколько раз за год. Устанавливает его совет директоров Центрального банка на специальном заседании, которое проводится раз в шесть недель. Для определения актуальной цифры производится анализ многих экономических факторов. В каждой информационной публикации регулятора описывается, на основании каких финансово-экономических явлений был установлен текущий процент. Обычно специалисты регулятора принимают в расчет следующие критерии:
- колебания курса валют;
- темп инфляции;
- динамика уровня потребления;
- динамика кредитования.
Этот список далеко не полный, в него включаются многие другие факторы, которые могут иметь как внутриэкономическое, так и внешнее происхождение. Например, последнее свое решение ЦБ мотивировал высокими инфляционными рисками, а также снижением деловой и, в частности, инвестиционной активности. На КС также влияют факторы, которые на первый взгляд далеки от большой экономики, например динамика цен на сельскохозяйственную продукцию.
Минимальная учетная ставка по аукционам РЕПО в 2003-2012 годах
Впервые минимальная учетная ставка по недельным аукционам РЕПО была установлена ЦБ РФ 20 мая 2003 года на уровне 6,5% и не менялась вплоть до февраля 2008 года, когда ее повысили на 0,2%. Из-за мирового финансового кризиса и снижения курса рубля в 2008 году ставка несколько раз повышалась. 1 декабря 2008 года ее уровень был установлен в 9,5%, а 10 февраля следующего года поднят до 10,5%, вслед за чем последовало укрепление курса рубля. Затем, на протяжении 2009-2010 годов, ставка постепенно снижалась, в частности, уровень в 9,5% годовых был снова зафиксирован 14 мая — 5 июня 2009 года. Исторический минимум ставки по недельным аукционам РЕПО, 5%, держался более полугода — с 1 июня 2010 года по 28 февраля 2011 года. Уровень в 5,5% годовых был зафиксирован 14 сентября 2012 года, это значение сохранилось после того, как данная ставка была установлена в качестве ключевой.
Ключевая ставка 2020: значение для бизнеса
Изменение ключевой ставки в 2020 году в сторону повышения имеет особый смысл для предпринимателей. Ведь это значит, что привлекать заемные средства стало дороже, а это неизменно затрудняет расширение бизнеса и привлечение инвестиций. Кроме того, этот показатель влияет на сумму штрафов в пользу контрагентов и налоговиков. Использование этой цифры для расчета суммы долга оговорено в .
Следовательно, можно сделать вывод о том, что повышение этого процентного показателя свидетельствует об отрицательной динамике экономических процессов в стране: нестабильности и некоторой экономической неопределенности. Например, как видно из таблицы, представленной ниже, прежнее повышение выпало на достаточно тяжелые периоды для российской экономики
В этот период предприниматели и население более осторожно брали кредиты, а популярность депозитов, наоборот, возросла, поскольку проценты по ним были выше. Кроме того, в периоды экономической неопределенности растет потребность в накоплении средств и снижается уровень потребления
Где и как применяется ставка рефинансирования
Поскольку ключевая ставка (ставка рефинансирования, учетная ставка) является официально установленной государством стоимостью денег, то именно этот индикатор применяется в законодательстве для расчета различных платежей, связанных с использованием денежных средств.
Например, исходя из ключевой ставки определяются проценты, которые должна выплатить сторона, необоснованно удерживающая (не возвращающая или не уплачивающая) деньги по договору (п. 1 ст. ГК РФ). Эта же ставка применяется и в том случае, когда получатель задерживает возврат ошибочно перечисленных денег (п. 2 ст. ГК РФ).
Также значение ключевой ставки учитывается при определении величины процентов, подлежащих уплате по договору займа, если стороны не установили свою ставку или прямо не указали, что заем является беспроцентным (п. 1 ст. ГК РФ). И эта же ставка применяется в ситуации, когда банк задержал исполнение платежного поручения или по ошибке списал деньги со счета (ст. ГК РФ).
Используется ставка рефинансирования и в трудовом законодательстве. Так, согласно статье ТК РФ, за несвоевременную выдачу работникам заработной платы, отпускных, премий, больничных и прочих сумм, работодатель должен заплатить компенсацию. Ее величина зависит от ключевой ставки ЦБ РФ.
Но, пожалуй, самое широкое распространение ставка рефинансирования получила в налоговой сфере. Здесь она применяется при подсчете сумм, причитающихся как в пользу государства, так и в пользу налогоплательщиков.
Например, именно по ставке рефинансирования рассчитываются проценты за несвоевременный возврат переплаты по налогам, включая возмещение НДС, сборам, страховым взносам, пеням и штрафам (ст. , ст. и НК РФ).
В то же время по ставке рефинансирования начисляются проценты за задержку платежей в пользу бюджета (ст. НК РФ, ст. Федерального закона от 10.01.02 № 7-ФЗ «Об охране окружающей среды», ст. Федерального закона от 24.07.98 № 125-ФЗ «Об обязательном социальном страховании от несчастных случаев на производстве и профессиональных заболеваний»).
Также ставка рефинансирования применяется для расчета процентов, которые налоговый агент должен перечислить физлицу в случае несвоевременного возврата излишне удержанного НДФЛ (п. 1 ст. НК РФ).
Кроме этого, ставка рефинансирования используется в формулах, по которым рассчитываются налоговые обязательства. Так, от размера указанной ставки зависит, возникает ли у физлица материальная выгода от экономии на процентах за пользование заемными средствами (ст. НК РФ). Используется этот показатель и в статье НК РФ, которая регулирует порядок учета в доходах и расходах процентов по займам, если таковые получены от «своих» организаций или ИП. Еще один случай применения ставки рефинансирования содержится в подпункте 3 пункте 1 статьи НК РФ, который устанавливает правила определения базы по НДС в отношении процента (дисконта) по векселям.
Итак, ставка рефинансирования ЦБ РФ, которая сегодня приравнена к ключевой ставке и меняется одновременно с ней, важный показатель. Он необходим для правильного расчета налоговых обязательств в 2020 году, а также пеней за несвоевременную уплату налогов и процентов при возврате переплаты. Также ставка рефинансирования применяется для расчета компенсаций во взаимоотношениях с работниками и штрафных санкций по гражданско-правовым договорам.
Сферы использования
Рассмотрим, в каких ситуациях обычный человек может столкнуться с ключевой ставкой.
Кредиты и вклады
Большинство населения сталкивается со ставкой ЦБ при размещении денег во вкладах и получении кредитов. Вот как происходит влияние:
- Центробанк не работает напрямую с физическими и юридическими лицами, только с банками. Следовательно, выдавать кредиты или класть деньги на депозиты населению или предприятиям он не может.
- Банки – это коммерческие организации, главной целью которых является получение прибыли от своей деятельности. Они не производят товаров, банки оказывают финансовые услуги по привлечению и размещению денег.
- Деньги откуда-то надо брать. Есть несколько источников: кредиты из ЦБ, от других банков, населения или предприятий. Эти источники не бесплатные. За кредиты надо платить проценты, а по депозитам – выплачивать доход вкладчикам.
- Центробанк выдает кредит банкам минимум под ключевую ставку. Значит, банк не может кредитовать население или предприятия под меньший процент. Разница между ними – это доход банка, который еще надо уменьшить на сумму расходов (создание резервов, текущие затраты на зарплату, обслуживание клиентов, программное обеспечение, безопасность и пр.), чтобы получить чистую прибыль.
- Коммерческий банк привлекает деньги во вклад под меньший, чем в ЦБ, процент. Ведь эти деньги надо застраховать в АСВ, обслужить их прием и выдачу, заплатить проценты. Поэтому они должны стоить банку дешевле, чем кредит в Центробанке.
Если банк предлагает депозит под процент выше, чем ключевая ставка, это повод повнимательнее к нему присмотреться. Причины такого выгодного предложения могут быть разные:
мошенничество;
близость банкротства и попытка его избежать за счет денег клиентов;
невозможность получения денег в ЦБ;
проблемы с операционной деятельностью;
только что созданный банк пытается привлечь к себе внимание и пр.
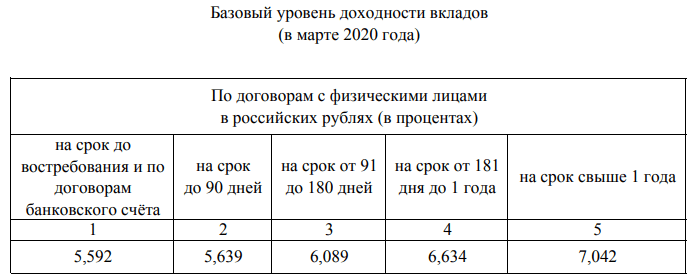
Высокие проценты – это повышенные риски для клиентов. Чтобы сориентироваться, какой процент будет считаться высоким, нужно посмотреть на базовый уровень доходности. Его ежемесячно рассчитывает Центробанк по вкладам крупнейших банков. На март 2020 г. составляет:
Рынок облигаций
Для инвестора прогнозы понижения ключевой ставки – это сигнал о том, что скоро повысятся котировки уже обращающихся на рынке облигаций. Это происходит по следующим причинам.
Представим, что Центробанк установил 7,5 %. Значит, предприятия и организации могут привлечь деньги путем размещения долговых ценных бумаг под чуть больший процент. Например, под 8 или 8,5 %. Потом ЦБ снижает ключевую ставку до 6,5. Новые выпуски облигаций уже можно размещать под 7 или 7,5. Эмитенты не хотят переплачивать инвесторам. Цены на бумаги с более высокой доходностью повысятся, ведь они станут привлекательнее по сравнению с новыми выпусками, и спрос со стороны инвесторов увеличится.
Обратная ситуация произойдет, если ключевая ставка будет повышаться.
Штрафы, пени, неустойки
Многие штрафы, пени, неустойки по договорам между юридическими, физическими лицами привязаны к проценту ЦБ, а также штрафы и пени по налогам. Как правило, применяется соотношение 1/300 или 1/150.
Например, при оформлении расписки в документе не всегда прописывается размер процентов в случае невозврата долга. В этом случае кредитор имеет право потребовать их оплатить в размере ключевой ставки.
Налогообложение
От размера процента, установленного ЦБ, зависит величина налога на доходы.
Налогообложение купонов
Корпоративные облигации, доходность которых превышает “ключевая ставка + 5 %” подлежат налогообложению в размере 35 % от превышения.
Пример. Клиент купил облигацию номиналом 1 000 руб. и с купонной доходностью 14,5 % годовых. С превышения в 3,5 % придется заплатить НДФЛ: 1 000 * 3,5 % * 35 % = 12,25 руб.
На повышенный процент по вкладам придется заплатить НДФЛ. Если доходность превысила величину “ключевая ставка + 5 %”, то вкладчик внесет 35 % в бюджет.
Пример. Клиент открыл вклад в банке на 500 тыс. руб. под 12 % годовых. На сегодняшний день необлагаемый лимит составляет: 6 % + 5 % = 11 %. Значит, с превышения надо заплатить НДФЛ:
- Налогооблагаемая база: 500 000 * (12 % – 11 %) = 5 000 руб.
- НДФЛ: 5 000 * 35 % = 1 750 руб.
Оплата услуг ЖКХ
За несвоевременную оплату услуг ЖКХ придется заплатить пени, которые тоже зависят от ключевой ставки:
- после одного месяца просрочки (даты оплаты счета по договору с поставщиком услуг) – 1/300 ставки ЦБ, т. е. на февраль 2020 года это 0,02 % за каждый день просрочки;
- после трех месяцев – 1/130, т. е. 0,05 %.
Виды
Всем привычна простая формула долга: взял сумму – возвращай ее плюс проценты.
На уровне экономики, где крутятся цифры с 6 нулями и выше (например, госконтракты), чаще встречается обратная ситуация:
- известна сумма, которую нужно уплатить через некоторое время;
- а вот размер полученной «помощи» не разглашается.
Для «обратных» операций также применяется учетная ставка.

Если:
- учетная ставка – d;
- срок оплаты, лет – n;
- будущий платеж – S;
- текущая стоимость – P.
Тогда P = S – Snd = S (1 – nd)

Сложная
Если проценты не выплачиваются, а присоединяются к сумме долга, говорят о сложных процентах.
Формула текущей стоимости при тех же обозначениях будет выглядеть так:
P = S (1 – d) n
Номинальная
Инфляция заставляет выплачивать добавочную стоимость несколько раз в году (некоторые зарубежные финансовые организации практикуют ежедневное начисление процентов).
Тогда работает иная формула:
P = S (1 – f/m) mn, где m – количество выплат в 360 дней, а f – номинальная учетная ставка.
Что такое ключевая ставка ЦБ РФ
Ключевая ставка – это процентная ставка по основным операциям Банка России по регулированию ликвидности банковского сектора (Основные направления единой государственной денежно-кредитной политики на 2014 год и период 2015 и 2016 годов (утв. Банком России)). Другими словами ключевая ставка — это ставка, по которой Банк России предоставляет кредиты коммерческим банкам на одну неделю, а также готов принимать от банков деньги на депозиты на тот же срок.
Т.о. с 13 сентября 2013 года (дата введения понятия «ключевая ставка» согласно Информации Банка России от 13 сентября 2013 г. «О системе процентных инструментов денежно-кредитной политики Банка России») ключевая ставка используется в качестве основного индикатора направленности денежно-кредитной политики.
Как известно, Центральный Банк России дает деньги в долг (кредит) коммерческим банкам, которые (в свою очередь) дают деньги в долг (кредиты) физическим лицам и организациям, поэтому ключевая ставка является инструментом денежно-кредитного регулирования, с помощью которого Центральный банк воздействует на ставки межбанковского рынка и на ставки по кредитам и депозитам, которые предоставляют кредитные организации юридическим и физическим лицам. Рост ставки рефинансирования связан с повышением темпов и замедлением темпов экономического роста.
Ключевая ставка и ставка рефинансирования – не одно и то же, ставка рефинансирования не отменена ЦБ полностью – она продолжить задействоваться до 2016 года. К этому моменту планитуется, что значение обеих ставок выровняется. Подобная политика Центробанка вполне закономерна: недельные аукционы репо – самые популярные в финансовой системе страны, и именно ключевые ставки могут помочь определить фактическую цену тех денег, которые вбрасывает на рынок ЦБ. В то время как ставка рефинансирования, полагают аналитики, была по большей части индикативна.
В целях реализации нормативного регулирования в сфере денежно-кредитной политики и обеспечения применения ключевой ставки Банка России как индикатора стоимости заемных средств Правительство РФ своим Постановлением от 9 декабря 2015 г. № 13401 установило правила применения ключевой ставки Банка России с 1 января 2016 года, в котором закреплено, что во всех отношениях, на которые распространяется действие актов Правительства РФ, где содержится понятие «», с 1 января 2016 года применяется понятие «ключевая ставка Банка России», если другое не предусмотрено федеральным законом.
Решением Банка России (Информации Банка России от 11 декабря 2015 г. «О ставке рефинансирования Банка России», Указание Банка России от 11.12.2015 № 3894-У) с 1 января 2016 года:
-
значение ставки рефинансирования приравняют к значению ключевой ставки ЦБ РФ, определенному на соответствующую дату;
-
ставка рефинансирования будет меняться одновременно с изменением ключевой ставки на ту же величину;
-
самостоятельное значение ставки рефинансирования не устанавливается.
Т.о. с 1 января 2016 года за несвоевременную уплату налогов, сборов и страховых взносов рассчитываются по следующей формуле:
сумма пени = сумма налога или сбора, уплаченная позже установленного срока х количество дней просрочки х 1/300 х 11%
Кроме этого, ключевая ставка применяется при расчете:
-
отсрочки или рассрочки по налогам и страховым взносам;
-
процентов по долговым обязательствам, возникшим в результате контролируемых сделок;
-
(при определении материальной выгоды по беспроцентному (или с пониженными ставками) займу, выданному работнику (ст. 212 НК РФ); при начислении процентов работнику за не вовремя возвращенный налог в случае его излишнего удержания (ст. 231 НК РФ))
-
компенсации за задержку выдачи заработной платы;
-
неустойки за просрочку исполнения поставщиком (исполнителем, подрядчиком) контрактных обязательств ( п. 7 ст. 34 Федерального закона от 05.04.2013 № 44 ФЗ «О контрактной системе в сфере закупок товаров, работ, услуг для обеспечения государственных и муниципальных нужд»);
Ставки, зависящие от ключевой, подразумевают повышенные риски
Относительно высокие цифры касаются именно максимального банковского процента — его еще нужно поискать и не «нарваться» на внезапное изменение условий (ставки могут меняться буквально за день). Средневзвешенные ставки, естественно, ниже и сильно зависят от различных параметров — в частности, от срока вклада. Например, на пике последних лет, в марте 2019 года, когда ключевая ставка составляла 7,75%, а максимальная ставка по вкладам — 7,68%, в среднем банки предлагали разместить у них денежные средства под 4,59—6,43%. Максимальная ставка была у вкладов сроком на полгода-год, минимальная — у вкладов «до востребования».
А уже к апрелю 2020 года, когда ключевая ставка равнялась 6%, максимум был 5,43%, а среднее значение варьировалось от 2,86% до 5,18%.
Еще одна из важнейших причин величины конкретной ставки по депозиту — статус того, кто его размещает. Банки предлагают очень разные ставки в зависимости от того, хочет ли разместить денежные средства физическое или юридическое лицо. Например, на конец июня (еще при ключевой ставке в 4,5%) физлица могли рассчитывать на ставку до 7% годовых (правда, это касалось комплексных программ — вместе с инвестиционным страхованием жизни, обычные вклады предлагались со ставкой как минимум в полпроцента ниже), минимум составлял 0,5—1%, но чаще — около 3—4%. Абсолютный максимум для юридических лиц в тот же период составлял всего 5,25%, минимум — около 1%.
При этом сохранятся ли эти ставки в случае изменения ключевой ставки ЦБ — вопрос индивидуальный, зависит от условий конкретного банка при конкретном вкладе. Все определяют условия договора — бывают жестко прописанные в договоре твердые ставки, а бывают — плавающие.
Как рассказывает Альберт Бикбов, часто плавающие ставки привязывают к ключевой ставке ЦБ России. При этом использование каждого из этих типов ставок имеет свои плюсы и минусы.
— Использование плавающих ставок на депозиты выгодно банку, когда ключевая ставка снижается. То же самое можно сказать и о кредитах — но уже в отношении вкладчиков. Но все резко меняется, если ставки на рынке начали расти — у заемщиков появляются дополнительные процентные выплаты, что приводит к увеличению финансового бремени. А это чревато. У вкладчиков появляются дополнительные доходы от повышенных процентов, но это становится накладным для банка. Плюсы и минусы от твердых ставок тоже имеются: с одной стороны, можно планировать процентные выплаты и поступления, но, с другой стороны, в случае если рынок изменится, то придется платить то, что указано в договоре, а не по рынку. Так что у каждого варианта есть свои плюсы и минусы, и хорошие финансисты стараются выбрать для себя оптимальный вариант в соответствии с собственными прогнозами и ожиданиями, — говорит он.
Зависимость вклада и ставки Центробанка
| Дата | Ставка рефинансирования | Максимальная процентная ставка по вкладам | »до востребова-ния» | до 30 дней, включая »до востребования» | до 30 дней, кроме »до востребова-ния» | от 31 до 90 дней | от 91 до 180 дней | от 181 дня до 1 года | до 1 года, включая »до востребова-ния» |
| 02.06.20 | 4,50% | 4,99% | |||||||
| 01.06.20 | 5,50% | 5,01% | |||||||
| 03.05.20 | 5,50% | 5,04% | |||||||
| 02.05.20 | 5,50% | 5,40% | |||||||
| 01.05.20 | 5,50% | 5,51% | |||||||
| 03.04.20 | 6,00% | 5,36% | |||||||
| 02.04.20 | 6,00% | 5,43% | |||||||
| 01.04.20 | 6,00% | 5,43% | 2,86% | 3,37% | 3,73% | 4,74% | 4,66% | 5,18% | 4,67% |
| 01.03.20 | 6,00% | 5,15% | 2,67% | 3,13% | 3,63% | 3,59% | 4,37% | 4,62% | 4,21% |
| 01.02.20 | 6,25% | 5,49% | 2,88% | 3,26% | 3,59% | 3,61% | 4,55% | 4,58% | 4,23% |
| 01.01.20 | 6,25% | 5,93% | 3,01% | 3,38% | 3,79% | 3,73% | 4,58% | 4,84% | 4,46% |
| 01.12.19 | 6,50% | 6,13% | 3,66% | 3,67% | 3,68% | 3,81% | 4,71% | 5,08% | 4,66% |
| 01.11.19 | 6,50% | 6,17% | 3,52% | 3,60% | 3,67% | 3,85% | 4,73% | 4,97% | 4,48% |
| 01.10.19 | 7,00% | 6,48% | 3,73% | 3,95% | 4,21% | 4,22% | 5,02% | 5,42% | 4,90% |
| 01.09.19 | 7,25% | 6,71% | 3,75% | 4,07% | 4,29% | 4,58% | 5,18% | 5,49% | 5,03% |
| 01.08.19 | 7,25% | 6,82% | 3,86% | 4,28% | 4,68% | 4,66% | 5,33% | 5,64% | 5,18% |
| 01.07.19 | 7,50% | 7,14% | 4,03% | 4,35% | 4,61% | 4,89% | 5,50% | 5,71% | 5,33% |
| 01.06.19 | 7,75% | 7,31% | 3,92% | 4,45% | 4,75% | 5,35% | 5,78% | 6,02% | 5,72% |
| 01.05.19 | 7,75% | 7,52% | 3,81% | 4,41% | 4,82% | 5,22% | 5,81% | 6,05% | 5,63% |
| 01.04.19 | 7,75% | 7,54% | 4,50% | 4,64% | 4,75% | 5,37% | 6,03% | 6,19% | 5,72% |
| 01.03.19 | 7,75% | 7,68% | 4,59% | 4,73% | 4,88% | 5,24% | 6,40% | 6,43% | 6,03% |
| 01.02.19 | 7,75% | 7,50% | 4,32% | 4,57% | 4,77% | 5,38% | 6,61% | 6,43% | 6,15% |
| 01.01.19 | 7,75% | 7,53% | 4,62% | 4,80% | 4,99% | 5,18% | 6,72% | 5,90% | 6,02% |
| 01.12.18 | 7,50% | 7,38% | 5,35% | 5,09% | 4,70% | 5,14% | 5,83% | 5,80% | 5,62% |
| 01.11.18 | 7,50% | 7,18% | 4,24% | 4,62% | 4,90% | 5,01% | 5,87% | 6,36% | 5,89% |
| 01.10.18 | 7,50% | 6,80% | 3,69% | 4,13% | 4,57% | 4,69% | 5,51% | 6,06% | 5,54% |
| 01.09.18 | 7,25% | 6,61% | 4,17% | 4,26% | 4,35% | 4,59% | 5,21% | 5,52% | 5,14% |
| 02.08.18 | 7,25% | 6,32% | 4,18% | 4,31% | 4,74% | 4,40% | 5,25% | 5,13% | 4,98% |
Номинальная и эффективная процентная ставка
Номинальная ставка — это фиксированная величина, размер годовой переплаты за кредит, который вы видите на заманчивых рекламных проспектах. Она не включает в себя стоимость страховок, комиссий, плату за обслуживание кредитной карты — все те растраты, которые вам предстоит понести вместе с выплатой процентов по кредиту и погашением займа.
Почему же клиенту сразу же не озвучивается сумма, которая равна эффективной процентной ставке? Во-первых, эту величину весьма трудно вычислить заранее. Например, если клиент просрочит платеж или несколько взносов, эта величина изменится в большую сторону от той, которая будет рассчитана вначале, из-за начисления пени. А во-вторых, банк попросту растеряет клиентов, если озвучит им все их реальные расходы.

То, что кредитный специалист сообщает клиенту только номинальную ставку, не является обманом или «запудриванием мозгов». Наверняка в вашем кредитном договоре завлекшая вас переплата так и названа — номинальная процентная ставка. Увы, но это упущение именно заемщика, что он перед заключением договора не поинтересовался у операциониста хотя бы примерным размером эффективной годовой процентной ставки.
Кризис вынуждает увеличивать проценты по кредитам
Ставки по кредитам в банках ожидаемо гораздо выше, чем по депозитам и вкладам. Зависимость от величины ключевой ставки тоже можно заметить, но разница не так велика. Например, в июне 2020 года в казанских банках ипотечный кредит на вторичное жилье можно было взять под 8—14% годовых, но в основном банки предлагают ставку примерно в 9%. Ключевая ставка при этом, напомним, составляла 5,5% годовых. Для сравнения — в январе 2019 года при ключевой ставке в 7,75% ипотеку на вторичном рынке можно было взять под 9,3—14% годовых, в основном примерно под 11%. На первичном рынке проценты составляют от 5,85% в случае с ипотекой с господдержкой и от 8% до 15% — без нее. В январе 2019 года ставка составляла 9,3—15% годовых.
Такая значительная разница по процентам по вкладам и кредитам обусловлена рисками финансовых организаций. В целом, по словам Альберта Бикбова, процент по кредитным ставкам определяется рынком:
— Если рынок вялый, то есть спрос на кредиты низкий, то банки стараются снижать ставки. Если спрос на кредиты растет, то ставки растут, ведь желающих много. Но, когда случается ситуация экономической неопределенности, кризиса, как сегодня, то банки не могут спрогнозировать один из главных банковских рисков — риск невозврата кредита. Поэтому в кредитные ставки закладывается дополнительно величина поправки на усилившийся риск. То есть банки не торопятся снижать ставки, пока не станет ясно, что там будет в экономике в пределах среднего срока кредитования, — объясняет он.
Ипотека, судя по всему, чуть ли не единственный вид кредитования, где намечается устойчивое снижение.
— Проценты по остальным кредитам так резко не снижаются. Например, в этом году сильно выросла премия за риск, хотя стоимость фондирования у банков снизилась за счет снижения ставок по депозитам населения и юридических лиц (основной источник кредитных средств банков). Рост рисков заемщиков привел к тому, что банки не стали снижать ставки по многим кредитам, а кто-то, наверняка, и повысил по отдельным программам, например заложив в скоринговые модели учет наиболее пострадавших отраслей. Как они «закладывают»? Заносят их в список высокорискованных, выдают кредиты в меньшем объеме и по большей ставке — или вообще не выдают. В результате с некоторых категорий заемщиков банки получают более высокую маржу, и быстрого снижения ставок по кредитам в ответ на действия ЦБ на рынке не наблюдается, как в случае с ипотекой, — рассказывает Евгений Надоршин из ПФ «Капитал».
Максим Матвеев, аналитическая служба «Реального времени»
АналитикаЭкономикаБанкиФинансыБизнес
? Как и на что влияет ключевая ставка
Ключевая ставка прямо влияет на ставки межбанковских кредитов. А от этого зависят процентные ставки в экономике. При изменениях ключевой ставки на кредитах и вкладах это сказывается в течение 2-3 месяцев.
Снизить и повысить ставку разрешено минимум на 0,25 процентного пункта, но Центробанк может увеличить это значение, если посчитает целесообразным.
Вы знаете, как ключевая ставка влияет на курс рубля?
Да, у меня экономическое образованиеДа, разобрался самостоятельноНет, для меня эти термины – темный лес
Кредиты, вклады и фондовый рынок
Снижение ключевой ставки происходит в момент стагнации экономики, чтобы простимулировать рынок. Деньги становятся более дешевыми для коммерческих банков, а те, в свою очередь, уменьшают для клиентов ставки как по кредитам, так и по вкладам.
Когда ставки по вкладам низкие, это может простимулировать фондовый рынок, поскольку граждане начинают искать инструменты с более высокой доходностью. Часто это оказываются акции и облигации. Государство и частные компании, выпуская ценные бумаги, пытаются таким образом привлечь денежные средства для развития производства. С невыгодных вкладов деньги перераспределяются на фондовый рынок, что благотворно сказывается на экономике страны.
Но при дешевых ипотечных кредитах возможен другой подводный камень – когда граждане массово оформляют такие займы, многие застройщики поднимают цену, и жилье дорожает. Поэтому приходится искать наиболее выгодные предложения на рынке.
Соответственно, при повышении ключевой ставки деньги становятся более дорогими для коммерческих банков. Те уже берут в долг у Центробанка менее охотно, ведь это невыгодно. Как следствие, банки увеличивают для клиентов ставки по кредитам и вкладам. Граждане начинают меньше оформлять займы и меньше тратить, предпочитая скопить денег на депозитах.
При высоких ставках по вкладам инвесторы охотнее открывают депозиты, поскольку те застрахованы в АСВ (Агентстве по страхованию вкладов). Но те же высокие ставки по займам снижают потребление, так как отпугивают тех, кто понимает, что не сможет обслуживать дорогой кредит.
Находящаяся в обращении денежная масса падает, уменьшается спрос. Инфляция стабилизируется, но экономические процессы в стране замедляются.
Облигации. Как работают и чем отличаются от акций
Читать
Копейки. Зачем они нужны и почему их не отменяют
Подробнее
Дефолт. Причины и последствия для граждан и страны
Смотреть
Курс рубля
Если ключевая ставка снижается, то спрос на национальную валюту возрастает. В экономике становится больше рублей, ведь ставка уменьшается для рублевых кредитов, а не долларов или евро.
Инфляция растет, темпы роста потребительских цен ускоряются, а рубль теряет в цене как по отношению к валютам других развитых стран, так и по отношению к собственной стоимости на внутреннем рынке. Рублевые депозиты и облигации приносят меньшую доходность, это не нравится инвесторам, что провоцирует еще большее снижение спроса на национальную валюту.
Если отечественные инвесторы в период низких ключевых ставок закрывают депозиты в банках и ищут другие финансовые инструменты – облигации, недвижимость, то крупные иностранные инвесторы в этот период предпочитают продавать рублевые ценные бумаги и вкладывать деньги в другие валюты.
Поэтому при неблагоприятных внешних ситуациях Центробанк может пойти на повышение ключевой ставки, так как это уменьшает инфляцию и сдерживает резкий обвал рубля.
Все экономические процессы в стране взаимосвязаны, поэтому порой приходится жертвовать чем-то. Повышая ключевую ставку, Центробанк не допускает паники на валютных рынках, укрепляет курс рубля и сдерживает инфляцию. За это приходится платить уменьшением трат граждан (они копят на подорожавших вкладах, а не тратят) и ослаблением экономического роста.
Деноминация. Положительные и отрицательные последствия проведения
Читать
Девальвация. Понятие, причины, влияние на население и государство
Подробнее
Что такое инфляция. Виды, причины, методы измерения
Смотреть
Как принимается решение об изменении ключевой ставки
Порядок принятия Центробанком решения об изменении ключевой ставки выглядит так:
- Составление макроэкономического прогноза и анализ различных факторов (статистика, ситуация на мировых рынках, изменения в экономике, налогообложение и т. п.).
- Экспертные обсуждения и уточнения всех параметров.
- Составление рекомендаций для Совета директоров Центробанка.
- Обсуждение и принятие решения Советом директоров Центробанка.
- Публикация принятого решения и пресс-конференция Председателя Центробанка для объяснения решения.
Политика ставок ЕЦБ
ЕЦБ устанавливает три вида процентных ставок:
- Ставка рефинансирования;
- Депозитная ставка;
- Ставка по кредитам овернайт.
После кризиса 2008–2009 г. одной из главных проблем экономики еврозоны была не инфляция, а низкие темпы развития, что в сочетании с насыщенным потребительским рынком время от времени создаёт риск дефляции. Падает спрос домохозяйств на товары и услуги, что вынуждает поставщиков снижать цены, работая на грани убыточности. Чтобы хоть как-то оживить экономику, ЕЦБ последовательно проводил политику уменьшения ставки рефинансирования, в марте 2016 г. доведя её до нуля. Это значение действует и по сей день. Кроме того, в июне 2014 впервые в истории ЕЦБ была установлена отрицательная (-0,1%) депозитная ставка для банков, временно размещающих избыточные средства на его балансе. Такая мера была предпринята для стимулирования банков к более активному кредитованию бизнеса и населения: «кредитуй или плати за хранение денежных средств». На данный момент депозитная ставка равна -0,4%.
Ещё одним механизмом стимулирования экономики стала скупка государственных облигаций стран еврозоны по аналогии с американской программой «количественного смягчения». Начав скупку весной 2015 г., за три с небольшим года ЕЦБ нарастил объём облигаций на своём балансе до 2,5 трлн евро. Одновременно с дешёвыми кредитами экономика еврозоны получила беспрецедентную «накачку» ликвидности. Тем самым удалось ускорить экономический рост, который за 2018 г. по предварительным оценкам должен составить 2,1%. По словам председателя ЕЦБ М. Драги, этого достаточно для прекращения программы стимулирования экономики. Кроме того, по внутренним нормативам, ЕЦБ не имеет права наращивать портфель государственных облигаций отдельно взятой страны более чем до 2/3 от их общей эмиссии. Вместе с тем пока нет никаких планов по отходу от стратегии нулевой ставки в 2019 г. С учётом текущей учётной политики ФРС США, это означает долгосрочную тенденцию к ослаблению евро и улучшение конкурентоспособности европейских товаров.
Заключение
Влияние процентных ставок центральных банков на темпы экономического роста огромно. Но не стоит забывать, что это лишь механизм корректировки, работающий в условиях здоровой экономической системы. В случае затяжной стагнации одних усилий ЦБ может оказаться недостаточно, особенно если все его традиционные рычаги уже задействованы. Так, по данным МВФ, ожидаемый рост ВВП Японии на 2018 г. составит 1,1%, а в 2019 – лишь 0,9%. И это на фоне отрицательной учётной ставки. Поэтому для инвесторов наиболее интересны умеренно-инфляционные рынки с невысокими по местным меркам ставками и отработанным арсеналом средств финансового регулятора.
Всем профита!
14.12.2018