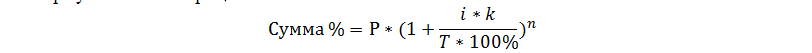Что такое дифференцированный платеж
Содержание:
- Онлайн калькулятор аннуитетных платежей
- Достоинства и недостатки двух методов расчета
- Аннуитетные платежи
- Какой кредит выгоднее, с аннуитетными или дифференцированными платежами
- Что это такое?
- Досрочное погашение
- Дифференцированные платежи это выгодно
- Аннуитетный платеж
- Что такое дифференцированный платёж по кредиту?
- Два вида платежа: аннуитетный и дифференцированный
- Страхование жизни или аннуитет: что выбрать
- Что такое дифференцированный платеж
- Формулы расчёта кредитных платежей
- Плюсы и минусы
Онлайн калькулятор аннуитетных платежей
Для того чтобы воспользоваться услугой по расчёту выплат при аннуитетном способе, предоставляемым онлайн, необходимо найти сайты, оказывающие данную услугу. Калькулятор обычно включает в себя следующие части:
- Указание того, какой именно способ расчёта используется.
- Далее необходимо указать размер средств, которые предоставляются в кредит.
- Необходимо вписать в соответствующую графу годовую ставку займа.
- В большинстве случаев требуют указать первый месяц выплаты регулярных платежей по займу.
После этого требуется кликнуть мышкой на кнопку «Рассчитать». После проведения необходимых вычислений на странице будет подробно показан полученный результат.

Пример аннуитетного графика платежей
Между различными версиями таких калькуляторов могут иметься отличия:
Иногда предоставляется возможность сохранить полученные результаты в памяти, чтобы было удобно сравнивать их между собой.
Не стоит забывать, что возвращение кредита включает в себя не только возврат основной суммы, но и уплату комиссионных, которые могут быть разовыми или регулярными. Эта особенность может учитываться в некоторых калькуляторах.
Иногда у заёмщика может возникнуть возможность досрочного возвращения одолженной суммы. Это происходит, например, если его доходы увеличились по какой-либо причине
В этом случае важно узнать сумму кредита с учётом произведения досрочного погашения. Оно может быть полным или частичным
В некоторых онлайн калькуляторах может быть предоставлена возможность учесть рассматриваемую ситуацию.
Есть кредиты, в которых нужно дополнительно учесть стоимость страховки. Для оценки полной суммы кредита необходимо включить также её цену, поскольку иногда такое требование носит обязательный характер. Такая ситуация возникает при получении ипотечного кредита. В этом случае требуется застраховать купленную квартиру. Страховые платежи можно рассчитать с помощью соответствующего онлайн калькулятора и прибавить к стоимости кредита.
Достоинства и недостатки двух методов расчета
Что выгоднее заемщику, аннуитетная или дифференцированная плата за кредит? Ответ на этот вопрос неоднозначный. Он зависит от самого заемщика, его финансовых возможностей, суммы и срока займа. Посмотрим на этот вопрос с разных сторон и выявим плюсы и минусы обоих способов.
Достоинства АП:
- Одинаковая ежемесячная сумма более удобная для тех, кто не хочет каждый раз заглядывать в график погашения. Можно настроить автоплатеж и вообще не вспоминать о долге.
- При долгосрочном кредитовании, например ипотеке, вы на несколько лет вперед можете планировать семейный бюджет. Учитывая, что с годами доход семьи может вырасти, кредитное бремя будет уже не таким тяжелым.
- Вы можете рассчитывать на большую сумму займа, чем при дифференцированных взносах. Банк ориентируется на ваш доход и ежемесячную нагрузку по кредиту. При АП она одинаковая, а при ДП в первые годы выше, чем в последующие.
Недостатки АП:
- Значительная переплата по сравнению с ДП. Особенно это заметно при долгосрочном кредитовании.
- При досрочном погашении вы можете быть сильно удивлены, что сумма долга изменилась незначительно. Это связано с тем, что при АП основной долг уменьшается меньшими темпами, чем проценты.

Достоинства ДП:
- Ежемесячная плата меньше с каждым месяцем. При долгосрочном кредитовании эта разница становится ощутима. Например, по нашему последнему примеру с ипотекой в первое время вы будете платить более 27 000 рублей, а в последние – только около 12 000 руб. Тогда как при АП ежемесячный взнос составит 21 492 руб. до конца срока.
- Переплата значительно ниже, чем при АП. Это существенный фактор. Ведь всем нам известна поговорка, что берем в долг чужие деньги, а возвращаем свои. А делать это очень не хочется.
- Экономия на ежегодной страховке, т. к. сумма основного долга уменьшается быстрее, чем при АП. А страховой взнос рассчитывается именно от остатка долга. Напоминаю, что страхование объекта залога при ипотеке обязательно.
- Остаток задолженности сокращается быстрее, чем при АП. Например, по нашему условному примеру через 24 месяца осталось погасить 166 666,67 руб. при ДП и 186 914,82 руб. при АП. Почти на 20 000 руб. меньше. Поэтому при досрочном погашении вы внесете меньшую сумму, чем при оплате по аннуитету.
Фрагмент графика при ДП.

Фрагмент графика при АП.

Недостатки ДП:
- Значительная финансовая нагрузка на заемщика в начале срока кредитования. Иногда случается переоценка своих возможностей и вытекающие отсюда проблемы. В этом случае полезно знать, что будет, если не платить кредит.
- Рассеянных или недисциплинированных заемщиков может не устроить разная сумма оплаты. Они рискуют ее пропустить или внести не совсем ту, что прописана в графике расчетов с банком.
- Из-за повышенной нагрузки на начальном периоде банк может одобрить заем в меньшем размере, чем вы рассчитывали.
Аннуитетные платежи
При осуществлении платежей в фиксированных значениях по мере погашения изменяется структура оплаты: если на первых сроках основная часть платежа представляла собой выплату по процентам, лишь незначительно снижая основной долг, то по мере приближения срока окончания выплат, становится больше доля, отводимая на возврат основной суммы. Данный способ позволяет финансовой организации обезопасить себя на случай недополучения дохода в связи с невозвратом долга или досрочной полной выплатой.
Многие заемщики находят такой вариант уплаты максимально удобным – нет необходимости каждый раз сверять, какая сумма должна перечисляться в этот месяц. Также можно легко планировать предстоящие траты с учетом фиксированного взноса по кредиту.
Порядок расчета
Несмотря на кажущуюся простоту, формула для определения аннуитетного платежа довольно сложна, в связи с чем большинством финансовых организаций разработаны и предлагаются к использованию кредитные онлайн-калькуляторы, автоматически рассчитывающие платеж в зависимости от вводимых условий кредитования.
Суть расчета заключена в учете всей суммы по процентам за весь период кредитования и суммы основного долга, разделенных по равным платежам на весь срок займа. В результате заемщик сталкивается с ситуацией, когда основной долг на первых этапах погашения практически не меняется. Для того чтобы рассчитать сумму, требуемую для погашения, необходимо выполнить два действия:
- Определить коэффициент аннуитета.
- Умножить размер основного долга на коэффициент.
Большую сложность представляет расчет в первой части при установлении величины коэффициента.
Формула для нахождения аннуитетного коэффициента выглядит следующим образом:
- С – 1/12 ставки кредита;
- п – период использования заемных средств в месяцах.
Из данного платежа в первые месяцы погашения основные средства направляются на оплату процентов
Стоит принять во внимание, что возврат основного долга незначителен
Плюсы и минусы
Такая система расчета имеет положительные свойства как для банка, так и для заемщика. Вот основные из них:
- Для кредитной организации аннуитет предполагает максимальное сохранение прибыли даже в случае, если заемщик решит погасить долг быстро, вне графика.
- Для клиента подобная схема позволяет тщательнее планировать будущие траты, даже на длительный срок, ведь взнос остается неизменным из месяца в месяц.
Еще одним достоинством аннуитетного платежа для граждан является доступность размера платежа на всех этапах погашения. Для ипотечных заемщиков подобный расчет позволяет запрашивать и успешно получать большие суммы для приобретения жилья, так как сумма долга влияет на размер взноса, а он остается равным в течение всего периода погашения. Тем не менее, аннуитетный платеж влечет за собой более высокую переплату. При досрочном погашении кредита с аннуитетным платежом банк сохраняет максимум выплат по процентам, т. к. основная доля приходится на первые месяцы обслуживания долга.
Какой кредит выгоднее, с аннуитетными или дифференцированными платежами
Если вы обратите внимание, большинство банков предоставляют возможность погашать кредит только по аннуитетному способу. И лишь незначительное количество кредитно-финансовых учреждений с целью привлечения клиентов предлагают то, что вам удобнее, — дифференцированную или аннуитетную оплату
К ним относятся:
- Россельхозбанк;
- Петрокоммерц;
- Газпромбанк;
- Нордеа Банк.
Почему многие банки (Сбербанк, ВТБ, ОТП Банк, Альфа-Банк, Тинькофф Банк, Райффайзенбанк и др.) не оставляют человеку выбора? Ответ прост. Им просто выгодна аннуитетная система. Значит, можно сделать вывод, для заемщика она не столь привлекательна. Однако брать на себя право утверждать, что тот или иной вид платежей лучше, мы не рискнем. Все потому, что у каждого из них есть свои преимущества и недостатки.
Одному подойдет лучше аннуитетная система, другому – дифференцированная. Опираясь на их особенности, свою ситуацию, и ответы на вопросы, приведенные ниже, вы должны лично сделать выбор. Задайтесь вопросами:
- какой вид кредита вам нужен (потребительский, ипотечный, автокредит и т.п.);
- на какой срок и какая нужна сумма;
- какой суммой вы располагаете на текущий момент;
- как вам удобнее, сразу вносить большие платежи или меньшие по размеру, но выплата устраивает дольше.
Если вами движет удобство, тогда целесообразен аннуитетный способ. Вам не придется каждый раз сверяться с графиком платежей, волноваться за то, что возникнет опасность остаться без денег после уплаты кредита. Более того, такая система погашения дает возможность взять более серьезную сумму кредита, особенно, если речь идет об ипотеке. При дифференцированных платежах кредитор заведомо дает меньше. Но если для вас на первом месте определяющим фактором является величина переплаты, выбирайте этот вид погашения.
Итог
Каждый заемщик отдает предпочтение тому виду платежей, который ему более удобен и выгоден. Одни готовы в первое время затянуть пояса, перечисляя деньги кредитору по дифференцированной схеме. Другие берут кредит на пределе своих возможностей и лучше планируют свой бюджет при аннуитетной системе. Попросите оператора банка, чтобы он распечатал вам графики по обоим видам платежей. Взвесьте все за и против. Подумайте, готовы ли вы быстрее отдать долг, отказав себе в удовольствиях, или спокойно будете себя чувствовать, возвращая кредитные средства с надеждой на снижение стоимости платежей за счет девальвации и инфляции.
Поставьте, пожалуйста, оценку автору за статью!
Что это такое?
Аннуитет от латинского annuus, ежегодный, годовой, означает как финансовую ренту и отражает в числовом выражении график выплат:
- долга;
- процентов;
- прочих обязательств, разбитых на определенные равные промежутки времени, вносимые должником в равных частях.
Платежи, рассчитанные по такой форме, облегчают ипотечному заемщику первоначальные выплаты, и позволяют спланировать ежемесячный бюджет.
Различают два вида аннуитета – постнумерандо и преднумерандо, каждый из которых привязан к дате выплат, которую определяет приставка пост или пред:
- в первом варианте оплата производится в конце отчетного периода;
- во втором непосредственно перед его началом.
Для обоих видов расчет платежей определяется на основании формулы использующей коэффициент аннуитета.
Как рассчитать?
Коэффициент преобразовывает едино-разовую оплату на текущий момент в платежный ряд.
Для дальнейших расчетов используется величина процентной ставки и параметр, обозначающий период (срок кредитования).
Ежемесячные суммы могут округляться, а погрешность расчета отражается на выплате за последний период. Расчет можно сделать самостоятельно по двум формулам.
Банк может внести изменения в математический результат, если в состав суммы аннуитета включены:
- дополнительные комиссии;
- прочие обязательные платежи (страховка, аренда банковской ячейки, обслуживание счета и прочие).
Для вычисления ежемесячного платежа необходимо использовать базовую формулу коэффициента (K), которая состоит из полной процентной ставки (i) и срока (периода кредитования).
Если кредит разбит на месяцы, расчет необходимо производить следующим образом:
Окончательная сумма ежемесячного платежа (S) составит:
где А – сумма кредита, включающая тело и проценты за пользование (ренту).
Расчет аннуитетных платежей по ипотеке, кроме прочего, снижает банковские риски путем увеличения общей суммы кредита.
Досрочное погашение
Оплата займа с опережением срока всегда несет в себе существенную экономию средств вне зависимости от выбранного графика оплаты. Но в случае с дифференцированными платежами разница будет более заметна.
Досрочное погашение позволяет серьезно сэкономить при пользовании кредитом, ведь при дифференцированных платежах с уменьшением основного долга снижается величина ежемесячного отчисления за счет снижения начисляемых процентов.
Однако, для этого недостаточно просто разместить необходимую сумму на кредитном счету. Для досрочного погашения кредита клиенту следует обратиться в отделение банка с соответствующим заявлением. В этом случае плательщик может рассчитывать на сокращение срока действия кредита или на уменьшение ежемесячного платежа. Не все кредитные организации предоставляют возможность подобного выбора, поэтому такая возможность следует заранее обсудить с представителями банка и проследить, чтобы она была отмечена в договоре.
Как самостоятельно рассчитать размер дифференцированного платежа

Расчет дифференцированного платежа
Размер погашения основного долга исчисляется следующим способом: нужно сумму кредита поделить на общее число месяцев, в которое планируется погашение кредита. Результат и будет являться основной платой по кредиту.
b = S / N , где
b – основной платёж, S – размер кредита, N – количество месяцев.
Для определения количества начисленных процентов необходимо остаточную сумму кредита помножить на ставку по кредиту, а затем поделить на 12 месяцев.
p = Sn * P / 12, где
p –проценты, Sn – остаток задолженности на период, P – годовая процентная ставка по кредиту.
Для того, чтобы найти Sn (остаточная задолженность), необходимо размер основного платежа умножить на количество прошедших периодов, а полученное число вычесть из изначальной суммы кредита.
Sn = S – (b * n) , где
n – количество прошедших периодов Однако, для вашего удобства в сети Интернет есть огромное количество онлайн калькуляторов для расчета подобных данных. Их использование существенно сократит время и позволит заранее еще до визита в банк оценить свои силы и определиться с удобным для вас графиком.
Дифференцированные платежи это. Итоги
 При выборе способа расчета ежемесячного платежа следует быть аккуратным и грамотно рассчитывать свои возможности. Дифференцированный график из-за особенностей расчета позволяет сильно сэкономить на общей переплате, но предъявляет большие требования к оплате первых месяцев кредита. Это выгодно при использовании больших займов на длительный срок (более 5 лет).
Некоторые кредитные организации позволяют произвести перерасчет и изменить график оплаты. Банки, как правило, заинтересованы в получении выданных ранее средств. Однако, это является скорее исключением, нежели правилом.
https://youtube.com/watch?v=N2ESZf34zT8
Дифференцированные платежи это выгодно
Подобный вид платежей имеет ряд неоспоримых преимуществ. На каждом из них следует остановиться подробнее.
Во-первых, итоговая переплата при дифференцированных платежах будет меньше, чем займ на аналогичный срок с аннуитетными (равными) взносами. Это вызвано тем, что сумма основного долга гасится равномерно за счет фиксированной оплаты, а начисляемые проценты уменьшаются пропорционально снижению суммы кредита.
Для примера возьмем ситуацию с ипотечным кредитом на 2 000 000 рублей при ставке 15% годовых и сроке 120 месяцев (10 лет). При дифференцированных платежах итоговая переплата будет меньше на сумму около 360 000 рублей за весь срок по сравнению с равными платежами на то же время и при той же ставке. Это около 36 000 в год или 3 000 рублей в месяц.
Стоит отметить, что вне зависимости от суммы кредита, срока договора или кредитной ставки, дифференцированный график платежей всегда будет содержать меньшую итоговую переплату.
Во-вторых, дифференцированные платежи облегчают нагрузку в последние месяцы действия кредитного договора. В случаях больших займов на длительный срок подобная особенность может сыграть на руку заемщику. Пока мы молоды и можем трудиться, есть возможность платить больше.
Если клиент может себе позволить обслуживать кредит с высоким ежемесячным взносом первую половину срока действия договора, то ближе к его окончанию сумма ежемесячного платежа будет существенно меньше. Так при той же ипотеке в 2 000 000 рублей платеж в первый месяц составляет около 42 000 рублей, а последний платеж будет меньше 17 000 рублей.

Плюсы и минусы дифференцированных платежей
Аннуитетный платеж
Это вид расчета погашения долга по ипотечному кредиту, при котором ежемесячный платеж остаётся постоянным в течение всего срока кредитования.
Фиксированная сумма ежемесячного платежа получается за счёт того, что часть денег, идущая на погашение тела кредита, со временем увеличивается, а часть, идущая на оплату процентов за пользование кредитом — уменьшается. Это означает, что первые месяцы ипотеки заёмщик большей частью оплачивает проценты банку, и только к середине срока кредитования, сумма идущая на погашение основного долга увеличивается до существенных значений. Поскольку, сумма основного долга уменьшается медленно, то и процентов на остаток долга начисляется больше. Переплата по кредиту в этом случае может быть довольно существенна.
Наглядно представить принцип формирования аннуитетного платежа, можно взглянув на приведённый ниже график.

Формула расчета
- An — аннуитетный ежемесячный платёж
- S — первоначальный размер основного долга
- P — процентная ставка по кредиту
- N — срок кредита в месяцах
Данная формула применяется во всех кредитных организациях и используется в большинстве кредитных калькуляторов.
Таблица
Расчет по ежемесячных аннуитетных платежей можно увидеть в таблице. В качестве примера рассмотрим кредит 500 тыс. рублей со сроком погашения один год, под 14% годовых.
| № | Ежем. платеж | Осн. долг | Проценты | Ост. долга |
| 1 | 44 893.56 | 39 060.23 | 5 833.33 | 460 939.77 |
| 2 | 44 893.56 | 39 515.93 | 5 377.63 | 421 423.85 |
| 3 | 44 893.56 | 39 976.95 | 4 916.61 | 381 446.90 |
| 4 | 44 893.56 | 40 443.34 | 4 450.21 | 341 003.55 |
| 5 | 44 893.56 | 40 915.18 | 3 978.37 | 300 088.37 |
| 6 | 44 893.56 | 41 392.53 | 3 501.03 | 258 695.84 |
| 7 | 44 893.56 | 41 875.44 | 3 018.12 | 216 820.40 |
| 8 | 44 893.56 | 42 363.99 | 2 529.57 | 174 456.41 |
| 9 | 44 893.56 | 42 858.23 | 2 035.32 | 131 598.18 |
| 10 | 44 893.56 | 43 358.25 | 1 535.31 | 88 239.93 |
| 11 | 44 893.56 | 43 864.09 | 1 029.47 | 44 375.84 |
| 12 | 44 893.56 | 44 375.84 | 517.72 | 0.00 |
| Переплата по процентам: 38 722.71 руб. | ||||
| Общая стоимость кредита: 538 722.71 руб. |
Плюсы
- Фиксированный платеж на весь срок кредитования, позволяет планировать свой бюджет
- Банки более лояльны к заемщикам, претендующим на аннуитетную схему погашения кредита.
Минусы
- Существенная переплата процентов за пользование кредитными средствами
- При рефинансировании кредита, убытки могут перекрывать выгоду
Что такое дифференцированный платёж по кредиту?
Сначала — немного теории. После того как все документы, включая справку 2-НДФЛ, собраны и средства перечислены заёмщику, тому предстоит в указанные в договоре сроки погасить задолженность. Чтобы обезопасить свои финансы и не позволить кредитополучателю взять на себя неподъёмное бремя, банк разбивает конечную сумму на порции-платежи, которые необходимо вносить не реже раза в месяц.
 Дифференцированные платежи подразумевают одинаковые выплаты по телу кредита в каждом отчётном периоде
- Аннуитетные платежи — это одинаковые суммы, выплачиваемые на всём протяжении расчётов с кредитором. Не имеет значения, первая это выплата или последняя, сколько осталось основного долга и сколько ещё выплачивать по процентам; каждый месяц заёмщик будет вносить на счёт банка деньги в равном объёме. В таком случае финучреждения, чтобы гарантировать получение прибыли, в первую очередь наращивают выплаты по телу кредита с первого по последний платёж, в том же соотношении уменьшая выплаты по начисленным процентам. Даже если кредитополучатель в один прекрасный момент перестанет исправно вносить деньги, банк получит значительную часть своих процентов, а основную сумму сможет взыскать через суд или продать коллекторскому агентству.
- Дифференцированные платежи — это суммы, плавно уменьшающиеся от первой к последней выплате. Отсюда и название: размер каждого взноса отличается от других, и любой платёж меньше предыдущего и больше последующего. Ежемесячный перевод состоит из фиксированной части основного долга и процентной ставки, вычисляемой в соответствии с остатком по телу кредита. Вполне понятно, что выплаты по основному долгу вплоть до погашения остаются одинаковы, в то время как платежи по процентам постепенно сходят на нет — отсюда и общее снижение размеров выплат. Такой подход не слишком любим банками, поскольку создаёт повышенные риски; способствует сохранению популярности аннуитетных платежей и недостаточная финансовая грамотность населения: большинство граждан просто подписывает договор кредитования, не заостряя внимания на деталях и в результате существенно переплачивая.
Знать разницу между аннуитетными и дифференцированными платежами необходимо: это вряд ли поможет выбраться из долговой ямы по кредитам, но даст шанс её избежать, удержавшись от подписания заведомо невыгодного контракта. При этом следует учитывать, что использование и аннуитетного, и дифференцированного способов расчёта регулярных платежей одинаково законно.
Правильнее заранее подобрать для себя оптимальные условия кредитования, просмотрев несколько программ и сравнив расчёты по аннуитетной и дифференцированной системам. Провести вычисления можно как самостоятельно, используя приведённые ниже несложные формулы, так и с помощью во множестве представленных в Сети онлайн-калькуляторов; второй способ проще и быстрее, но точно не интереснее.
Два вида платежа: аннуитетный и дифференцированный
Что такое аннуитет?
В теории финансов есть формула определения такого транша. Но я не думаю, что каждый человек должен ее знать. Во-первых, онлайн-калькуляторы на любом банковском или финансовом сайтах автоматизируют процесс расчета аннуитета.
Во-вторых, при кредитовании на руки вы обязательно получите график, в котором сумма будет прописана за каждый период. Хотите проверить банк? Тогда возвращайтесь к “во-первых”.
Для примера воспользуемся калькулятором и рассчитаем выплаты по кредиту аннуитетными взносами.

Результаты расчета:
- ежемесячный взнос – 16 607,15 руб.
- переплата – 97 857,58 руб.
- всего выплат – 597 857,58 руб.
Оставим такие же условия для примера и воспользуемся калькулятором. Результаты расчета следующие:
- ежемесячный взнос – 18 889… 14 028 руб.
- переплата – 92 500 руб.
- всего выплат – 592 500 руб.
Для полноты картины надо смотреть распечатку выплат за весь срок кредитования. Но это мы уже сделаем в следующей части статьи, в которой разберем, в чем разница двух видов платежей. Для удобства иногда буду пользоваться сокращениями АП и ДП.
Страхование жизни или аннуитет: что выбрать
Страхование жизни предусматривает защиту имущественных интересов клиента, связанных с его жизнью и смертью. В зависимости от рисков, можно выделить два варианта страхования:
- Страхование от смерти. При наступлении страхового случая, родственники умершего (либо другой выгодоприобретатель) получат от страховщика указанную в договоре сумму. Предлагается в рамках рискового страхования. Если страховой случай не наступает, все взносы становятся собственностью компании
- Страхование на дожитие. Данный вариант, помимо страхования, предусматривает выплату определенной накопленной суммы в случае дожития застрахованного до указанного в договоре возраста. Действует в рамках накопительного и инвестиционного страхования. Взносы в такие программы как правило выше, чем в первом случае
По сравнению с аннуитетным страхованием, здесь не предусмотрено дробление суммы выплат на длительный период. Поэтому выбор программы зависит от цели клиента.
- Страхование от смерти позволяет защитить родственников клиента от финансовых трудностей в случае его ухода из жизни
- Страхование на дожитие – это способ накопить крупную сумму денег к определенному моменту. Например, мало кто откажется получить миллион рублей в подарок на 60-летие
- Аннуитетное страхование дает возможность получения гарантированного дохода в течение всей жизни. Иными словами, это дополнительная пожизненная пенсия, выплачиваемая страховой компанией. Может следовать после страхования на дожитие путем перевода страхового полиса на выплату регулярной ренты
Что такое дифференцированный платеж
График платежа, сформированный по дифференцированной схеме платежей, подразумевает уменьшение суммы регулярного платежа каждый месяц. Это связано с тем, что при такой схеме погашения кредита проценты начисляются на остаток долга, который сокращается с каждым взносом. Вносимые платежи также состоят из двух частей:
Мнение эксперта
Анастасия Яковлева
Банковский кредитный эксперт
Подать заявку
Прямо сейчас вы можете бесплатно подать заявку на займ, кредит или карту сразу в несколько банков. Предварительно узнать условия и рассчитать переплату на калькуляторе. Хотите попробовать?
- Основного долга.
- Начисленных процентов.
Но в данном случае клиент в первую очередь погашает тело кредита и только небольшую часть начисленных процентов. Обычно банк при заключении кредитного договора выдает график платежей со всеми расчетами. Но если по каким-то причинам вам нужно самостоятельно рассчитать сумму следующего платежа, сделать это можно следующим способом по формуле: Сумма платежа = остаток основного долга/количество процентных периодов + остаток основного долга*% ставку/100*12.
Разъяснение формулы:
- Под остатком основного долга подразумевается сумма основного долга (тела кредита) к дате платежа.
- Процентные периоды – это количество оставшихся месяцев.
- 100*12 нужно для получения в результате суммы процентов, начисленных за 1 месяц.
Формула состоит из двух частей: первая рассчитывает сумму для погашения части основного долга, вторая – сумму начисленных процентов за 1 месяц.
В данном случае при погашении основная часть ежемесячных внесенных средств идет на покрытие тела кредита, а проценты рассчитываются каждый месяц и прибавляются.
Пример. При оформлении займа суммой в 50 000 рублей на 7 месяцев под 29%, график платежей будет выглядеть следующим образом.
| Дата платежа | Размер платежа, руб. | Основной долг, руб. | Начисленные проценты, руб. |
| 25 апреля | 8351,19 | 7142,86 | 1208,33 |
| 25 мая | 8178,57 | 7142,86 | 1035,71 |
| 25 июня | 8005,95 | 7142,86 | 863,10 |
| 25 июля | 7833,33 | 7142,86 | 690,48 |
| 25 августа | 7660,71 | 7142,86 | 517,86 |
| 25 сентября | 7488,10 | 7142,86 | 345,24 |
| 25 октября | 7315,48 | 7142,86 | 172,62 |
| Итого: | 54833,33 | 50 000 | 4833,33 |
Итоговая переплата по кредиту составит 4833,33 рубля. Как видно из таблицы, из суммы ежемесячного платежа большая часть покрывает сумму основного долга, который не меняется на протяжении всего периода. Сумма начисленных процентов заметно уменьшается к концу срока, но размер ежемесячного платежа не претерпевает больших изменений, хоть немного и уменьшается. Таким образом, такая схема позволяет очень хорошо сэкономить на переплате, так как при начислении процентов в расчет берется не весь долг, как при аннуитете, а оставшаяся сумма к погашению.
Положительные и отрицательные стороны дифференцированной схемы погашения кредита
Экономия на переплате не означает, что дифференцированные платежи – идеальный вариант для погашения кредита. Здесь также есть свои преимущества и недостатки.
Плюсы:
- Общая сумма переплаты по займу меньше, так как проценты начисляются только на фактический остаток задолженности.
- Сумма ежемесячных взносов постепенно уменьшается, поэтому ближе к окончанию срока снижается нагрузка на клиента.
- Сниженный риск невыплаты кредита. Если даже со временем возникнут финансовые проблемы и снизится доход, долг отдать будет несложно, так как размер платежей уменьшился.
- В случае нарушения договора со стороны заемщика, размер начисленной неустойки будет небольшим, так как в течение периода исправного погашения основной долг равномерно уменьшался.
- Есть определенная выгода при досрочной выплате долга.
Минусы:
- Большая сумма платежей в первые месяцы погашения кредита. Не каждый заемщик может позволить себе.
- Ежемесячное изменение суммы к внесению, что неудобно для забывчивых клиентов. Постоянно нужно обращаться к графику, чтобы уточнить сумму к оплате в конкретном периоде.
- Нужно показывать высокие доходы, чтобы банк одобрил такой кредит, так как в расчет принимаются суммы увеличенных первых ежемесячных платежей.
Формулы расчёта кредитных платежей
Чтобы окончательно определиться со схемой погашения, необходимо выполнить расчеты. В результате клиент будет иметь четкое представление о сумме переплаты по каждому из графиков.
Для расчета аннуитета используется довольно сложная формула:
Х = S * (Р + (Р/(1+Р)N-1)
Х- сумма ежемесячного взноса;
Р- ставка в расчете на один месяц (годовую ставку нужно разделить на 12);
N – количество месяцев выплаты задолженности согласно графику.
Чтобы определить процентную часть платежа, необходимо остаток долга на конкретную дату умножить на годовую ставку и разделить на 12. Полученный результат – сумма процентов за прошедший месяц:
Рn = Sn * Р / 12
Рn – проценты за один месяц;
Sn – размер остатка по займу;
Р – процентная ставка, годовых.
 вычисление ежемесячных выплат
Чтобы узнать сумму, какая будет направляется на «тело», нужно из общей суммы обязательного взноса вычесть начисленные проценты:
s = х — рn
х- размер обязательного взноса;
рn – проценты на определенную дату;
Порядок расчета дифференцированного платежа
В данном случае определить сумму ежемесячного взноса намного проще.
Сначала нужно узнать часть, которая идет на погашение основного долга. Для этого сумму выданного кредита делят на количество месяцев погашения согласно графику.
Далее определяют проценты за прошлый период по формуле:
НП=ОК*(ПС/12)
НП- проценты за прошлый месяц;
ОК – остаток кредита ;
ПС – процентная ставка в годовых.
 расчет дифференцированного платежа
Просчитать платеж по любой из схем за несколько минут можно с помощью кредитного калькулятора. Выполним расчеты по таким исходным данным:
- сумма кредита – 500 000 рублей;
- договор заключен на 60 месяцев;
- процентная ставка – 28% годовых.
Подставив эти значения в кредитный калькулятор, получим следующие результаты:
- Сумма ежемесячного взноса по аннуитетному графику составит 92 рублей, а общая переплата — 434073.97 рублей.
- В первый месяц на погашение основного долга пойдет только 3901.25 рублей, а на проценты — 67.
- На следующий месяц это соотношение изменится несущественно: тело — 3992.28 рублей, проценты — 11575.64.
- В последний месяц пропорция будет равна: тело — 15212.98 рублей, а проценты — 354.94.
Результаты по дифференцированной схеме:
- Сумма первого платежа — 20 000 рублей, а последнего — 77 рублей.
- Общая переплата 355833.33 рублей.
- В первый месяц тело кредита уменьшится на 8333.33 рубля, а проценты составят — 11666.67.
- Во втором платеже сумма погашения основного долга остается неизменной – 8333,33 рублей, а проценты — 11472.22.
- В последний месяц заемщику начислят 194.44 рублей процентов.
 подсчет выплат по дифференцированной схеме
Плюсы и минусы
2 основных способа расчёта по полученному займу — это дифференцированный и аннуитетный способы выплат. Какой из них предпочтительней? Какой способ выгоднее?
Финансовые особенности мы рассмотрели ранее. Но здесь есть и другие моменты:
В точности один и тот же размер сумм выплат
Важно это или наоборот, несущественно? Если вы всё время, до копейки, знаете свой размер платежей, то это не только создаёт определённый душевный комфорт, определённое чувство уверенности в себе. Также, это сильно снижает риск произведения неверного расчёта с банком
Ведь в том случае, если оплата не произошла вовремя или не в положенном размере, то заёмщик может получить определённые штрафные санкции.
Другая сторона вопроса — это возможность досрочного погашения кредита. При аннуитетных платежах на первом этапе большую часть выплаченных сумм составляют проценты. И если вы захотели полностью выплатить тело кредита, то будете неприятно удивлены, увидев то, как мало вы до сих пор выплатили. При дифференцированных платежах эта ситуация выглядит более выгодной.
Теперь поговорим о размерах регулярных выплат. Как мы уже говорили, при стандартной системе они будут гораздо больше, но на каком-то этапе станут меньше, чем аннуитетные платежи. С одной стороны, если вы обеспеченный человек, вам будет выгоднее платить сравнительно большими порциями. Но давайте вспомним об ипотечных кредитах. Есть кредиты, которые рассчитаны на 10 лет или менее. Однако, существуют и такие, которые отдают в течение 30 лет или даже более длительного периода. В подобной ситуации важное значение имеет распределение финансовой нагрузки в соответствии с возрастом плательщика. Естественно предположить, что в молодые годы есть больше финансовых возможностей для выплаты таких ипотечных кредитов. В таком случае более удобными будут выглядеть дифференцированные платежи, а не аннуитетные.
Не забудем о действии инфляции. С течением времени она понижает ценность денег, и разница при оплате кредита по различным системам будет постепенно несколько уменьшаться.