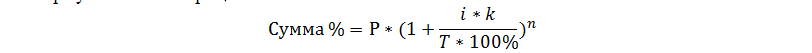Что такое депозит в банке
Содержание:
- Ставки по вкладам в банках Зеленограда
- Что представляет собой депозит?
- Что такое вклад и каковы его функции и виды?
- Чем отличается накопительный счет от вклада (депозита)
- Что такое Депозит
- Депозиты в банках для физических лиц — что это такое простыми словами и как работает
- Как начисляются проценты по банковским депозитам?
- Банковский депозит – это что?
- Банки с самыми выгодными условиями по вкладам
- Отличия вклада от депозита
Ставки по вкладам в банках Зеленограда
Каждая программа по открытию депозита включает в себя некоторые базовые условия, в том числе и проценты по вкладам в Зеленограде. Как правило, именно на них все ориентируются в первую очередь при выборе своего вклада и банка в Зеленограде.
Однако, ставки по депозитам влияют на размер получаемого вами дохода в тесной взаимосвязи со всеми остальными параметрами депозитов в Зеленограде
Первым делом обратите внимание на тип депозитной программы, которую вы выбираете:
- срочные вклады Зеленограда с жестким ограничением срока действия договора обычно подразумевают самые большие проценты;
- бессрочные вклады, по условиям которых вы в любой момент можете закрыть депозит и снять средства, обычно характеризуются более низкими ставками по вкладам в банках Зеленограда.
Соответственно, если вы хотите разместить средства под высокие проценты, то рассчитывайте свои финансовые возможности так, чтобы вы могли соблюдать соответствующие жесткие правила:
- запрет на закрытие банковского вклада в Зеленограде раньше установленного срока;
- запрет на частичное снятие средств при любых обстоятельствах.
За нарушение подобных ограничений по вкладам в банках Зеленограда банк может применить штрафные санкции вплоть до снижения изначальной процентной ставки
По процентам стоит обратить внимание и на период их выплат, особенно если вы рассматриваете депозит в Зеленограде как источник постоянного дохода. Вариантов существует несколько:
- ежедневно;
- раз в неделю;
- раз в месяц;
- раз в квартал;
- только в конце срока.
Согласно законодательству, начисляются все проценты по вкладам физических лиц в Зеленограде ежедневно, но банк сам определяет наличие капитализации процентов по каждой депозитной программе
В каком банке Зеленограда лучше открыть вклад?
В 2020 году с депозитами работают очень многие банки Зеленограда: СберБанк, Банк ВТБ, Газпромбанк, Альфа-Банк, Россельхозбанк и др.
Чтобы открыть вклад в Зеленограде на самых выгодных условиях, придется потратить большое количество времени на поиск и изучение всей необходимой информации.
Быстро решить эту задачу вам поможет специальный депозитный калькулятор на этой странице:
- Введите ваши требования к депозиту.
- Получите полный список актуальных вкладов в банках Зеленограда на сегодня обновленные.
После этого вы сможете сделать взвешенный выбор, а также сразу же отправить онлайн-заявку по выбранной депозитной программе Зеленограда.
Дополнительная информация по вкладам в Зеленограде
|
|
Что представляет собой депозит?
Буквально любой человек хотя бы один раз посещал банк с определенной целью. Часть из этих людей получали предложение от банка внести депозит или приходили сами с данной целью. Слово депозит является популярным и довольно часто используется в обиходе современных людей. Однако далеко не каждый имеет представление о том, что такое депозит.
Что такое депозит
Люди зачастую путают значение слова депозит со словом вклад. Последний подразумевает передачу денежных средств в банк под ставку рефинансирования, установленную Центральным банком Российской Федерации. Депозит же, в свою очередь, предоставляет собой по сути вклад, но не денежных средств, а других предметов — ценных бумаг (акций, облигаций), драгоценных металлов и т.п., под процент, устанавливаемый банком самостоятельно на свое усмотрение.
Недостатки и преимущества депозита
Депозит как одна из услуг банка обладает рядом преимуществ и недостатков. К преимуществам можно отнести:
- Возможность получить денежную сумму за пользование банком депозитом клиента (то есть процент);
- Обеспечить сохранность предмету депозита (ценным бумагам, драгоценным металлами).
Это два весомых и основополагающих преимущества.
Из недостатков выделим следующие:
- Маленький процент (клиенту не удастся получить большую сумму денег от банка в виде процентов с депозита, поскольку банк устанавливает крайне низкую процентную ставку, значительно ниже ставки рефинансирования Центрального банка);
- Невозможность банка использовать полноценно предмет депозита (данный недостаток носит двойной характер, поскольку он является двусторонним, то есть отрицателен для обеих сторон — клиента и банка. Банк не может полноценно использовать предмет депозита, в отличие, например, от предмета вклада — денежных средств. Его невозможно дать другим клиентам в кредит под проценты. Это минус для банка. Для клиента отрицательная сторона депозита в данном контексте выражается в получении меньшей прибыли — предмет депозита используется банком ограниченно, мало, поэтому и денег клиент получает с него мало).
Существует две разновидности процентной ставки по депозиту: нефиксированная и фикисированная. Первая из них представляет собой проценты, которые имеют возможность увеличиваться или уменьшаться после открытия депозита, во время его действия. Конечно, для клиента было бы однозначным преимуществом увеличение процентной ставки после открытия депозита, но такое происходит далеко не всегда.
Фиксированная процентная ставка представляется собой отсутствие возможности банка изменять размер процентов по депозиту после его открытия. Данная разновидность в целом носит позитивный характер, поскольку клиент может не беспокоиться, что процентная ставка может уменьшиться банком. Однако не исключена вероятность того, что она может и увеличиться, тогда клиента теряет выгоду. Выбирать способ установления процентной ставки клиенту самостоятельно
Важно знать, что не каждый банк предоставляет возможность открыть депозит под нефиксированную процентную ставку
Виды депозита
В зависимости от срока, на который открывается депозит, его можно классифицировать следующим образом:
- Депозит срочный;
- Депозит до востребования.
Первый вид депозита открывается на определенный срок, устанавливаемый клиентом по согласованию с банком. Клиент забирает предмет депозита в установленный день.
Второй — представляет собой открытие депозита без указания конкретной даты его закрытия. То есть, владелец предмета депозита сможет получить его в удобный для него день, когда он ему понадобится.
Банки отдают большее предпочтение и стараются поощрить немаленькими процентами первый вид депозита (срочный депозит). Это объясняется тем, что открывая депозит на конкретный установленный срок, клиент позволяет банку определить режим пользования предметом депозита вопреки вероятности закрытия депозитного счета клиентом в любой день.
Как открыть депозит
Депозит можно открыть в режиме онлайн и оффлайн. В настоящее время клиентам предоставляется возможность открывать депозитные счета, не выходя из дома через интернет. Для этого необходимо пройти процедуру регистрации личного кабинета на сайте выбранного банка и выбрать соответствующие параметры для открытия личного счета депозита. Второй вариант предусматривает личное присутствие клиента в банке, где он пишет заявление на открытие депозита.
Что такое вклад и каковы его функции и виды?
Финансовые учреждения и банки заинтересованы в получении вкладов. Средства помогут выполнять банковские операции, предлагать кредиты, инвестировать проекты, систему капиталовложения. Временно использует активы клиента, компания получает прибыль и платит вознаграждение. Процентная ставка от вклада всегда ниже кредитной ставки. Разница – это и есть прибыль финансовой организации.
Виды вкладов:
- Накопительный. Денежная сумма вкладывается на длительное время с постепенным пополнением. Банк гарантирует хранение и процентное вознаграждение клиенту;
- Универсальный. Договор учитывает не только возможность систематического пополнения, но и при желании в любое время вкладчик может снять нужную сумму;
- Валютный. Деньги хранятся в иностранной валюте. Курс доллара и евро по отношению к российскому рублю растёт, поэтому есть граждане, которые пользуются этим видом вклада;
- Инвестиционный. Это новый вид вклада, когда клиенту предлагается инвестировать конкретную отрасль. Доход прогнозировать сложно, поэтому в договоре основная прибыль в денежном эквиваленте не озвучивается.
Депозиты – это исключительно банковская привилегия?

Существуют финансовые организации, которые обещают значительную прибыль в короткий срок. С 2010 года существуют микрофинансовые организации.
Вложение средств в МФО привлекает условиями сделки:
- процентная ставка предлагается 10-50 процентов в год;
- оплачивает НДФЛ вкладчика в размере 13 процентов;
- возможно включить другие пункты условий, установленного образца договора нет.
Есть финансовые компании, которые играют на биржах. Часто депозиты вкладывают юридические лица.
Один из вариантов хранения капитала – золотовалютное сбережение. Нужно открыть вклад онлайн, заплатить нужную сумму за золото. В договоре информируется, слиток какого размера в граммах является собственностью клиента. Время от времени проверяется накопительный счёт, где фиксируется прибыль от виртуального вложения.
Чем отличается накопительный счет от вклада (депозита)
Банковский вклад (депозит) – это фиксированная денежная сумма, которую клиент передает на хранение банку и получает от этого доход в виде начисленных процентов. Условия хранения (например, срок, возможность пополнения и др.) прописываются в договоре.
Накопительный счет – это банковский счет, который можно пополнять в любое время, с него можно снимать деньги, когда они потребуются, и при этом получать бонусы в виде начисленных процентов.
СПРАВКА: накопительный счет может называться по-разному (счет-копилка, счет-сейф, онлайн-копилка, кубышка), но по сути это текущий банковский счет, владелец которого имеет право распоряжаться средствами на свое усмотрение в любое время, одновременно получая дополнительный доход. Подробнее о накопительных счетах читайте в нашей статье.
Вклад и накопительный счет принципиально различаются в следующем:
- Банковский вклад имеет определенный срок размещения, а накопительный счет открывается на почти неограниченный период (в договоре можно прописать любые удобные условия). Это связано с тем, что прогнозировать экономическое положение в стране крайне сложно. У вкладов же ставка, как правило, фиксированная и не изменяется на протяжении всего срока размещения (вклады с меняющейся ставкой встречаются редко).
- У вклада есть ограничение на пополнение и снятие средств. Имея накопительный счет, клиент сам решает, когда его пополнять, а когда снимать сбережения. Срок хранения денег влияет на величину процента, но зато существует возможность в любой момент распоряжаться собственными накоплениями.
- При досрочном закрытии вклада сгорают все начисленные проценты. Если клиенту срочно понадобилось забрать деньги, то с накопительного счета это можно сделать в тот же день, и при этом банк выплатит начисленные проценты, даже если счет будет полностью закрыт.
ВНИМАНИЕ! Денежные средства, которые размещаются и на накопительных счетах, и на вкладах, подлежат государственному страхованию, что позволяет защитить права и интересы вкладчиков
Что такое Депозит
Ключевой составляющей финансового благополучия человека и его семьи является умение сберегать деньги и делать накопления. Однако в современных условиях довольно высокой инфляции и стабильного роста цен хранить большие суммы дома или на банковской карте небезопасно и невыгодно. Деньги могут украсть, а с течением времени они фактически обесценятся или принесут владельцу очень маленький доход, в лучшем случае покрывающий инфляцию. Гораздо более перспективным вариантом является открытие депозитного счета.
Депозитный вклад — что это такое? Это сумма денежных средств, которую владелец передаёт финансовому учреждению, с целью в будущем получить материальную выгоду. Под выгодой в большинстве случаев подразумеваются денежные проценты. Такой счёт может быть открыт в банке или любом другом финансовом учреждении, предлагающем подобные услуги. Иногда в таком качестве даже рассматривают недвижимость, хотя это сравнение не совсем корректно — недвижимость не приносит доход сама по себе.

Депозит подразумевает хранение денег, драгоценных металлов и монет, акций и облигаций
Открытие такого счёта всегда сопровождается заключением договора, где стороны — собственник и финансовое учреждение — заранее устанавливают все условия сотрудничества. Собственник заранее примерно знает, какой доход получит от своих активов, хотя в случае с ценными бумагами выяснить точную сумму заблаговременно весьма проблематично.
Депозиты банков для физических лиц могут предусматривать разные условия и отличаются между собой уровнем доходности. Предпочтение стоит отдавать учреждениям, предлагающим максимальные процентные ставки и имеющим чистую репутацию, хорошо известным на рынке.
Доход по депозитам и вкладам облагается НДФЛ по стандартной ставке 13%. Однако есть льгота, которой могут воспользоваться большинство российских вкладчиков. Если процентная ставка по вкладу не превышает 13,5% годовых, платить подоходный налог с депозитов не нужно.
Чем Депозит отличается от банковского вклада
В повседневной речи понятия «депозит» и «банковский вклад» употребляются как синонимы, отличий от них на первый взгляд нет. Однако небольшая разница всё же существует. Под банковским вкладом понимается сумма денег, которую владелец передаёт банку на заранее определённый срок времени за денежное вознаграждение в виде процентов.
Депозит — более широкое понятие, которое обозначает не только деньги, но и другие активы:
- ценные бумаги;
- монеты;
- драгоценные металлы;
- акции и облигации.
Вклады открывают в банках, депозитные счета — в любом финансовом учреждении, дающем такую возможность. Например, покупка акций компании относится ко вторым, хотя и не предполагает никакого взаимодействия с банками.
Страховой депозит — что это такое? Так называется сумма, которую арендатор открывает по требованию собственника недвижимости, для покрытия непредвиденных расходов. Например, на ремонт сантехники, порчу мебели и т. д. Открытие такого счета не является обязательным, о его наличии стороны договариваются между собой при заключении договора аренды. К сфере инвестиций и сбережения денег это понятие не имеет отношения.

Депозиты открываются на определённый сроки или до востребования
В чем преимущество Депозита
Что такое банковский депозит? Это разновидность сберегательного счета, открывающего возможность хранить и приумножать доходы. Он имеет несколько выгодных преимуществ. Во-первых, он даёт возможность сберегать и умножать активы не только в деньгах, но и драгоценных металлах, монетах и даже ценных бумагах. Это разнообразие вариантов даёт возможность выбирать максимально выгодные условия, а также не замыкать список потенциальных партнёров банками.
Во-вторых, ценен сам по себе как источник финансового благополучия. Он позволяет накапливать активы (в денежном выражении или в альтернативной форме). Конечно, доход от депозитов не будет быстрым и очень большим, но при грамотном подходе можно рассчитывать на 10-15% годовых.
В-третьих, средства до 1,4 миллиона рублей застрахованы государством. Это значит, что если у банка отзовут лицензию или случится другая проблема со счётом, государство возместит вкладчикам потери. Это даёт активам дополнительную безопасность. Если вы будете хранить миллион рублей в ящике дома и его украдут, возместить утрату будет многократно сложнее.
Депозиты в банках для физических лиц — что это такое простыми словами и как работает
 При решении вопроса, что такое депозит в банке, требуется учитывать, что это денежные сбережения, которые клиент передает финансовой компании на хранение на заданный отрезок времени для получения прибыли. Банки во время хранения сбережений граждан могут получать прибыль от совершения финансовых операций. Метод приобретения пассивного дохода прибылен, безопасен и надежен.
Депозит — это также более обобщенные понятия:
- инвестиции в ценные бумаги;
- подтверждение участия в аукционах;
- взносы в судебные инстанции для выполнения судебных производств;
- взносы таможенникам для обеспечения оплаты за пошлины и т.д.
Депозитный вклад позволяет решить следующие задачи:
- обеспечение сохранения денег на счете;
- получение регулярного дохода посредством начисления процентов.
Вклады могут быть в национальной либо иностранной валюте. Финансисты советуют размещать сбережения в разных валютах для сохранения средств и приумножения доходов в меняющихся рыночных условиях.

Признаки и преимущества
При определении, что такое банковские депозитные счета, учитывают следующие признаки:
- вклад оформляют с помощью письменного соглашения, бумага подписывается 2 сторонами;
- необходимо открытие специального счета для банковского депозита;
- средства возвратные, т.к. принадлежат клиенту организации на основании права собственности;
- вклад имеет срок использования, даты прописываются в договоре;
- банковская организация переводит клиенту проценты за возможность выполнять финансовые операции с его средствами;
- банки получают прибыль от вкладов клиентов.
Преимущества вкладов:
- деньги на счете позволяют получать пассивный доход стабильно;
- для открытия счета нет необходимости в получении специальных знаний;
- счет можно открыть онлайн либо в офисе банка;
- разрешена невысокая сумма вложений;
- вклады страхуются.
История возникновения
С латинского определение депозита простыми словами переводится как имущество, которое передается для сохранения. Историки определили появление данного понятия в период Эллады. Эпоха признается важным этапом в формировании банковской сферы. Храмы получали прибыль от приношений, взыскания штрафов, перевода земельных наделов в использование.
 Для приумножения денег жрецы давали прихожанам деньги в долг под проценты. Впоследствии для увеличения капитала жрецы стали привлекать депозитные средства. Полученные деньги могли передаваться в долг. Разница от процентов за обороты средств составляла прибыль храмов.
В России первый банк со структурой коммерческого типа открылся в 1864 г. в виде акционерного общества. Характеристики депозита сохранились и в современной банковской сфере.
Отличие депозита от вклада в банке
При планировании использования денежных средств важно учитывать что значит банковский вклад и депозит, а также различия в определениях. Вкладом называются деньги, которые размещаются владельцем в банке для получения прибыли
Вкладом называются деньги, которые размещаются владельцем в банке для получения прибыли.
Депозит является более широким понятием, включающим любой вид имущества, и передаваемым владельцем на сохранение в банковскую структуру. Задача депозита — обеспечить сохранность имущества.
В качестве депозита могут применяться:
- деньги;
- ценные бумаги (акционные пакеты, облигации, опционы и т.д.), передаваемые банку;
- средства, переведенные таможенникам для выполнения гарантий;
- взносы в суды и другие инстанции.
Получение прибыли по депозитам гарантируется не всегда. При подписании соглашения о заказе ячейки в банке для сохранения ценных вещей, драгоценностей владелец не имеет прибыли. При этом потребуются расходы на аренду.
Средства, которые размещают в банке юридические лица, часто называют депозитами. При открытии счета физлицу можно применять оба понятия (депозит и вклад).
Как начисляются проценты по банковским депозитам?
Порядок начисления процентов может различаться у некоторых банков, но есть общие принципы, на которые клиенту необходимо обратить особое внимание перед осуществлением вклада. Существуют определенные виды процентных ставок, имеющих некоторые отличия:
«Сложные» проценты, начисляемые с капитализацией
Процентная ставка может оставаться фиксированной, а также может меняться от единого порогового значения. Общая сумма процентов прибавляется непосредственно к телу депозита. Процедура начисления происходит обязательно через равные промежутки времени. При этом в новом периоде происходит капитализация процентов — денежные средства начисляются дополнительно на сумму процентов, «набежавшую» за предыдущий период.
Расчёт конечной суммы вклада может производиться по формуле:
S = C x (1 + % x d/g)n,
где S — значение, представляющее собой итоговую сумму вклада после начисления процентов;
C — тело депозита — начальная сумма, предоставленная банку;
% — предписанная договором ставка / 100;
d — общее количество дней, по истечению которых должна произойти капитализация согласно договору;
g – сумма дней в году;
n – общее количество предусмотренных периодов капитализации.
«Простые» проценты, начисляемые без капитализации
Процентная ставка по кредиту здесь остается фиксированной. Общая сумма процентов может начисляться ежемесячно или концу срока осуществляемого вклада — при этом начисления происходят в едином размере и не суммируются с телом вклада.
Клиент может в любое время воспользоваться суммой начисленных процентов, которая может переводиться на личный карточный счет. Расчёт суммы может производиться по следующей формуле:

где значение П — общая процентная сумма, набежавшая по личному вкладу;
S — фиксированная сумма самого вклада;
Ср — точный срок вклада, рассчитываемый в днях;
% — стандартный годовой процент по текущему вкладу, предписанный договором;
365(366) — количество дней в текущем году.
Банковский депозит – это что?
Банковский депозит – это определенная денежная сумма, которую клиент передает финансовому учреждению (коммерческому или государственному банку) на определенный временной период.
За хранение и использование денег юридического или физического лица финучреждение обязуется выплачивать проценты, которые могут прибавляться к сумме депозита или переводиться на отдельный счет. Открыть счет могут как физические лица, так и юридические.
Существует такое двузначное выражение: «Деньги лучше хранить в банке». С одной стороны, это значит, что стоит отдать свои сбережения в финансовую организацию, а с другой стороны — лучше оставить у себя дома.
Многие россияне все же предпочитают отдавать деньги в надежные руки банка и получать за это еще и прибыль:

За открытие депозита вкладчик будет получать прибыль. Этот источник дохода также облагается налогом. Прибыль будет больше, чем придется потратить на госпошлину.
Суть открытия счета по банковскому депозиту очень проста…
Клиент отдает на время свои деньги с целью получить прибыль и сохранить свои сбережения. Этими ресурсами финансовое учреждение активно пользуется, выдавая населению кредиты под определенный процент.
Именно за использование денег клиента банк и выплачивает процент депозитному вкладчику. Ведь в случае, когда кредитор закроется из-за банкротства, все вклады будут потеряны.
Поэтому нужно внимательно выбирать себе финансовое учреждение.
Существует еще такое понятие, как вклад. Некоторые по ошибке считают, что депозит и вклад — синонимы. Это на практике не так, ведь между понятиями присутствует небольшая разница.
Депозит – это не только деньги, но и другие банковские активы, например, металл, акции крупной фирмы и т.д.
Вклад – это денежная сумма, которая отдается на хранение с целью получения дополнительных процентов в качестве прибыли.
Критерии, по каким разделяют банковские депозиты:
3 формы банковских депозитов
В данном случае, банковский депозит – это тип, который имеет свои подвиды. В этом разделе мы рассмотрим, какие бывают формы вложений.
Банковский депозит можно открыть в такой форме:
-
Денежный счет.
Самая распространенная форма, о которой всем известно.
Вкладчик открывает депозитный счет, на который кладет свои средства, и получает за это дополнительные дивиденды, размер которых прописан в договоре.
-
Металлический счет.
Клиент зачисляет на свой депозитный металлический счет определенную сумму.
Банк переводит эти деньги в золото, платину, серебро по текущему курсу стоимости выбранного вкладчиком металла.
-
Банковская ячейка.
Вкладчику дают ключ от специальной ячейки, в которую он может поместить свои ценности: деньги, драгоценный металл, важные бумаги, антиквариат и т.д.
Как правило, в ячейки деньги не кладут, ведь проценты по депозиту в таком случае не выплачиваются.
7 видов банковских депозитов
Какие условия выставлять для клиентов, зависит только от политики финансовой организации.
| Вид депозита | Описание |
|---|---|
| 1. До востребования | Минимальный процент банки начисляют именно по этому виду депозитов. Клиент в любое время может обналичить свои сбережения. Такие условия не подходят для кредиторов, поэтому ставка занижена. |
| 2. Сберегательный | Клиент может сберечь свои средства, а банк за это начислит еще и дополнительные проценты. |
| 3.Накопительный | На депозитный счет можно постоянно переводить средства, но только ограниченную сумму и определенное количество раз в месяц. |
| 4. Срочный | Сбережения хранятся в банке на протяжении определенного времени, чаще всего до 12 месяцев (краткосрочные) и от 36 месяцев (долгосрочные). Процентная ставка здесь самая высокая, но клиент не может извлечь из оборота свои средства до окончания договора. |
| 5.Целевой | Данный вид банковского депозита открывают обычно родители своим детям. Например, цель – это оплата за учебу. Родители должны для получения средств предоставить документ, который подтверждает то, что за университет нужно заплатить определенную сумму. |
| 6. Валютный | На счет осуществляются переводы в иностранной валюте или в рублях, а банк самостоятельно переводит средства по текущему курсу. |
| 7. Мультивалютный | Данный вид редко применяется. По этой программе можно открыть одновременно 3 счета в разной валюте. Кроме того, разрешено делать конвертацию между депозитными счетами, в данном случае это не является нарушением договора с банком. |
Банки с самыми выгодными условиями по вкладам
Перед тем, как стать вкладчиком того или иного банка, нужно внимательно проанализировать ситуацию, которая сейчас сложилась на рынке. Причем сравнение необходимо проводить сразу по нескольким параметрам — возможная сумма депозита, размер процентной ставки, возможность пополнения и преждевременного снятия. В этой статье я подобрала несколько банков, которые мне кажутся на сегодняшний день достаточно подходящими для приумножения своих средств. И пусть это не прямые инвестиции, которые могут принести намного больше, но среди предложений других банков именно, эти выделяются своими интересными предложениями.
Уральский банк
Уральский банк реконструкции и развития — один из самых крупных российских банков, история развития которого насчитывает уже более 25 лет. При этом финансовая организация имеет достаточно широкую линейку банковских предложений для своих клиентов, чтобы максимально охватить интересы самых разных слоев населения:
- Срочный «Накопительный» вклад — предлагается депозит на 7,5% годовых. Вклад можно открыть от 10 000 рублей, а также пополнять вклад. Срок его действия — 400 дней, а начисление процентов происходит ежемесячно.
- Вклад «Удобный» позволяет получать 7,75% годовых при депозите в 5 000 рублей, которые доверяются банку на 1500 дней.
- Мультивалютный вклад позволяет сохранять деньги и конвертировать их в любую валюту в любой момент. При этом будет действовать ставка в 6,25% в рублях и 0,25% в валюте. Срок действия договора — 210 дней, но договор можно пролонгировать. Минимальный депозит — 10 000 рублей.
- «Мобильный» вклад удобен тем, что управлять депозитом можно дистанционно, минимальная сумма — всего 1 000 рублей, а процентная ставка 7,25%.
Кроме этих вариантов банк готов предложить своим клиентам депозиты до востребования, в драгоценных металлах и сберегательных сертификатах.

Невский банк
Не менее интересные предложения для вкладчиков предлагает и Невский банк. В его линейке банковских вкладов 8 предложений, среди которых можно выбрать подходящий вариант в зависимости от суммы временно свободных денег и срока вложения.
- «Доходный» вклад предложит владельцам 50 000 рублей доверить банку на срок одного года под 7,7% годовых с ежемесячной выплатой процентов и возможностью пополнения;
- Чуть большую доходность предлагает депозит «Классический», до 8% годовых с минимальным депозитом в 50 000 рублей, правда выплата процентов будет в конце срока;
- Вклад «Классический Плюс» сможет гарантировать 8,3% годовых при вложении 50 000 рублей на полгода;
- Вклад «Оптимальный» поможет владельцам 100 000 рублей получить 8% годовых при условии оставления их в банке на срок одного года;
- Самый высокий процент предложит вклад «Фаворит» — 8,4%. Минимальная сумма вложения для этого депозита — 100 000 рублей, а срок вложения — 1 год.
Кроме прочего, банк предлагает вклады для пенсионеров и до востребования.

Московский кредитный банк
Московский кредитный банк входит в ТОП-10 российских банков и является одной из крупнейших финансовых структур в Московском регионе. В активе банка немало интересных предложений для потенциальных вкладчиков. А учитывая рейтинг банка, прибыльность вкладов, которые они предлагают, достойны внимания:
- «Максимальный доход онлайн» — при минимальной сумме вклада в 1000 рублей и размещении депозита на один год, вкладчик получит 8% годовых дохода. Проценты по вкладу будут выплачены в конце срока. Преимущество вклада в том, что оформить его можно через интернет в течение нескольких минут.
- «Максимальный доход» — похожий по условиям депозит с чуть меньшей (7,75%) процентной ставкой. Оформляется в отделении банка;
- Вклад «Накопительный онлайн» при ставке в 7,79% годовых имеет опцию пополнения вклада в любой момент, благодаря интернет-банкингу. Срок действия депозита — 1 год.
- Вклад «Расчетный онлайн» позволяет пополнять и снимать часть суммы, получая при этом 7,25% годовых. Срок действия вклада — 1 год с возможностью пролонгации.
В дополнение к этому финансовая организация предлагает вклады в иностранной валюте, а также вклады до востребования.

Рассмотрев современные предложения банков, можно прийти к выводу, что доход от таких вложений невысок. Чаще всего он всего лишь ненамного больше инфляции. Тем не менее, такой способ инвестиции достаточно востребован. Он гарантирует сохранение средств, не требует больших усилий, кроме того, это действительно пассивный доход.
Профессиональный инвестор с опытом работы 5 лет с разными финансовыми инструментами, ведет свой блог и консультирует вкладчиков. Собственные эффективные методики и информационное сопровождение инвестиций.
Отличия вклада от депозита
Все знают, что хранить деньги лучше не дома, а в банке, так как они должны работать и приносить доход. Банковские организации предлагают клиентам различные сберегательные программы, которые могут помочь не только сохранить свои накопления, но и неплохо заработать на этом. К числу самых популярных и известных банковских продуктов относятся вклад и депозит, однако не все знают, в чем же отличия этих двух понятий.
Определение вклада
Вклад – это деньги, которые клиент размещает на банковском счете, чтобы получить доход. Прибыль складывается из начисляемых процентов и зависит от срока и суммы размещения. Храниться средства могут как определенное время, установленное договором, так и до востребования, пока клиент их не решит снять. Сделать это можно в любое удобное время.
Сегодня разработано много видов вкладов. Основные из них:
- До востребования – вклад, не имеющий четко установленного срока. То есть вкладчик (физическое лицо) может получить средства в любое время. К тому же он также самостоятельно выбирает, когда ему удобно забирать проценты. Доход по такому виду размещения не самый большой, но зато стабильный.
- Срочные вклады – размещение денежных средств, оговоренное определенным сроком. Как правило, такой тип вклада подразумевает под собой заключение договора на размещение денег на срок от 1 года до 5 лет. Процентная ставка также определяется сроком и суммой размещения. Однако стоит учитывать, что если вкладчик решит забрать деньги раньше срока, он теряет начисленные ему проценты.
- Накопительный вариант – это продукт для тех людей, которые хотят разместить деньги на длительный срок с возможностью периодического пополнения и снятия наличных.
Открывать вклад можно не только в российских рублях, но и в иностранной валюте, тем самым получая дополнительную прибыль. Однако здесь необходимо быть предельно внимательным и выбирать валюту осознанно, предварительно проанализировав рынок.
При срочном вкладе в договоре указывается определенный, заранее оговоренный срок. Если это условие вкладчиком соблюдается, он может получить таким способом максимальный доход.
Плюсы и минусы
Основным достоинством сберегательного вклада считается возможность безопасного хранения денег. Накопления, которые хранятся дома, можно потерять в любой момент, а вот если они размещены на банковском счете, то будут защищены государством, так как банковские вклады застрахованы на сумму до 1 400 000 рублей. В случае банкротства того или иного банка вкладчик в любом случае сможет вернуть свои деньги в пределах застрахованной суммы.
Если говорить о недостатках, то для получения максимального дохода необходимо разместить крупную сумму на короткий срок. Если сумма вклада невелика, то получить хорошую прибыль не получится. Если в среднем по стране процентная ставка по вкладу составляет, например, 5%, а уровень инфляции 3%, то прибыль будет чисто условной.