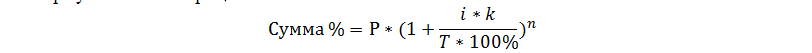Что такое ebitda и как считать показатель
Содержание:
- Пример расчета EBITDA
- Рассмотрим и сравним два показателя финансового анализа OIBDA и EBITDA, которые можно использовать при оценке эффективности деятельности компании.
- Что означают EV/EBITDA и Долг/EBITDA
- EBIT Example
- Enterprise Value (EV)
- Где можно посмотреть ЕБИТДА?
- Виды показателей EBITDA
- The EV/EBITDA Multiple
- What Is Earnings Before Interest and Taxes (EBIT)?
- Коэффициент EV / EBITDA
- EBITDA
- Недостатки показателя EBITDA
- Интересные факты
- Понятие
- Расчет EBITDA по МСФО
- Заемные средства и EBITDA
- Как произвести расчет EBITDA
- Недостатки коэффициента EBITDA
- Пример
- Плюсы и минусы
- Operating Income
- Показатели EV, EBIT, OIBDA
- Как быстро найти EBITDA в интернете
Пример расчета EBITDA
Розничная компания приносит доход в 200 млн. долларов, производственные затраты — 80 млн. долларов, эксплуатационные расходы — 40 млн. долларов. Расходы на износ и амортизационные отчисления составляют 20 млн. долларов, что дает операционную прибыль в размере 60 млн. долларов. Расходы на выплату процентов составляют 10 млн. долларов, что соответствует прибыли до уплаты налогов в размере 50 млн. долларов. При ставке налога 20% чистая прибыль равна 40 млн. долларов после того, как 10 млн. долларов налогов вычитаются из дохода до налогообложения. Если к чистой прибыли добавить амортизационные отчисления, проценты и налоги, то показатель EBITDA составит 80 млн. долларов.
| Чистая прибыль | $40 000 000 |
|---|---|
| Износ и Амортизация | +$20 000 000 |
| Расходы на выплату процентов | +$10 000 000 |
| Налоги | +$10 000 000 |
| EBITDA | $80 000 000 |
Многие инвесторы используют показатель EBITDA для сравнения компаний с различной структурой капитала. Если предположить, что две компании являются прибыльными на основе ЕБИТДА, то подобное сравнение может помочь инвесторам определить компанию, которая растет быстрее с точки зрения продаж продукции.
В качестве примера возьмем две компании с разными структурами капитала, но с похожим бизнесом. У компании A текущая EBITDA составляет 40 млн. долларов. Компания B имеет показатель EBITDA 35 млн. долларов. Оценим обе компании, чтобы определить, какая из них наиболее привлекательна.
Исходя из представленной информации, имеет смысл предположить, что компания AA должна торговать по более высокой общей стоимости, чем компания B. Однако, как только операционные расходы на износ и амортизацию будут добавлены обратно, наряду с процентными расходами и налогами, соотношения между двумя компаниями станут более понятными:
| Компания A | Компания B | |
|---|---|---|
| EBITDA | $40 000 000 | $35 000 000 |
| Износ и амортизация | -$4 000 000 | $5 000 000 |
| Расходы на выплату процентов | -$16 000 000 | -$10 000 000 |
| Налоги | -$4 000 000 | -$4 000 000 |
| Чистая Прибыль | $16 000 000 | $16 000 000 |
В этом примере обе компании имеют одинаковую чистую прибыль за счет того, что компания B имеет меньше расходы на выплату процентов. Можно сделать несколько выводов, которые помогут аналитику глубже понять истинную ценность этих двух компаний:
- Возможно ли, чтобы компания B могла заимствовать больше средств и увеличить как EBITDA, так и чистую прибыль? Если компания полностью использует свои возможности кредитования, это может стать источником потенциального роста показателей.
- Если у обеих компаний одинаковая сумма задолженности, возможно, компания A имеет более низкий кредитный рейтинг и должна платить более высокую процентную ставку. Это может свидетельствовать о дополнительном риске по сравнению с компанией B и более низкой стоимости.
- Исходя из суммы износа и амортизации, компания B генерирует меньше EBITDA с большим количеством активов, чем компания A. Это может указывать на неэффективную управленческую команду.
Рассмотрим и сравним два показателя финансового анализа OIBDA и EBITDA, которые можно использовать при оценке эффективности деятельности компании.
EBITDA
Первый из них – EBITDA, который отражает прибыль предприятия до вычета из него процентов, налоговых платежей и амортизации.
EBITDA (Earnings before interest, tax, deprecation and amortization) – формирование этого показателя обеспечивает независимость прибыли от влияния различных подходов в учетной политики предприятия, связанного с различными методами начисления амортизации, кредитования.
В некоторых странах составляющая амортизации в данном показателе состоит из двух отдельных частей, выделяя амортизацию материальных и нематериальных активов. По сути EBITDA отражает доходность основной операционной деятельности компании. Данный показатель целесообразно применять для сравнения эффективности деятельности компании с ее конкурентами, а также для оценки экономического состояния предприятий одной отрасли. Это обусловлено тем, что EBITDA нивелирует разницу в методах начисления амортизационных отчислений, а также в налоговых обязательствах предприятия или долгосрочных обязательствах перед кредиторами. Это в свою очередь означает, что показатель может быть использован для сравнения предприятий одной отрасли, но в разных странах, целесообразно при планировании выхода на зарубежный рынок.
OIBDA
Другой показатель OIBDA является отражением доходности компании от операционной деятельности до вычета износа основных средств и амортизации нематериальных активов. OIBDA имеет преимущество над предыдущим показателем из-за учета доходов предприятия только постоянного характера, то есть не берутся единичные случаи определенных начислений, к примеру, налоговые льготы. Применение при расчете операционной прибыли, а не чистой, а значит акцентирование внимания на рентабельности основной деятельности предприятия, является ключевым отличием и преимуществом использования OIBDA над EBITDA в качестве показателя эффективности деятельности компании. Представим их сравнительную характеристику в виде таблицы.
Что означают EV/EBITDA и Долг/EBITDA
Я веду этот блог уже более 6 лет. Все это время я регулярно публикую отчеты о результатах моих инвестиций. Сейчас публичный инвестпортфель составляет более 1 000 000 рублей.
Подробнее
Мультипликатор EV/EBITDA расшифровывается как отношение стоимости компании (Enterprise Value) к прибыли до вычета кредитных процентов, налога на прибыль и амортизации активов (Earnings before Interest, Taxes, Depreciation & Amortization, EBITDA). Он дает возможность оценить – за сколько лет приносимая компанией прибыль окупит затраты на ее приобретение с учётом долговых обязательств. При этом учитывается так называемая справедливая прибыль, т. е. сумма, еще не очищенная от расходов на амортизацию и обслуживание кредитов.
Используя это соотношение, можно сравнивать эмитентов, отличающихся по уровню долговой нагрузки. Одно из главных преимуществ мультипликатора – возможность корректно сопоставить результаты зарубежных компаний. Он позволяет избежать погрешности, вызванной различиями в системе налогообложения разных стран
Особенно важно учитывать показатель EV/EBITDA при оценке капиталоемких производств, направляющих значительные суммы на обновление основных средств
Долг/EBITDA показывает, за сколько лет при неизменном уровне прибыли можно выплатить имеющиеся долги. Чем больше этот показатель, тем выше риск потенциального банкротства. Опытные инвесторы используют такой мультипликатор не только при анализе истории долговой нагрузки эмитента, но и при прогнозе динамики его развития.
Важная особенность этих двух мультипликаторов – неприменимость к банкам и страховым фирмам. Для компаний финансовой сферы обычно не вычисляют EBITDA, а также иначе оценивают уровень долга.
EBIT Example
Let’s say you want to invest in a company that manufacture baseball caps, and they had the following figures in their income statement for the year that ended in 2017:
- Total Sales: $1,000,000
- Net Income: $80,000
- Cost of Goods Sold: $650,000
- Income Taxes: $10,000
- Gross Profit: $350,000
- Interest Expenses: $60,000.
- Operating Expenses: $200,000
Since we have all of the figures available to use, we can work out the EBIT using either the direct cost method or the net profit method. Using the direct cost method:
EBIT = \$1{,}000{,}000 — \$650{,}000 — \$200{,}000 = \$150{,}000
Using the net profit method:
EBIT = \$80{,}000 + \$60{,}000 + \$10{,}000 = \$150{,}000
Enterprise Value (EV)
Investors and analysts use the enterprise value (EV) metric to calculate a company’s total monetary value or assessed worth. While some investors simply look at a company’s market capitalization to determine a company’s worth, other investors believe the enterprise value metric gives a more complete picture of a company’s true value. That’s because the enterprise value also takes into consideration the amount of debt the company carries and its cash reserves.
Calculating Enterprise Value (EV)
To calculate enterprise value, determine the company’s market capitalization by multiplying the company’s outstanding shares by the current market price of one share. To this number, add the company’s total long-term and short-term debt. Lastly, subtract the company’s cash and cash equivalents. You now have the company’s enterprise value.
This result shows how much money would be needed to buy an entire company. The enterprise value calculates the theoretical takeover price one company would need to pay to acquire another company. While there are other factors that might play into a final acquisition price, enterprise value gives a more comprehensive alternative to determine a company’s worth than market capitalization alone.
Где можно посмотреть ЕБИТДА?
В случае известных зарубежных компаний искать их отчетность и считать показатель самому необходимости нет — в интернете есть несколько бесплатных финансовых сайтов, рассчитывающих EBITDA. Для примера возьмем крупную компанию Амазон и выясним, где можно посмотреть для нее показатель прибыли.
2. morningstar.com

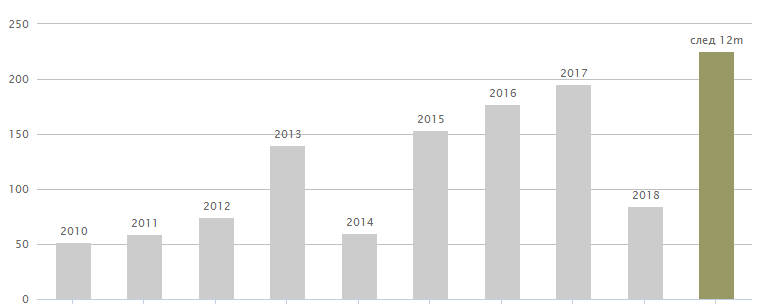
Этот сайт удобен тем, что позволяет смотреть значения показателя за последние 10 лет, т.е. в данном случае с 2008 по 2017 год. Видно, что ЕБИТДА компании Amazon даже в последние годы растет бурными темпами.
3. finbox.io
Этот сайт позволяет сравнивать прибыль EBITDA разных компаний за промежуток до 10 лет. Для примера сравним значение показателя у Амазон с компаниями Ebay и Google:

Отсюда можно заключить, что у Ebay показатель прибыльности практически не изменился — и если в декабре 2008 года компания обходила Амазон, то через 10 лет уступает последней в несколько раз. Alphabet (Google) тоже вырос, однако рос с заметно меньшей скоростью, чем Амазон. Очевидно, что акции Амазон на рассматриваемом отрезке должны были вырасти лучше всего — и действительно, рост с июля 2008 по июль 2018 при реинвестировании дивидендов составил около 2500%. Акции Alphabet при этом выросли «всего» на 350%, акции Ebay на 200%.
Виды показателей EBITDA
EBITDA margin — показатель рентабельности по EBITDA, показывает прибыльность работы компании без учета расходов на налоги, амортизацию и проценты по кредитам и займам. Для расчета используется следующая формула:
EBITDA / Выручка от продаж = EBITDA margin
Коэффициент отношения долга к EBITDA характеризует способность компании рассчитываться по своим долговым обязательствам, т. е. показывает уровень долговой нагрузки. По сути, EBITDA отражает суммарный объем ресурсов компании, которые она может использовать для погашения кредитов и займов. По мнению экспертов, EBITDA точнее всего отражает реальную картину финансового состояния организации. Коэффициент отношение долга к EBITDA используют как инвесторы при оценке инвестиционной привлекательности компании, так и менеджеры при принятии управленческих решений. Для расчета используется следующая формула:
Совокупные обязательства / EBITDA = Коэффициент отношения долга к EBITDA,
где совокупные обязательства — это сумма всех долгосрочных и краткосрочных обязательств компании (данные о размере задолженности содержатся в пассиве бухгалтерского баланса).
Операционная прибыль OIBDA (operating income before depreciation and amortization) — это прибыль от основной деятельности организации без учета амортизационных расходов на основные средства и нематериальные активы. Цель создания этого синтетического показателя — исключение влияния на итоговый финансовый результат деятельности организации неоперационных доходов и расходов.
Коэффициент OIBDA рассчитывают по формуле:
Операционная прибыль + амортизация нематериальных активов + износ основных средств = Операционная прибыль OIBDA
Главное отличие показателей OIBDA и EBITDA — в разных показателях прибыли, которые используются в расчетах. Так как в основе OIBDA лежит операционная, а не чистая прибыль организации, рентабельность по OIBDA показывает эффективность основной деятельности компании, а не бизнеса в целом.
The EV/EBITDA Multiple
The EV/EBITDA ratio is a popular metric used as a valuation tool to compare the value of a company, debt included, to the company’s cash earnings less non-cash expenses. It’s ideal for analysts and investors looking to compare companies within the same industry.
The enterprise-value-to-EBITDA ratio is calculated by dividing EV by EBITDA or earnings before interest, taxes, depreciation, and amortization. Typically, EV/EBITDA values below 10 are seen as healthy. However, the comparison of relative values among companies within the same industry is the best way for investors to determine companies with the healthiest EV/EBITDA within a specific sector.
What Is Earnings Before Interest and Taxes (EBIT)?
Earnings before interest and taxes (EBIT) is an indicator of a company’s profitability. EBIT can be calculated as revenue minus expenses excluding tax and interest. EBIT is also referred to as operating earnings, operating profit, and profit before interest and taxes.
Key Takeaways
- EBIT (earnings before interest and taxes) is a company’s net income before income tax expense and interest expenses are deducted.
- EBIT is used to analyze the performance of a company’s core operations without the costs of the capital structure and tax expenses impacting profit.
- EBIT is also known as operating income since they both exclude interest expenses and taxes from their calculations. However, there are cases when operating income can differ from EBIT.
2:03
Коэффициент EV / EBITDA
В мировой экономике существует также значение EV и коэффициент EV/ EBITDA. Расшифровка EV «Enterprise value» в переводе с английского языка означает стоимость предприятия и определяется как сумма капитализации компании и её долгов. При помощи этого оценочного показателя инвесторы сравнивают различные компании и определяют степень переоценки или недооценки компании рынком.
Коэффициент EV / EBITDA показывает цену предприятия в соответствии с EBITDA. Чтобы рассчитать этот коэффициент, пользуются следующей формулой:
EV / EBITDA = (Капитализация + Сумма долгосрочных обязательств + Сумма краткосрочных обязательств / Доход (не учитывая налогообложение, проценты, амортизацию).
При расчёте должна учитываться отрасль деятельности оцениваемого предприятия. В развивающихся отраслях характерны более высокие показатели. В традиционных отраслях этот коэффициент может иметь более низкие значения. Величина показателя также зависит от принадлежности компании к конкретной стране. Например, для экономик развивающихся стран характерна противоположная ситуация. В этом случае высокотехнологичные отрасли могут развиваться медленнее традиционных. Осуществляя расчёты, необходимо учитывать все эти факторы.
EBITDA
EBITDA or earnings before interest, taxes, depreciation, and amortization is another widely used indicator to measure a company’s financial performance and project earnings potential.
EBITDA strips out debt financing as well as depreciation and amortization expenses when calculating profitability. It also excludes taxes and interest expenses on debt. As a result, EBITDA helps to drill down to the profitability of a company’s operational performance.
EBITDA can be calculated by taking net income and adding back interest, taxes, depreciation, and amortization whereby:
EBITDA=NP + I + T + D + Awhere:NP = Net profitI = InterestT = TaxesD = DepreciationA = Amortization\begin{aligned} &\text{EBITDA}=\text{NP + I + T + D + A}\\ &\textbf{where:}\\ &\text{NP = Net profit}\\ &\text{I = Interest}\\ &\text{T = Taxes}\\ &\text{D = Depreciation}\\ &\text{A = Amortization}\\ \end{aligned}EBITDA=NP + I + T + D + Awhere:NP = Net profitI = InterestT = TaxesD = DepreciationA = Amortization
Недостатки показателя EBITDA
Не соответствует стандартам бухгалтерского учета
Показатель ЕБИТДА не подпадает под общепринятые принципы бухгалтерского учета в качестве показателя финансовых результатов, поэтому расчет показателя может варьироваться от одной компании к другой
Компании нередко делают акцент на EBITDA, а не на чистую прибыль, поскольку EBITDA может отвлекать внимание от других проблемных областей в финансовой отчетности
Если компания начинает показывать EBITDA в своих отчетах, это может послужить тревожным сигналом для инвесторов. Обычно такое происходит, когда компании заимствовали значительные средства или испытывают рост капитальных затрат и затрат на развитие. В этом случае показатель EBITDA может служить отвлекающим фактором для инвесторов и ввести их в заблуждение.
Игнорирует стоимость активов
Распространенное заблуждение заключается в том, что EBITDA представляет собой денежную прибыль. Однако, в отличие от свободного денежного потока, EBITDA игнорирует стоимость активов.
Одно из наиболее распространенных критических замечаний заключается в том, что ЕБИТДА рассчитывается исходя из того, что прибыль компании зависит только от продаж и операционной деятельности. То есть, если бы активы и финансирование, необходимые компании для продолжения деятельности, доставались бесплатно.
Игнорирует оборотный капитал
EBITDA не учитывает денежные средства, необходимые для финансирования оборотных средств и замены старого оборудования. Например, компания может продавать продукт с прибылью, но непонятно, сколько средств было использовано для приобретения запасов, необходимых для пополнения каналов продаж.
В случае компании, выпускающей программное обеспечение, EBITDA не учитывает расходы на разработку текущих версий программного обеспечения или будущих продуктов.
Различные начальные точки расчета
Хотя исключение процентных платежей, налоговых сборов, износа и амортизации из прибыли может показаться достаточно простым, разные компании используют разные показатели прибыли в качестве начальной точки для определения EBITDA.
Даже если компания учитывает искажения, возникающие в результате начисления процентов, налогообложения, износа и амортизации, показатель прибыли в ЕБИТДА все равно остается ненадежным.
Искажает оценку компании
Показатель EBITDA может сделать компанию менее дорогой, чем она есть на самом деле. Когда аналитики рассчитывают EBITDA исходя из цен на акции компании, а не на чистую прибыль, они получают более низкие значения мультипликаторов.
Инвесторы должны учитывать другие ценовые мультипликаторы, помимо ЕБИТДА, при оценке стоимости компании.
Интересные факты
Понятие
EBITDA – что это такое и как рассчитать? Для начала дадим определение, которое вы могли уже видеть в различных справочниках или на Википедии.
EBITDA – аналитический показатель, показывающий объем прибыли предприятия без учета расходов на уплату процентов по займам, налога на прибыль и амортизационных отчислений. Именно так и расшифровывается это сокращение: Earnings before Interest, Taxes, Depreciation and Amortization.
Эта прибыль вычисляется на основе бухгалтерских документов, соответствующих либо американскому стандарту US GAAP, либо регламентам Международных стандартов финансовой отчетности (или сокращенно МСФО).
При желании EBITDA можно узнать и при использовании бухгалтерского баланса, составленного по правилам, РСБУ. О том, как это сделать, вы узнаете дальше.
 Итак, что же отражает этот показатель?
С помощью EBITDA мы получаем возможность оценить сравнительно «чистую» эффективность компании за отчетный период, без учета особенностей налоговой системы государства, в котором ведет свою деятельность фирма, ее долговой нагрузки и безденежных статей бухгалтерского учета.
Таким образом, мы можем продемонстрировать денежные потоки любого бизнеса.
Потому этот показатель и является столь популярным среди западных инвесторов, банков и финансовых аналитиков, хоть он и не относится к стандартам МСФО или US GAAP, а лишь рассчитывается на основе документации, созданной по этим регламентам. EBITDA позволяет хорошо оценить привлекательность компании для ее поглощения, выдачи кредита или вложения средств. Кроме того, она достаточно просто и быстро рассчитывается, что является еще одним его преимуществом, но уже для бухгалтеров.
Но у любой медали есть и обратная сторона – при расчете этого показателя возможно искажение реального положения дел того или иного предприятия. Во многом это связано как раз с амортизационными отчислениями – в некоторых отраслях расходы на покупку и модернизацию основных фондов (оборудования, инфраструктуры и зданий) могут оказывать значительное влияние на величину прибыли.
 Но можно упустить из виду этот момент, если оценивать эффективность фирмы лишь по EBITDA.
А потом после поглощения компании или инвестиций в ее деятельность обнаружить, что ввиду специфики отрасли, к которой относится предприятие, для него требуются огромные средства на обновление и улучшение средств труда, и по этой причине ожидаемая прибыль будет значительно меньше.
Потому EBITDA хорошо годиться для «первого знакомства» и быстрой оценки фирмы, но дальнейшая деятельность потребует от вас более глубокого анализа эффективности компании и перспектив ее развития.
Однако стоит повториться, что, несмотря на указанный выше недостаток, она неплохо выполняет свою работу при оценке способности фирмы обслуживать долг или при бенчмаркинге – сопоставлении показателей компании с эталонными и сравнении ее с другими предприятиями в той же сфере деятельности.
Следует помнить, что EBITDA, в силу своего быстрого расчета, является «экспресс-тестом» платежеспособности фирмы, который используют некоторые иностранные банки.
Потому, если ваша компания планирует взять заем за границей, то рассчитать и проанализировать его нужно обязательно.
Расчет EBITDA по МСФО
МСФО является принятым международным стандартом отчетности, так что многие российские компании или уже используют, или готовятся перейти на нее. Рассмотрим пример консолидированного отчета о прибылях и убытках группы компаний «КАМАЗ»:

Величину амортизации за период возьмем из консолидированного отчета о движении денежных средств:

Амортизация таким образом равна 3 399 + 411 = 3 810. Финансовые доходы и расходы в данном случае включают в себя процентные платежи (проценты к уплате и получению в отчетности РСБУ).
Расчет EBITDA в этом случае ведется так, как уже было показано выше:
EBITDA = Выручка – Себестоимость – Коммерческие и управленческие расходы + Прочие доходы – Прочие расходы + Амортизация
EBITDA = 156 025 + 2 642 – 134 088 – 6 059 – 8 039 -1 670 + 1 002 + 1 437 – 4 252 + 3 810 = 10 808 млн. рублей
Все цифры выше, кроме амортизации, представляют величину операционной прибыли (показатель EBIT). Поэтому формула ЕБИТДА может быть сокращена до вида
EBITDA = EBIT + Амортизация = 6 998 + 3 810 = 10 808 млн. рублей
Отчетность по МСФО более наглядна и удобна в данном случае.
Заемные средства и EBITDA
Кроме того, данный показатель применяется для оценки долговой нагрузки на предприятие. Конечно, самым «красноречивым» является в данном случае коэффициент финансового рычага (ЗАЕМНЫЕ СРЕДСТВА / СОБСТВЕННЫЙ КАПИТАЛ). Однако, если рассчитать тот же финансовый рычаг, где в знаменатели дроби будет стоять EBITDA, то мы получим показатель, анализирующий реальную возможность фирмы рассчитаться по долгам, используя лишь создаваемые резервы своей производственной деятельности. Ведь где ж еще предприятие может взять средства для оплаты долгов, если не из прибыли.
Таким образом, с помощью значения EBITDA возможно определить уровень:
- платежеспособности компании;
- вероятности погашения существующих долгов.
Отношение долга к EBITDA демонстрирует возможности предприятия оплачивать свои обязательства. По факту – это показатель долговой нагрузки. Кроме того, сам EBITDA, взятый в чистом виде, отражает интенсивность поступления финансов, которые могут понадобиться для оплаты долгов компании. Практика показывает, что EBITDA — это самый точный показатель, показывающий реальное финансовое состояние компании, наряду с показателем ликвидности.
Таким образом, можно определить финансовый рычаг EBITDA по формуле:
Коэффициент отношение долга к EBITDA = Совокупные обязательства (краткосрочные + долгосрочные) / EBITDA
Считается приемлемым значение коэффициента Debt / EBITDA на уровне, меньше 3. Величина, выше 5, свидетельствует о том, что у предприятия есть реальные трудности с обслуживанием своей задолженности. Кроме указанного экономическая теория выделяет дополнительные производные соотношения к EBITDA, характеризующие долговое здоровье фирмы:
Net Debt / EBITDA
Чистый долг (все обязательства компании за минусом ее высоколиквидных активов) к EBITDA.
EBITDA / Interests – отношение прибыли к расходам на оплату процентных платежей.
Как произвести расчет EBITDA
Для расчета показателя EBITDA берутся данные из формы № 1 (бухгалтерский баланс) и формы № 2 (отчет о финансовых результатах). Основная информация содержится в отчете о финансовых результатах, из баланса вам потребуются только значения начисленной амортизации по объектам основных средств и нематериальных активов. Есть два варианта формул расчета коэффициента EBITDA.

В первом, оригинальном варианте используются данные из отчетности по МСФО и GAAP. Формула расчета следующая:
Чистая прибыль + Расходы по налогу на прибыль – Возмещенный налог на прибыль + Чрезвычайные расходы – Чрезвычайные доходы + Уплаченные проценты – Полученные проценты + Амортизационные отчисления по материальным и нематериальным активам – Переоценка активов = EBITDA
Второй вариант адаптирован к российским стандартам бухгалтерского учета. Формула имеет следующий вид:
Прибыль от реализации + Амортизационные отчисления = EBITDA
Все данные, необходимые для расчета, содержатся на стр. 50 формы № 2 и формы № 5.
Стоит понимать, что значение показателя EBITDA, полученное по адаптированной формуле, будет отличаться от расчетов оригинальным способом. Погрешности возможны из-за неполного соответствия данных, используемых для расчета в первом и втором вариантах.
Для расчета показателя EBITDA по балансу используется формула:
Прибыль (убыток) от продаж + проценты к уплате + Амортизационные отчисления = EBITDA
Недостатки коэффициента EBITDA
Другая причина популярности показателя EBITDA заключается в том, что он не учитывает расходы на амортизацию. Все организации обязаны начислять амортизацию на объекты основных средств в соответствии с требованиями бухгалтерского учета. Законодательством предусмотрены разные способы списания первоначальной стоимости имущества на себестоимость продукции. Например, если организация применяет линейный способ, то стоимость будет списываться равномерно одинаковыми частями.
Так, если компания поставила на баланс автотранспортное средство по первоначальной стоимости 400 тыс. рублей, то при использовании линейного способа начисления амортизации ежегодно на протяжении четырех лет в составе расходов компании будет учитываться 100 тыс. рублей. Но по факту компания эти расходы нести не будет, значит, ее реальная прибыль будет больше значения, отраженного в бухгалтерской отчетности. Поэтому финансисты называют амортизацию «бумажным расходом»: она отражается только на бумаге. Поэтому с помощью показателя EBITDA можно оценить настоящую операционную рентабельность компании.
Но это преимущество показателя довольно противоречиво. Так, известный американский финансист и инвестор Уоррен Баффет скептически относится к EBITDA. Ему принадлежит знаменитое выражение: «Неужели менеджеры думают, что капитальные расходы несет зубная фея?»
Уоррен Баффет говорит о том, что в отчете о финансовых результатах не отражаются инвестиционные расходы, связанные с приобретением техники, оборудования, транспорта, зданий и сооружений. Все эти объекты основных средств требуют значительных капитальных вложений и впоследствии будут использоваться на протяжении длительного периода времени. Получается, что EBITDA характеризует только текущую деятельность компании, не учитывая операций компании в инвестиционной сфере.
При этом любое оборудование со временем изнашивается и обесценивается. Морально и физически устаревшие основные средства требуют замены или ремонта. Компания должна заранее откладывать деньги на эти цели, в противном случае, когда возникнет острая необходимость купить новое оборудование, а средств на это не будет, все может обернуться банкротством организации.
Таким образом, исключая амортизацию, мы забываем о необходимости создания ремонтного фонда или создания резерва для покупки новых объектов основных средств.
В мировой практике есть много примеров компаний, которые стали банкротами потому, что топ-менеджеры специально или неосознанно преувеличивали финансовые результаты, используя показатель EBITDA
Поэтому важно понимать, что применение этого показателя требует отдельного учета амортизационных расходов.
Пример
Теперь необходимо привести пример, демонстрирующий расчет прибыли EBITDA и рентабельности по отношению к ней. Для удобства все данные заключены в таблицу.
| Показатель | Значение (млн. руб.) | Формула |
| Выручка | 12 | – |
| Себестоимость | 8 | – |
| Амортизация | 1 | – |
| Расходы по процентам | 0,5 | – |
| Налог | 3 | – |
| EBITDA | 8,5 | 12-8+1+0,5+3 |
| EBITDA margin | 71% | 11,5/15 |
Как можно видеть, предприятие из примера обладает весьма высокой рентабельностью, и, если нет необходимости в больших расходах на замену и обновление основных фондов, не учтенных в показателях, оно весьма привлекательно для инвестиций.
В качестве заключения необходимо сказать, что данный показатель имеет наибольшее значение в том случае, если ваша фирма пытается привлечь деньги иностранных инвесторов, привыкших работать с данными US GAAP и МСФО. И теперь, зная, что такое EBITDA, вы сможете подготовить и представить им эти данные.
Плюсы и минусы
Рассмотрим плюсы и минусы EBITDA.
Плюсы:
позволяет сравнивать предприятия с разными налоговыми режимами, процентными ставками по кредитам и учетной политикой;
позволяет оценить возможности компании обслуживать долг (важно для владельцев облигаций), платить налоги и дивиденды (важно для акционеров);
показывает прибыльность именно основной деятельности, ее способность генерировать денежные потоки;
некоторые организации выплачивают дивиденды исходя из ЕБИТДА – это позволяет прогнозировать будущие дивиденды;
используется для расчета важных для инвестора мультипликаторов.
Минусы:
- отсутствие единой методики расчета – в результате компании могут внести в расчеты собственные разработки и скорректировать результат в нужную им сторону;
- предприятия с большим объемом основных фондов и высокой долговой нагрузкой могут иметь более привлекательную ЕБИТДА, чем другие в той же отрасли, но по чистой прибыли значительно проигрывать конкурентам;
- не отражает реальных дел в компании, потому что не показывает потребность в капитальных вложениях и оборотном капитале.
Operating Income
Operating income is a company’s profit after subtracting operating expenses and the other costs of running the business from total revenue. Operating income shows how much profit a company generates from its operations alone without interest or tax expenses. Operating income is calculated as:
Operating Income = Gross income — operating expenses
Operating expenses include selling, general and administrative expense (SG&A), depreciation, and amortization, and other operating expenses. Operating income excludes taxes and interest expenses, which is why it’s often referred to as EBIT. However, there are times when operating income can differ from EBIT.
Показатели EV, EBIT, OIBDA
1 EV (Enterprise value) в переводе означает «стоимость компании». При анализе компаний широко применяется показатель EV/EBITDA, который показывает текущую стоимость бизнеса на основе EBITDA.
В зависимости от отрасли и текущей ситуации в стране показатель EV/EBITDA может дать хорошую информацию для анализа. Его ещё часто строят на двухмерном графике: по одной оси Долг/EBITDA, а по другой EV/EBITDA. Компании, что лежат слева внизу будет самыми дешёвыми по этим базовым мультипликаторам.
2 Операционная прибыль OIBDA (Operating Income before Depreciation and Amortization) представляет операционную прибыль до вычета износа ОС и нематериальных активов.
3 EBIT («Earnings before interest and taxes» — «прибыль до уплаты процентов и налогов») — это операционная прибыль без учёта налогообложения и процентов. Это так называемая «грязная операционная прибыль». Сюда запрещается относить случайные и непериодические доходы.
Как быстро найти EBITDA в интернете
Вышеперечисленные формулы, на первый взгляд, могут показаться сложными. В качестве альтернативы можно использовать сервис СмартЛаба, на котором уже есть все необходимые параметры (в том числе и EBITDA) по основным компаниям России в разрезе отраслей: smart-lab.ru/q/shares_fundamental/
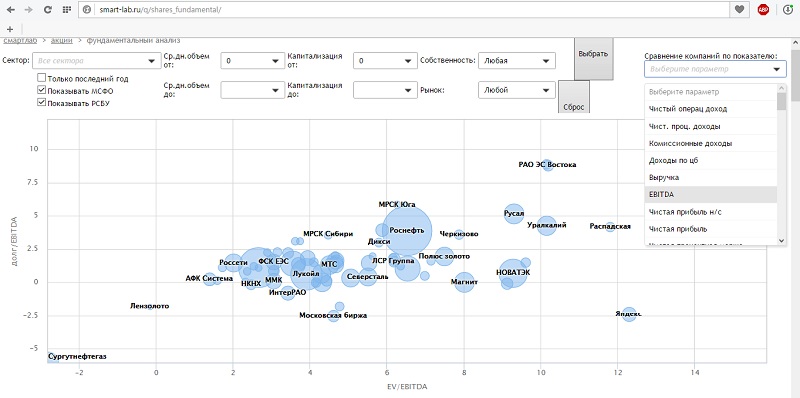
Он пока несовершенен и охватывает немного компаний, но разработчики планируют продолжать его совершенствовать. Его функционал позволит сравнивать одновременно несколько финансовых показателей и ранжировать компании по капитализации, отраслям, бухгалтерским стандартам.
И остается также проверенный способ — поиск информации в сводной финансовой отчетности компаний на их официальных сайтах. Для сравнения придется делать сводную таблицу.