Количественный и порядковый счёт
Содержание:
- Назначение и содержание документа
- Выбор банка
- Инструкция по оформлению счёта на оплату
- Описание документа
- Строение и порядок применения в бухгалтерии
- Расчётный счёт
- Банковский счет. Что это такое?
- Форма
- Специальные счета
- Образец заполнения счета-фактуры
- Текущий счёт
- Классификация бухгалтерских счетов по строению
- Как правильно указывать стоимость
- Наименования
Назначение и содержание документа
Его главная цель — зафиксировать обязанность возмещения средств за взятый товар, и величину требующегося платежа.
Установленного регламента написания не существует. При оформлении показывается информация о товаре и участниках договоренности. В частных случаях дополнительно отмечается временной отрезок, в течение которого обязательство нужно исполнить.
Независимо от ситуации, документ должен отображать следующую информацию:
- Сведения о продавце: полное наименование, юридический адрес, КПП и ИНН;
- Сведения о покупателе: аналогично предыдущему пункту;
- Список товаров или оказанных услуг, с указанием их окончательной стоимости;
- Итоговая сумма к оплате;
- Реквизиты для зачисления денежных средств;
- Дата составления документа.
Как оформляется счет на оплату
Он выставляется продавцом. Оплачивать — обязанность покупателя, или его представителя.
Оформляется как до, так и после покупки товара или услуги — все будет зависеть от договоренностей между участниками. Заполненный образец передается заказчику.
Кто выписывает счёта на оплату
Подготовкой занимается бухгалтер. Затем формуляр передается директору компании для визирования.
Делается в двух копиях: по одной на каждого участника. Отпечатывается на обычной бумаге, или на фирменном бланке предприятия (такой вариант лучше, поскольку избавляет от необходимости каждый раз писать данные фирмы). Исправления не допускаются.
Когда нужно выставлять

Когда стороны работают совместно только периодически, а размеры и стоимость поставок отличаются, то каждая операция отображается отдельно. Контракт заключается позже, в его тексте прописываются только общие положения. Такое случается, если доставка требуется срочно.
В той ситуации, когда покупателю требуется только разовое приобретение товара, то договор между компаниями не заключается — в нем просто нет надобности. Счет за оказание услуги выставляется в обычном порядке.
Примечание: если между контрагентами не было заключено соглашение, то документ может выступать в качестве публичной оферты, при условии, что в нем будут указаны все требуемые условия договоренности (основание — статья 435 ГК РФ). Внесение оплаты — акцепт оферты (статья 438, пункт 3 Гражданского кодекса РФ). А сама бумага, с подтверждением отправки денежных средств, будет доказательством совершенной сделки между ее участниками (статья 434, пункт 3 ГК РФ). Это станет «плюсом» в случае возможного судебного разбирательства.
Выбор банка
Для того, чтобы выбрать для открытия счёта банковское или кредитное учреждение, нужно обратить внимание на следующие основные критерии:
- стабильность (политическая и экономическая) государства, где находится банк;
- рейтинг банка, его репутация, престижность и надёжность;
- пакеты оказываемых услуг;
- степень контролирования государством банковских операций;
- стоимость услуг банка;
- сумма минимального депозита;
- проценты;
- расположение банковского учреждения и его филиалов;
- наличие программ инвестиций;
- возможность получить кредитную карту;
- удобства при обслуживании удалённых вкладчиков.
Список документов, необходимых для открытия и пользования счетом:
- заявление установленной формы (предоставляется банковским учреждением);
- нотариально заверенные копии документов, подтверждающих статус предприятия (учредительного договора, устава, протокола решения о создании);
- нотариально заверенное свидетельство государственной регистрации;
- две карточки с оттиском печати и подписями (одна нотариально заверенная);
- копия свидетельства об учете в налоговых органах;
- копия справки о том, что фирма состоит на учете в Фонде социального страхования;
- копия справки из статистических органов о классификационных признаках и присвоении кода ОКПО;
- копии документов, подтверждающих избрание и назначение уполномоченных лиц, которые указаны в банковской карточке (протоколов избрания, приказов о вступлении в должность и назначении и так далее).
Инструкция по оформлению счёта на оплату

Вверху проставляются данные покупателя и продавца. Ниже фиксируются:
- банковские данные;
- номер бланка (нумерация ведется с 1 января текущего года);
- дата выставления;
- список товаров (работ, услуг), с фиксированием их количества, цены и конечной стоимости с учетом или без учета НДС;
- по желанию — другие условия.
Внизу ставится подпись уполномоченного лица.
Реквизиты

- наименование участников (например, ИП Минина Светлана Игоревна, ООО «Стройсервис»);
- ИНН для ИП, для компаний — ИНН и КПП;
- данные банков (например, Сбербанк России ОАО г. Анапа, БИК 1234567, счет № 454773777, р/с № 57585998696);
- адреса участников (ИП указывают фактический). Например: 353440, г. Анапа, ул. Астраханская, дом 12, тел.;
- подписи (должность, Ф.И.О., расшифровка).
Важно: если вместо ИП подписывается представитель, то нужно указывать и реквизиты доверенности.
Регистрация выставленного счета
Разрешается не регистрировать, так как все расходы учитываются по накладным, а доходы — по фактическому зачислению денежных средств.
Регистрации подлежат только счета-фактуры — они вносятся в «книгу продаж» или «книгу покупок». Делать это обязаны только те фирмы, что работают по ОСН.
Фирмы, работающие УСН, не платят НДС, но и претендовать на его возмещение из бюджетных средств они не могут.
Необходимость заверения печатью
С 2016 года наличие печати не является обязательным атрибутом. Это правило распространяется на индивидуальных предпринимателей и организации. Чтобы заверить счёт, достаточно подписи ответственного лица.
Описание документа
Начальникам, менеджерам и бухгалтерам организации нужно вовремя получать актуальную информацию о состоянии счетов, ведь эти данные напрямую влияют на управленческие решения. Допустим, компании нужно заплатить поставщикам определенную сумму. При правильном бухгалтерском учете сотруднику достаточно заглянуть в документы, чтобы понять, есть ли в наличии необходимые деньги. Туда же добавляется информация о том, кто должен заплатить фирме, сколько средств лежит на депозите и т.д. Это очень удобно и существенно упрощает работу, особенно если речь идет о крупных компаниях.
 Счета учета
Бухгалтерский счет
Чтобы понять, что такое план счетов, сначала нужно разобраться с понятием «счета бухгалтерского учета». Это способ отражения имущества по составу и источникам его образования. Хозяйственные операции тоже подлежат сортировке по денежным, натуральным и трудовым признакам. Неподготовленному человеку довольно сложно понять, что же скрывается за этим определением. Но на самом деле все гораздо проще: по сути бухгалтерский счет представляет собой таблицу, в которой указана следующая информация:
- Дебетовый оборот — сумма всех операций, отраженная в дебете.
- Кредитовый — все операции, отраженные в кредите.
Обратите внимание! Дебет (увеличение) располагается слева, а кредит (уменьшение) — справа. Можно сказать, что дебет — это то, что должны компании, а кредит — то, что она должна другим
Каждой операции для удобства присваивается двузначное число от 01 до 99. Это очень удобно, поскольку избавляет от необходимости каждый раз писать полное название актива. Вот как будет выглядеть упрощенный бухгалтерский счет :
| Дебет | Кредит |
| Сальдо на начало: 50 000 руб. | |
| 7 000 руб. — поступило от ООО «Конструктор» | 8 000 руб. — уплачено ООО «Стройматериалы» |
| 3 000 руб. — поступило от ООО «Ягель» | |
| Сальдо на конец: 52 000 руб. |
План счетов
План счетов — это система регистрации и группировки фактов хозяйственной деятельности. Он используется в компаниях любой формы собственности (кроме финансовых организаций), применяющих двойной метод записи (корреспонденции счетов) для проводок. В плане указано 99 счетов БУ и еще 11 забалансовых. То, какой счет использовать, зависит от категории операции. Таким образом, в любой момент в документ можно заглянуть, чтобы уточнить актуальный номер бух.счета.
 Пример плана счетов
Важная информация! Организация может установить рабочий план счетов, в котором будут использоваться только самые распространенные операции. Небольшие фирмы могут обойтись 15-20 позициями.
Строение и порядок применения в бухгалтерии
Схематично бухгалтерский счет представляется в форме таблицы с двумя столбцами Дебет и Кредит.
Сумма каждой операции дважды записывается на счетах — по дебету одного и по кредиту другого. То есть для учета любой операции выбирается два подходящих счета, после чего одновременно вписывается сумма операции в дебет одного и кредит другого. Такой способ учета называется двойной записью или проводкой.
Для каждой хозяйственной операции составляется одна проводка.
Как определить, на каком счете сумму нужно показать по дебету, а на каком по кредиту — разберем в следующем уроке, посвященном бухгалтерским проводкам.
Обороты и сальдо
В отношении счета бухучета используются следующие термины:
- начальное сальдо — остаток на начало месяца (является одновременно конечным сальдо для предыдущего месяца);
- оборот дебетовый и кредитовый — сумма операций по дебету и кредиту;
- конечное сальдо — остаток на конец месяца (одновременно будет являться начальным сальдо для следующего месяца.
На первое число месяца каждый счет имеет какое-то начальное сальдо (дебетовое, кредитовое или нулевое).
В течение месяца каждая операция учитывается на бухгалтерских счетах посредством проводок (двойных записей).
На последнее число месяца считается сумма всех операций по дебету (дебетовый оборот) и кредиты (кредитовый оборот), после чего рассчитывается конечное сальдо, которое первого числа следующего месяца записывается как начальное для счета.
Таким образом, происходит подведение итогов по всем счетам в конце месяца, их закрытие и далее открытие в начале следующего месяца. В этом заключается один из главных принципов бухучета — непрерывность учетной деятельности.
Расчётный счёт
Расчётный банковский счёт считается основным и открывается по месту регистрации. По действующему законодательству организации вправе иметь несколько расчётных платёжных профилей, одним из которых пользуются при переводах в Пенсионный фонд.
Банковскими учреждениями открываются расчётные счета для различных платежей юрлицам и ИП, которые занимаются коммерческой деятельностью. Их функции для ИП и юридического лица имеют отличия. Спектр возможностей у юридических лиц намного шире, и пакеты услуг в банках чаще предназначены для организаций.
Предприятия, организации и учреждения, имеющие филиалы (например, склады и магазины) по просьбе владельца основного расчётного профиля могут открывать расчётные субсчета для учёта выручки и взаиморасчетов в подразделениях. Их применение позволяет переводить выручку на основной счет или производить денежные операции от имени головной компании. Субрасчётные счета учитываются на одном балансовом счёте с расчётными.
Основное назначение расчётных счетов:
- зачисление выручки от коммерческой деятельности и осуществление платежей;
- зачисление денежных средств полученных займов;
- расчёты с банками по полученным займам и кредитным процентам;
- расчёты по заработной плате с сотрудниками и прочие выплаты;
- платежи по решению суда и других органов, которые имеют право взыскивать средства;
- прочие расчётные денежные операции.
Банковский счет. Что это такое?
Подытожим вышесказанное.
Банковский счёт – это счёт, который открывается банком физическому или юридическому лицу для их участия в денежном безналичном обороте и накоплении на нём безналичных денежных средств для их целевого использования.
Сам по себе счет – это своего рода учетная запись, применяемая финансовыми учреждениями для учета денежных операций своих клиентов. Идентификатор (номер) счета клиента представляет собой числовой код, состоящий из 20-ти цифр, причём каждая цифра имеет своё значение, в соответствии с Приложением 1 к Положению Банка России от 16 июля 2012 г. N 385-П «О правилах ведения бухгалтерского учета в кредитных организациях, расположенных на территории РФ».
Для наглядности разобьём номер счета на определенные группы цифр следующим образом:
ААА ББ ВВВ Г ДДДД ЕЕЕЕЕЕЕ
ААА (цифры с 1-ой по 3-ю) — номер балансового счёта первого порядка (например: 408, 423, 426);
ББ (цифры 4-я и 5-я) — номер балансового счёта второго порядка (например: 17, 20, 01);
ВВВ (цифры с 6-ой по 8-ю) — код валюты счёта, согласно Общероссийскому классификатору валют ОКВ. Примеры кода валюты: для рублёвых счетов – 643 (для международных расчётов) и 810 (при совершении операций по счетам в валюте России, подробности в Разъяснении Банка России от 9 ноября 2017 г. “По вопросу, связанному с обозначением признака рубля в номере лицевого счета”), для долларовых счетов США – 840, для счетов в евро – 978;
Г (цифра 9-я) — контрольная цифра;
ДДДД (цифры с 10-ой по 13-ую) — четырехзначный код подразделения банка;
ЕЕЕЕЕЕЕ (14—20-я цифры) — внутренний семизначный номер счёта, который присваивается клиенту.
Эта информация интересна скорее специалисту (банковскому сотруднику, бухгалтеру и т.д.), но тем не менее даже обычному клиенту некоторые комбинации цифр могут сказать о многом. Например, наметанный глаз по первым двум группам (5 цифр) сразу увидит вид счёта (расчётный, вклад и т.п.) и по третьей группе (3 цифры) его валюту.
Ниже приведены лишь некоторые расшифровку первой группы цифр:
- 102…109 — счета фондов, хранение капитала, учёт прибыли и убытков;
- 203, 204 — счета для учёта драгметаллов;
- 301…329 — счета для проведения операций между банками;
- 401, 402 — счёта для переводов в бюджет;
- 403 — управление деньгами, находящимся в ведении Минфина;
- 404 — внебюджетные фонды;
- 405, 406 — счета государственных компаний;
- 407 — юридические лица и ИП;
- 408 — физические лица;
- 411…419 — вклады, открытые государственными структурами;
- 420…422 — хранение средств юридических лиц;
- 423 — вклад открыт физическим лицом-резидентом;
- 424 — средства иностранных компаний;
- 425 — средства на вкладе принадлежат физическому лицу-нерезиденту;
- 430 — средства банков;
- 501…526 — счета, необходимые для учёта ценных бумаг.
А вот несколько расшифровок комбинаций цифр из второй группы (их удобнее рассматривать совместно с первой группой).
Счета негосударственных организаций:
- 40701 — финансовые организации (например, МФО, пенсионный фонд и т. д.);
- 40702 — сюда относят коммерческие организации (например, открытые и закрытые общества);
- 40703 — счета некоммерческих организаций;
- 40704 — средства, выделенные для проведения выборов или общественных собраний.
Счета физических лиц:
- 40817 – расчётный счёт физ.лица – резидента РФ;
- 40820 – расчётный счёт физ.лица – нерезидента РФ.
Пример номера счета: 40817810500000000012 – рублёвый карточный счёт физ.лица-гражданина РФ.
Исчерпывающую информацию по расшифровке счетов вы можете найти в упомянутом ранее Приложении 1 к Положению Банка России от 16 июля 2012 г. N 385-П «О правилах ведения бухгалтерского учета в кредитных организациях, расположенных на территории РФ»
Форма
Оформляется бумага в двух экземплярах. Один из них отдается покупателю, а второй — остается у продавца.
Заполняется отчет на листке бумаги формата А4. Также его можно оформить на фирменном бланке компании. Чаще всего счет от ИП оформляется на фирменном бланке компании. Так в отчетные документы не требуется постоянно вносить реквизиты компании.
Единого образца заполнения у документа нет. Каждая фирма разрабатывает свой бланк заполнения документа. По закону рф документ оформляется в свободной форме. Долго работающие фирмы и предприниматели разрабатывают самостоятельно свой бланк чека на оплату.
В нем только меняются:
- данные о покупателе;
- название товаров или услуг;
- общая сумма;
- дата.
Некоторые фирмы указывают в чеке условия поставки, оплаты, срок действия бумаги, иную информацию.
Важно! В чеке на оплату ошибок быть не должно. Если ошибки есть, то продавцу придется оформлять бланк заново
Специальные счета
Открыть специальный (целевой) банковский счет нельзя без основного, открытого в том же банке. Коммерческое предприятие открывает особый спецсчёт, если не имеет задолженности Пенсионному фонду, налоговым структурам и другим бюджетным государственным организациям. В настоящее время имеется возможность открыть персональный счет (в том числе за рубежом) с внешним управлением активами.
К основным специальным счетам относятся:
- Аккредитивные. Являются типом беспроцентного депозита. Пополняются средствами на какой-либо срок. По поручению владельца банк переводит средства поставщикам при выполнении ими условий договора (срок, качество и так далее). Отдельный аккредитивный депозит открывается на каждого поставщика.
- Чековые книжки. Используются для специальных нужд компании. Ежемесячно пополняются средствами для выдачи подотчётных денежных средств и прочие нужды. Средства по чеку можно получить при наличии печати, заверенной уполномоченным лицом.
- Бюджетные. Данные счета отличаются целевым предназначением и необходимы для денежных операций со средствами, поступающими из бюджетных организаций или внебюджетного фонда России.
Кроме основных банковских счетов, которые используются наиболее часто, существуют следующие:
- корреспондентский (транзитный). Использование межбанковских счетов коммерческими банками позволяет им открывать платёжные профили в ЦБ и чужих кредитных учреждениях. В корреспондентском отражаются денежные операции, которые проведены банком по поручению другой банковской организацией и за её счёт. Банки, которые имеют общий платёжный баланс, называют корреспондирующими. Счета, открытые между банками имеют название «лоро-ностро»;
- валютный. Открывается в иностранной валюте и используется для проведения внешнеэкономических денежных операций. Валютные платёжные профили бывают нескольких типов в зависимости от назначения (Ф, Р1, Р2, С). Режимы валютных счетов типа «С» регулирует Инструкция Банка России;
- карточный (дебетовый и кредитный);
- именной;
- замороженный;
- обезличенный;
- застрахованный;
- контокоррентный;
- общий;
- онкольный;
- частный;
- фидуциарный;
- фондовый;
- сводный.
Образец заполнения счета-фактуры
Оформление стандартного счета–фактуры – не самая сложная процедура, тем не менее, у начинающих специалистов она может вызвать некоторые вопросы.
- В начале документа пишется номер счета фактуры и дата его заполнения.
Номер счета может быть любым, главное условие, чтобы он шел по возрастающей линии к предыдущим. При этом, в тех случаях, когда по каким-либо обстоятельствам последовательность нумерации нарушается (к примеру за счетами-фактурами 21, 22, 23 следует 8), это не грозит ровно никакими санкциями со стороны контролирующих органов и налоговых структур. Что касается даты, то счет-фактура должна быть сделана либо непосредственно день в день с поставкой товарно-материальных ценностей или оказанием услуг или же в пятидневный период после этого.
Далее указываются реквизиты фирмы, которая является поставщиком товаров или услуг: пишется ее полное название, юридический адрес (с почтовым индексом), ИНН, КПП (все эти сведения должны соответствовать учредительным бумагам предприятия).
Затем включается информация о грузоотправителе и грузополучателе.
Эти строки следует заполнять только тогда, когда речь идет о реализации товарно-материальных ценностей (т.е. при оказании услуг или выполнении работ в них нужно поставить прочерк). Когда речь именно о купле-продаже, то если грузоотправителем является продавец товара, то можно либо продублировать адрес полностью, либо коротко обозначить это двумя словами «тот же». А вот адрес грузополучателя указать нужно обязательно и полностью, включая индекс, номер офиса или склада и номер телефона.
Далее указывается ссылка на платежно-расчетный документ (его номер и дату) и вносятся сведения о покупателе: все аналогично тому, как заполнялись строки о продавце.
После этого вносятся данные о валюте, которая используется при денежных расчетах между сторонами по договору (письменно и в виде кода по Общероссийскому классификатору валют (ОКВ)).
Рубль кодируется цифрами 643.

Следующая часть документа содержит в себе таблицу, в которую включены основные показатели сделки.
- В первый столбец вписывается название объекта договора (так, как значится в самом договоре).
- Во второй, при необходимости, код продукции по Общероссийскому классификатору единиц измерения (ОКЕИ), условное обозначение (штуки, литры, килограммы и т.д.).
- В столбце под номером три указывается общее количество или объем товаров/услуг/работ, затем цена за единицу измерения.
- Столбцы от пятого до девятого являются обязательными к заполнению: сюда вносится стоимость с налогом и без него, размер налога (который, как известно, бывает 0%, 10%, 18%), а также окончательная цена с налогом. Компании, работающие без НДС, могут именно так и отметить в нужной ячейке.
- Десятый и одиннадцатый столбики предназначены для зарубежных товаров. В 10 и 10а включаются сведения о том государстве, которое является родиной происхождения товара (в виде кода по ОКСМ) и короткого словесного обозначения), в последний столбец вносится номер таможенной декларации, если таковая имеет место быть.
В завершение счет фактуру подписывает руководитель фирмы (директор или генеральный директор), а также главный бухгалтер. Если это одно и то же ли лицо, подпись следует продублировать.

Текущий счёт
Текущий счёт в банке — это платёжный профиль, открытый предприятию, не являющемуся юридическим лицом:
- общественная организация;
- учреждение;
- филиал;
- представительство;
- отделение и пр.
Им можно пользоваться в следующих случаях:
- при выдаче денежных средств на зарплату сотрудникам;
- для расходных средств на содержание управленческого аппарата;
- для расходов и выплат, связанных с работой подразделения по иностранному страхованию.
Чем отличается текущий счёт от расчётного? Текущий считается очень полезным финансовым инструментом, позволяющий владельцу:
- поручить обязанности по постоянным платежам банку;
- переводить необходимые суммы денежных средств третьему лицу, к примеру, оплата товаров или услуг;
- избавится от частого посещения банка, привязав пластиковую карту к профилю;
- получить возможность конвертации средств (при необходимости рубли можно обменять по курсу на доллары или евро).
Классификация бухгалтерских счетов по строению
Бухгалтерские счета по строению подразделяются на:
-
активные счета;
-
пассивные счета;
-
активно-пассивные счета.
Активные бухгалтерские счета
Активный счет, как следует из его названия, — это бухгалтерский счет, который предназначен для учета активов организации. Увеличение объекта на активном счете отражается по дебету счета, а уменьшение –по кредиту счета. Например, поступление материалов в организацию учитывается по дебету активного счета 10 «Материалы». А списание денежных средств с расчетного счета отражается по кредиту активного счета 51 «Расчетные счета». Сальдо (остаток) на активных бухгалтерских четах может являться только дебетовым.
Пассивные бухгалтерские счета
Для учета пассивов организации (капитала, резервов и обязательств) предусмотрены пассивные счета. Увеличение обязательств на пассивном счете отражается по кредиту счета, а уменьшение показывается по дебету счета. Например, создание резервного капитала отражается по кредиту пассивного счета 82 «Резервный капитал», а уменьшение уставного капитала показывается по дебету пассивного счета 80 «Уставный капитал». Сальдо в этом случае только кредитовое.
Активно-пассивные бухгалтерские счета
Необходимо иметь в виду, что ряд бухгалтерских счетов не относится однозначно ни к активным, ни к пассивным. На активно-пассивных бухгалтерских счетах показывают расчеты с подрядчиками и поставщиками, заказчиками и покупателями, подотчетными лицами и другими кредиторами и дебиторами. Это, например, счет 60 «Расчеты с поставщиками и подрядчиками». По дебету этого счета может отражаться как уменьшение кредиторской задолженности (пассива), так и увеличение дебиторской задолженности (актива).
Аналогично, по кредиту счета 62 «Расчеты с покупателями и заказчиками» могут отражаться операции, ведущие к образованию как актива, так и пассива. Например, если организация приобрела товары (в учете организации данная операция отражается бухгалтерской записью: Дебет счета 41 «Товары» — Кредит счета ), но еще не оплатила их, то по кредиту счета у организации — покупателя формируется кредиторская задолженность по оплате товаров.
А если организация перечислила аванс поставщику (в учете организации данная операция отражается бухгалтерской записью: Дебет счета – Кредит счета ), то до момента поставки товарно-материальных ценностей по дебету счета будет отражаться дебиторская задолженность.
В первом случае счет 60 «Расчеты с поставщиками и подрядчиками» выступает как пассивный, а во втором случае счет 60 «Расчеты с поставщиками и подрядчиками» является активным счетом.
Учитывая, что характер счета 60 «Расчеты с поставщиками и подрядчиками» зависит от конкретных хозяйственных условий, данный счет является активно-пассивным счетом.
При этом сальдо по активно-пассивным бухгалтерским счетам может являться как кредитовым, так и дебетовым, либо одновременно и тем, и другим.
Как правильно указывать стоимость
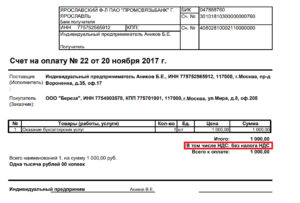
При указании в счёте стоимости нужно обратить внимание на два момента. Первый из них связан с НДС
Он может быть в составе цены или же отсутствовать. Чаще всего предприниматели применяют какой-либо льготный налоговый режим — УСН, ЕНВД или патентную систему. В этом случае НДС не уплачивается и в цене не выделяется. В итоговой стоимости можно указать «без НДС».
Плательщики НДС включают сумму налога в цену. В таком случае в счёте нужно её выделить. Например, если общая цена 120 000 рублей, следует указать:
- итого: 120 000 рублей;
- в том числе НДС: 20 000 рублей.
Второй момент связан с тем, что при указании суммы цифрами может возникнуть ошибка. Например, покупатель поставил лишний ноль. Во избежание этого ниже в табличной части итоговая сумма указывается прописью.
.
Чтобы избежать ошибок в оформлении, рекомендуем воспользоваться нашим сервисом, который поможет за несколько простых шагов выставить счёт онлайн. Сервис позволяет добавить подпись руководителя и бухгалтера, печать и скачать готовый документ или отправить его с помощью ссылки. Ниже показан образец счёта из сервиса.

.
Наименования
Единого классификатора видов банковских счетов нет. Их классификация осуществляется по нескольким параметрам. Счета бывают универсальные и специальные, клиентские и межбанковские, постоянные и транзитные. Кроме этого, их формат подразделяется в зависимости от:
- валюты (рублёвые, валютные, инвалютные, мультивалютные);
- владельца;
- целевого назначения;
- возможностью пополнения и снятия части средств.
Кроме этого существуют временные накопительные счета. Временные счета открываются для:
- Строящихся предприятий на период времени до открытия.
- Формирования уставного фонда создаваемых АО, ООО и т.п.
- Зачисления инвестиционных средств.
- Поступления благотворительных взносов и пожертвований.
Таблица счетов по возможности пополнения:
| Вид | Особенность |
|---|---|
| Непополняемый | В период всего срока вклада взносы нельзя пополнять |
| С возможным пополнением | В период срока вклада пополнение разрешается |
| С частичным снятием средств | Разрешается снимать часть средств с вклада . При этом должна остаться определённая сумма (неснижаемый остаток) |
По начислению процентов банковские счета разделяются на следующие:
- с ежемесячным начислением процентов;
- начислением процентов в конце срока;
- промежуточным начислением процентов (еженедельно, ежеквартально, раз в полугодие). Условия зависят от договора с банком.
Видео на теме: Банковские счета