Капитализация процентов по вкладу
Содержание:
- Периодичность начисления процентов
- Подробнее про формулу
- Альтернатива вкладу – процент на остаток
- Недостатки инструмента
- Как выбрать вклад с капитализацией
- Вклады с капитализацией в Сбербанке
- Как выбрать вклад, что выгоднее
- Вклад с капитализацией процентов
- Что такое рыночная капитализация простыми словами
- Капитализация: плюсы и минусы
- Что такое капитализация процентов
- Периодичность начисления дохода
- Как не допустить ошибок при открытии вклада с капитализацией — 3 полезных совета
- Зачем нужна капитализация и в чем её суть
Периодичность начисления процентов
Проценты по банковским депозитам должны выплачиваться клиенту по его требованию ежеквартально обособленно от суммы самого депозита, а невостребованные начисленные проценты автоматически увеличивают сумму вклада (ст.839 ГК РФ). Однако, договорами может быть предусмотрен иной порядок: в зависимости от выбранного банковского продукта проценты выплачиваются каждый месяц, квартал, полугодие или по окончанию срока действия соглашения.
Как начисляются проценты. В соответствии с Гражданским кодексом РФ дополнительный доход в виде процентов по договорам банковского вклада начинает начисляться со следующего дня после размещения денежных средств на депозитном счете и до дня возврата финансовых активов клиенту. Если списание средств осуществляется до окончания срока действия договора, то начисление процентов осуществляется до дня списания включительно.
При начислении процентов без учета капитализации сумма предполагаемого дохода вычисляется по формуле:
Sp – размер получаемой от размещения средств дополнительной прибыли
P – вложенные личные денежные средства клиента
I – годовая процентная ставка в зависимости от типа вклада
t – количество календарных дней, за которые будут начисляться проценты
K – количество дней в году.
Если, например, внести 15000 рублей на 5 месяцев под 10%, то доход клиента составит: 15000 * 150 * 0,10 / 365 = 616 рублей 44 копейки.
Как считать «сложные проценты». При капитализации процентов по вкладу каждый следующий месяц проценты начисляются не только на основные личные средства клиента, но и на процент, начисленный в прошлых периодах. Формула для расчета «сложных» процентов выглядит следующим образом:

Sp – размер получаемой от размещения средств дополнительной прибыли
P – вложенные личные денежные средства клиента
I – годовая процентная ставка в зависимости от типа вклада
j – количество календарных дней в том периоде, за который будет осуществляться капитализация процентов
K – количество дней в году
n – число совершенных операций по капитализации процентов за весь срок действия банковского договора.
Практический пример. Клиент заключил с банком договор на размещение денежных средств в размере 15000 рублей на депозите на 5 месяцев под 10% годовых. По договору автоматически осуществляется капитализация процентов, которые начисляются ежемесячно. В этом случае число совершенных операций по капитализации процентов за весь срок действия банковского договора составит 5 раз, а количество календарных дней в том периоде, за который будет осуществляться капитализация процентов составит 30.
|
Месяц |
P |
I |
t |
Sp |
|
1 |
15000 |
10 |
31 |
127,40 |
|
2 |
15127,40 |
10 |
28 |
116,05 |
|
3 |
15243,45 |
10 |
31 |
129,46 1 |
|
4 |
15372,91 |
10 |
30 |
126,35 |
|
5 |
15499,26 |
10 |
31 |
131,64 |
|
630,90 |
Подробнее про формулу
Банки в своей практике руководствуются несколькими формулами, позволяющими рассчитывать простые % и сложные. При их начислении применяется фиксированный и плавающий вид ставок. Фиксированную закрепляют договором при размещении вклада, она не меняется до оконца периода его действия. Она может измениться в случае автоматических пролонгаций действия договора. Также она изменится в случае досрочного разрыва соглашения между клиентом и банком с выплатой % за фактический период размещения вложений, если вклад был размещен до востребования. Эти нюансы должны быть описаны в договорах.
При каких условиях и в каком порядке будет осуществляться этот процесс, нужно описывать в договорах. Изменение процентов привязано к изменениям:
- ключевой ставки;
- валютного курса;
- переводом депозита в иную категорию и др.
Для расчетов указываются все требуемые формой данные:
- сумма вклада;
- размер % ставки конкретного вклада;
- периодичность начислений % (поквартально, помесячно, ежедневно и др.);
- срок заключения договора;
- иногда нужно знать вид применяемой ставки – она может плавать или быть зафиксированной.
Альтернатива вкладу – процент на остаток
Хочу зайти немного с другой стороны к рассматриваемому вопросу и разобрать альтернативу банковскому вкладу – дебетовую карту. Я поделюсь своим личным опытом ее использования.
Нам потребовалось разложить деньги по разным счетам с целью накопления на свои цели. В результате анализа банковских предложений по определенным критериям мы остановились на таких вариантах:
- Депозит “Ренессанс Накопительный” в одноименном банке.
- Дебетовая карта того же банка с начислением процента на остаток.
Условия: бесплатное обслуживание при остатке не менее 30 000 руб. и ежемесячное начисление дохода в размере 7,25 %. Получается, что, если не проводить операции по карте, то каждый месяц доход начисляется и на первоначальную сумму, и на ранее начисленные проценты. И размер дохода значительно больше, чем по вкладу.
Так как и вклад, и карта открывались с целью накопить, то расходные операции мы не совершали. Пополнение на оба продукта регулярно проводили каждый месяц. При таких исходных данных плюсы дебетовой карты для нас очевидны:
- возможность пополнения и снятия при необходимости без каких-либо штрафных санкций,
- больший доход, чем по депозиту,
- карта всегда под рукой, можно воспользоваться в любой день недели и время суток.
Но есть и минус: процент на остаток по счету может в любой момент измениться.
Предложений по дебетовым картам с начислением процента на остаток не так много, но они есть.
Казалось бы, вывод очевиден: вклады с капитализацией выгоднее, чем обычные, и размещать деньги надо только на условиях сложных процентов.
Однако не все так просто – не зря среди предложений большинства банков преобладают все-таки простые вклады. Причин для такого положения вещей несколько:
- Не все клиенты банков хотят накапливать полученные проценты. Многие рассматривают их как неплохую добавку к месячному заработку и предпочитают получать ее на текущий расчетный счет.
- Часто условия, на которых открываются вклады с капитализацией, не предусматривают частичного снятия средств в период размещения. А такая возможность для многих является весьма привлекательной, поскольку оставляет право забрать основную часть денег в случае экономической нестабильности или появления непредвиденных трудностей.
- В большинстве банков размер ставки по вкладам с капитализацией ниже, чем при размещении средств под простой процент. Разница часто составляет как раз те самые 0,5 — 1%, которые дополнительно приносит капитализация. Поэтому при принятии решения о выборе программы инвестирования средств нужно исходить из сравнения эффективных ставок по вкладам.
Недостатки инструмента
Мы рассказали, что такое капитализация счета – основное преимущество операции очевидно. Вкладчики получают возможность повышения денежного остатка и постоянное стабильное увеличение прибыли. Есть ли недостатки?
Без отрицательных сторон не обходится ни одно понятие:
- Получить средства моментально не получится – чаще всего банк ограничивает возможность изъятия денег;
- Прибыль может наращиваться очень медленно;
- Для получения ощутимой прибыли необходимо потратить большое количество времени;
- Зачастую ставка подобных депозитов ниже, нежели ставка по обычным вкладам.
Мы дали подробное объяснение банковского термина капитализация – что это, какими особенностями отличается, зачем необходимо. Сохраняйте наши полезные советы, изучайте инструкции и начинайте ориентироваться в обилии финансовых инструментов самостоятельно!
Далее: Яндекс деньги в Беларуси: регистрация кошелька за 1 минуту!
https://youtube.com/watch?v=p_9vmQWe2l4
https://youtube.com/watch?v=p_9vmQWe2l4
Как выбрать вклад с капитализацией
Что такое капитализация вклада и, как она работает, мы уже рассмотрели. Теперь попробуем разобраться в том, как выбрать себе выгодный вклад с капитализацией процентов.
Шаг 1. Выбираем банк
Еще совсем недавно, когда интернет – технологии еще не были так сильно развиты, человек выбирал себе банк, который находится «через дорогу».
Сегодня, когда интерне стал доступен для всех, человек может выбрать себе банк и заключить договор в режиме онлайн. У человека появилась возможность открыть вклад даже в том банке, которого нет в его городе. У вкладчиков появилась возможность выбирать наиболее подходящий для себя банк из множества банков с большим количеством условий.
Если вы выберете банк, находящийся в непосредственной близости от вас, то вы сможете самостоятельно оценить его качество работы. А собрать реальные и неподдельные отзывы намного легче, чем при заключении договора в режиме онлайн.
Выбирая себе банк для вклада, необходимо обратить внимание на его рейтинг. Для чего нужно будет посетить интернет портал Банка России, где вы найдете всю необходимую вам информацию обо всех параметрах и проблемах кредитных организаций
Шаг 2. Проводим анализ имеющихся вкладов
После того, как вы выберете банк, вам будет необходимо изучить все предложения по имеющимся вкладам в банке
Особое внимание следует обратить на процентную ставку банка, возможность его пополнения и частичного снятия, минимальную сумму и срок размещения
Очень удобно, когда вклад предусматривает возможность пополнения и частичного снятия без потери процентов. Особенно тогда, когда необходимо накопить очень крупную сумму денег.
В любом случае, выбирать программу вклада необходимо исходя из его целей, вашего финансового положения и ожидаемых перспектив в будущем
Это очень важно. Если случится так, что вам придется закрывать вклад до окончании его срока, вы потеряете процентный доход
Шаг 3. Рассчитываем эффективную процентную ставку
При выборе вклада обращайте внимание не на указанные процентные ставки, а эффективные процентные ставки, которая поможет вам оценить общий реальный доход за весь срок с учетом процентов.
Эффективная процентная ставка рассчитывается по формуле:
где: ЕС –эффективная ставка,
С – номинальная ставка (указана в договоре),
N – количество периодов капитализации в год,
m – количество повторений периодов размещения (если вклад размещается на 1 год, то m=1, если на два года, то m=2 и т.д.).
Приведем примерный расчет эффективной процентной ставки.
Допустим, на ваш вклад установлена процентная ставка, равная 12% годовых с ежемесячной капитализацией процентов. Подставив имеющиеся данные в формулы, получим:
Таким образом, наша эффективная процентная ставка равняется 12%. То есть, разместив свои денежные средства под 12% годовых с ежемесячной капитализацией, вы ежегодно будете получать доход в размере 12,68% от внесенной на вклад суммы.
Такой расчет можно произвести более легким способом, воспользовавшись специальным онлайн – калькулятором.
Если ваш вклад предусматривает пополнение, то на ваш доход окажет непосредственное влияние сумма дополнительных взносов, что, естественно, увеличит размер начисленных и капитализированных процентов. А частичное снятие средств со вклада приведет к уменьшению получаемого дохода.
Шаг 4. Проводи анализ и сравнение полученных результатов
После того, как вы рассчитаете эффективную процентную ставку по всем выбранным вами вкладам, необходимо буде провести анализ и сравнение всех этих вкладов по таким параметрам, как:
- возможный срок договора;
- наличие и периодичность капитализации;
- размер эффективной ставки;
- возможность пополнения, а также частичного снятия;
- наличие или отсутствие условия пролонгации.
Лучше всего все имеющиеся данные занести в таблицу Excel. Так вы более наглядно увидите всю имеющуюся у вас информацию, и вам легче будет ее сравнить.
Шаг 5. Выбираем подходящий для вас вклад
Возможный полученный доход – это основной критерий, по которому происходит выбора оптимального вклада. Только здесь всегда необходимо помнить, что если ваша процентная ставка будет выше ставки рефинансирования, увеличенной на 5%, то с разницы между ставками будет взиматься подоходный налог.
Приведем пример. Допустим, ставка по выбранному вкладу 17%, ставка рефинансирования 10%, к которой добавляем 5%, получаем 15%. С разницы 17% — 15% = 2% дохода придется заплатить НДФЛ.
Например, размещаем 100 тыс. руб., на 1 год под 17% годовых. Доход составит 17 тыс. руб. Максимальный необлагаемый доход рассчитывается по ставке 15% (10%+5%) и равен 15 тыс. руб. Разница составляет 2 тыс. руб. С нее то и будет удержан НДФЛ в сумме 700 руб. (2000*35%).
Вклады с капитализацией в Сбербанке
В Сбербанке клиент может открыть несколько различных видов депозитов с такой опцией, как капитализация. Самым популярным вкладом Сбербанка с ежемесячной капитализацией является Управляй со следующими параметрами:
- сумма – от 30 тысяч рублей;
- ставка – до 4% при открытии онлайн (до 4,03% с учетом мультипликации);
- срок – от 3 месяцев.
Чтобы получить максимальную прибыль, необходимо поместить на счет сумму от 400 тысяч рублей на срок от 6 до 12 месяцев.
Минусом счета Управляй является относительной низкий процент, однако он компенсируется возможностью снимать средства в любой момент без ограничений. Если вам нужен вклад с возможностью забрать деньги назад в любой момент – выбирать следует именно Управляй.
Другой вариант вклада в Сбербанке с капитализацией процентов и пополнением – Пополняй. Операций снятия денег по нему не предусмотрено, но взамен предложена более высокая процентная ставка – максимальное значение 4,3% годовых (4,34% – эффективная). Удобно, что открыть Пополняй можно с минимальной суммой начального взноса – всего 1000 рублей.
К другим вкладам Сбербанка с капитализацией и пополнением относятся:
- Социальный – специальный счет для детей-сирот и ветеранов войны со ставкой 3,75% (эффективная – 3,8%), открывается только при предъявлении соответствующих документов, по нему предусмотрены операции снятия и пополнения, т.е. это максимально гибкий и удобный вид вклада;
- Сберегательный счет – полнофункциональный счет, который можно открыть в различных валютах, по рублевому доходность составляет 1-1,8%, по валютным – 0,01%;
- Детский – на имя ребенка открывается вклад Пополняй, доходность составляет от 3,6% до 4,05% (4,13% с учетом эффективной ставки), срок работы депозита – до совершеннолетия владельца.
Для систематического пополнения имеющихся у вас счетов рекомендуется подключить сервис Копилка – тогда средства будут переводиться на счета автоматически, без участия пользователя. Это позволит копить быстрее и эффективнее, так как человеческий фактор будет полностью исключен.
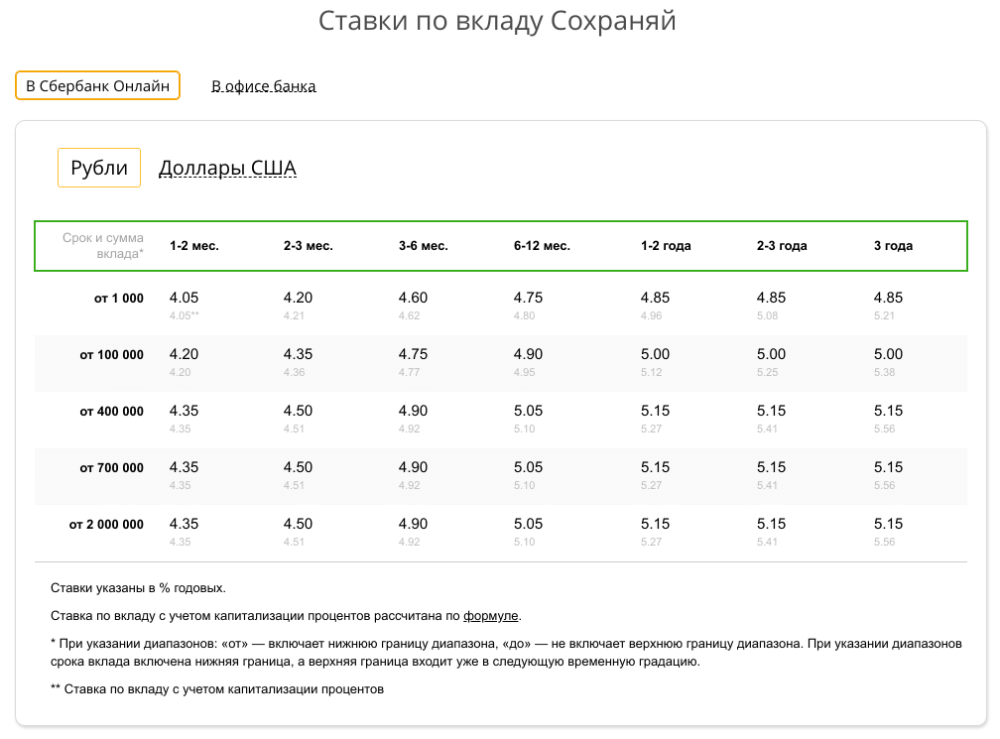
При вложении крупных сумм рекомендуем обязательно обратить внимание на вклады с повышенными процентными ставками: Сбербанк «Первый» — вклады физических лиц, проценты 2018. В тарифах к основным вкладам Сбербанка — для понимания эффективной ставки (с учетом капитализации) она указана дополнительно — серым цветом под основной (номинальной) процентной ставкой:
В тарифах к основным вкладам Сбербанка — для понимания эффективной ставки (с учетом капитализации) она указана дополнительно — серым цветом под основной (номинальной) процентной ставкой:
Как выбрать вклад, что выгоднее
При выборе банковского продукта с целью осуществления вложения денежных средств с последующим получением прибыли необходимо руководствоваться определенными критериями.
Что учитывают при выборе условий вклада:
1. Рейтинг организации. Получить данную информацию можно путем анализа отзывов о банковской организации. Необходимо понять, каковы особенности ее финансовой деятельности. Рекомендуется изучить значения показателей прибыли, ликвидности, рентабельности кредитной организации, представленных на специальном интернет-ресурсе Банки ру.
Для обеспечения сохранности собственных средств, в случае потери кредитной организацией платежеспособности, необходимо изучить информацию об ее участии в государственной программе страхования вкладов. В дальнейшем это послужит гарантией выплаты клиенту страховой суммы в размере до 1,4 млн. руб.
Если планируемые вложения превышают указанную отметку, оптимальным вариантом является размещение средств в нескольких банках.
2.Величина процентной ставки. Данный показатель находится в пропорциональной зависимости от величины первоначального взноса и срока действия договора вклада.
 Большинство банков поднимают ставки на свои продукты с увеличением размера вносимой на депозит суммы. Исключение составляют вклады ПАО Россельхозбанк, где ставка в основном регулируется сроком вклада.
С увеличением сроков размещения средств на счетах снижается выплачиваемый банком процент за пользование клиентскими деньгами.
Для получения более точной информации о доходности по депозиту финансовые аналитики рекомендуют высчитывать размер эффективной ставки. Для этого существует следующая формула:
 S = (1+(p/100)/12)*-1,
где, S — эффективная ставка, p — установленная ставка по вкладу, n — количество периодов капитализации за год, * — частное количества периодов капитализации и срока вклада.
Это значит, что при ставке 9% годовых, сроке вклада 12 месяцев и ежемесячной капитализации эффективная ставка составит 9,38%.
3. Возможность пополнения счета. Данный параметр позволяет повысить доходность депозитного счета. Регулярное пополнение вклада увеличивает остаток, на который происходит начисление процентов, что существенно влияет на размер последних.
4. Планируемый срок размещения денежных средств.
 Наибольшую доходность приносит размещение средств на долгосрочном вкладе. При существовании вероятности того, что деньги понадобятся в ближайшей перспективе, рекомендуется воспользоваться депозитными счетами со сроком 1, 3 или 6 месяцев. Т.к. при досрочном расторжении договора происходит пересчет процентов по более низкой ставке (у большинства банков по ставке «До востребования»).

5. Порядок начисления и выплаты процентов. Фактором, существенно повышающим доходность по вкладу, является процентная капитализация. Чем выше ее периодичность, тем быстрее растет база для последующих начислений. Максимальной эффективностью, с точки зрения прибыльности для клиента, обладает ежедневная капитализация. Но продукты с данным видом причисления обладают рядом других ограничений (отсутствие пополнения, низкая ставка и т.д.).
Процесс начисления процентов не всегда совпадает по срокам с их присоединением к сумме вклада. Так, еженедельно начисляемые средства могут причислиться к основной сумме лишь в конце месяца. Эти условия необходимо тщательно изучить при подписании договора вклада.
 Кредитные организации предусматривают также выплату доходов на отдельный счет или пластиковую карту. В этом случае клиент вправе самостоятельно распоряжаться средствами (снять их либо произвести пополнение вкладного счета).
6. Возможность снятия средств. Данный параметр способствует снижению прибыли клиента. Но при существовании даже незначительной вероятности возникновения потребности в деньгах рекомендуется выбирать продукт с частичным выводом средств со счета.
Вклад с капитализацией процентов
Если Вы решили открыть депозитный счет в банке с капитализацией процентов — то эти особенности выбора для Вас. В общем-то, при высоком годовом проценте и приличной денежной сумме депозита — это выгодно. Поэтому необходимо подойти к процессу выбора со всей ответственностью. В огромном количестве банковских организаций и их предложений очень просто растеряться, особенно если Вы впервые решили сделать крупный долгосрочный вклад.
Выбор банка
С приходом в нашу жизнь интернет-технологий и активного развития банковских приложений, сегодня не надо объезжать многочисленные офисы, достаточно сравнить все предложения в режиме онлайн. Это позволяет не ограничивать себя территориально — такой вклад возможен в диаметрально-противоположном конце страны. Но опять же способно запутать новичка: в большем количестве предложений сложно потеряться, а в меньшем — проще осуществить выбор. Итак, на что следует ориентироваться в выборе банка?
- Рейтинг кредитно-финансовой организации, его стабильность и срок существования.
- Реальные отзывы клиентов.
- Рекомендации знакомых и родственников.
- Компетентность сотрудников и службы поддержки.
- Условия открытия и предложения по вкладам.
Остановив выбор на нескольких из организаций, следует отдельно рассмотреть и проанализировать все условия по депозитам.
Расчет процентной ставки
Основные параметры, на которые следует обратить внимание — это ставка, срок и минимальная сумма вклада. Так же важным критерием будет возможность частичного пополнения или снятия денежных средств: то есть, кроме хранения, Вы сможете вносить дополнительные суммы на счет, накапливая их
Обычно на пополнение и/или снятие устанавливается лимит. Важным моментом является период капитализации.

Как понять, эффективна ли ставка того или иного банка? Обычно в описании указывают процентную ставку, а эффективную приходится высчитывать. Но именно по ней можно определить, насколько большой и выгодный будет доход по вкладу. Она относится к сложным процентам и определяется по специальной формуле. Для расчета можно воспользоваться специальными приложениями или калькуляторами. Внесение наличных увеличивает сумму %, снятие — соответственно, снижает полученный доход. Тогда расчет производится поэтапно по каждой операции во временном периоде. Просчитав эффективность ставок по данной формуле по всем выбранным банкам, можно сделать выбор в пользу одного из предложений.
Выбор более выгодного варианта
Не стоит так же забывать о таких параметрах, как сроки договора и возможность пролонгации, периодичность капитализации, размер эффективной ставки, возможность пополнения или снятия, пролонгацию или ее отсутствие. Эти параметры также должны учитываться при принятии решения в пользу того или иного финансового учреждения. В частности, некоторые банки при прочих равных условиях предлагают возможность пополнения и снятия средств с депозита с сохранением первоначальных условий начисления процентов.
Что такое рыночная капитализация простыми словами
Рыночная капитализация (от англ. «market capitalization») — это текущую цену всей компании на основе биржевой цены её акций.
Проще говоря, рыночная капитализация — это общая цена, в которую рынок оценивает компанию на основании последних сделок с акциями.
В теории можно сказать, что капитализация — это та цена, за которую можно купить все компанию целиком. Однако рыночные котировки могут скрывать панические настроения или наоборот, эйфорию. Поэтому далеко не всегда можно рационально судить о реальной стоимости бизнеса, опираясь лишь на биржевую котировку.
При подсчёте рыночной капитализации не учитываются выпущенные привилегированные акции, облигации, долги и другие ценные бумаги.
Как показывает статистика: за день на фондовой бирже обращаются всего 0,15%-0,50% акций компании, которые и определяют цену всего бизнеса.
Примечание
Нельзя сказать, что стоимость компании («enterprise value») и рыночная капитализация — это одно и то же. Поскольку первые включают в себя все долги и другие ценные бумаги.
В финансовых мультипликаторах можно часто увидеть использование капитализации:
- P/E = / (PE Ratio Price-Earnings Ratio);
- P/S = / (PS Ratio Price-Sales Ratio);
- P/BV = / (Price Book Ratio Price Book Ratio);
Примечание
В 2018 г. единственной компанией, чья рыночная капитализации составляла более $1 трлн является Apple. На 2020 г. в клуб «триллионеров» добавились Amazon, Microsoft и Alphabet.
В своей инвестиционной стратегии инвесторы опираются в первую очередь на абсолютные цифры. Например, если компания имеет капитализацию $1 млрд долларов, то в мировом масштабе она является относительно маленькой. Вкладывать в нее крупные деньги означает фактически купить её. Поэтому большинство крупных фондов инвестируют только в крупные компании (дороже $50 млрд)
В целом сравнивать между собой компании имеет смысл только в одной отрасли и только в пределах каких-то близких значений по стоимости. Не имеет смысла сравнивать показатели Apple и Газпрома. Это разные сектора, разные цели и масштабы.
Рыночная капитализация отражает ожидания будущих прибылей. Также есть фактор и спекулятивной составляющей. К примеру, если все фондовые рынки растут, то инвесторы начинают вкладывать деньги и в рисковые активы тоже. В итоге всё растёт, несмотря на то, что ожидания «натянуты за уши», но ажиотаж когда-то заканчивается.
Например, пузырь доткомов это типичный пример финансового пузыря. Многие IT-компании вместо прибылей имели убытки, но это не мешали им стремительно расти на всеобщих ожиданиях и рыночной эйфории.
Капитализация: плюсы и минусы
Несмотря на очевидные достоинства капитализации, которые проявляются в первую очередь в более высокой доходности по сравнению с обычным начислением процентов, у нее есть и минусы:
Как правило, банк ограничивает мобильность средств. То есть вы не можете распоряжаться своими деньгами в течение срока действия договора. Конечно, вам не откажут, когда вы заявите, что закрываете счет и снимаете все деньги. Но получите вы далеко не ту сумму, на которую рассчитывали, когда открывали счет. Не во всех банках можно снимать деньги без потери всего или части дохода.
Например, если вы решите закрыть досрочно вклад “Сохраняй” в Сбербанке (100 000 руб. на 1 год), то на руки получите на 2 862,61 руб. меньше.
Банки часто назначают более низкую ставку по депозитам с капитализацией
Поэтому очень важно просчитывать эффективную ставку и сравнивать ее по нескольким предложениям в разных банках.
Заметный эффект от капитализации проявляется только в долгосрочном периоде. Поэтому, если вы уверены, что в ближайшие несколько лет вам не понадобится много денег, открывайте депозит с капитализацией
Если нет – присмотритесь к обычному вкладу, но с возможностью снятия.
- получение большего дохода;
- сбережение начисленных процентов.
- Невозможность воспользоваться полученным доходом до истечения срока вклада. Правда, такие же условия могут быть и по вкладам с простым процентом, с выплатой дохода в конце срока. Однако, по некоторым вкладам с начислением по методу с простыми процентами Банки предоставляют возможность ежемесячного перечисления дохода на счет или карту, на выбор вкладчика. При капитализации процентов такая возможность, как правило, отсутствует.
- Сложный процент обычно не предлагается по вкладам с короткими сроками хранения (до 3-6 месяцев).
По вкладам с простыми процентами и ежемесячной выплатой, где условиями предусмотрено пополнение вклада, возможно использовать капитализацию процентов в том случае, если сумма процентов составляет не менее допустимого по вкладу размера дополнительного взноса.
В этом случае вкладчик решает самостоятельно, когда проценты будут капитализироваться, а когда он их будет снимать.
Невский Банк предлагает вклады для физических лиц Пенсионный и Отличный со ставкой до 8% годовых, предусматривающие капитализацию процентов, а также выгодные вклады в валюте (в долларах и евро) с опцией сложных процентов.
Что такое капитализация процентов
Под капитализацией подразумевается то, что начисленные деньги прибавляются к основному телу вклада каждый месяц, квартал или год. В следующий отчётный период проценты по депозиту начисляются уже на увеличенную сумму. В результате клиент получает всё больший доход.
Такая система расчёта ещё называется «сложными процентами». В противовес капитализации ставится система с простыми процентами, когда доход прибавляется лишь в конце действия договора. При обычной ставке в 5 % годовых капитализация может увеличить доходность. В зависимости от срока действия договора эффективная процентная ставка может вырасти до 5,3 % годовых.
Для расчёта процентной ставки с учётом капитализации используют следующую формулу:

r — эффективная процентная ставка
i — годовая процентная ставка, определяется в десятичном виде (например, при 5 % нужно 5/100 = 0,05)
n — число периодов начисления процентов в году.
Для наглядности рассчитаем эффективную процентную ставку для вклада «Победа+» от Альфа Банка. По условиям договора базовый годовой процент 6,2 %.

Пополнив счёт на сумму 100 тыс. рублей и заключив договор на один год, клиент получит следующую процентную ставку с учётом ежемесячной капитализации:

Расчет совпал с данными на сайте

Как видно, эффективная процентная ставка с учётом капитализации выше заявленной в договоре.
Обратите внимание! В эпоху коронавируса все ищут дополнительные возможности заработка. Удивительно, что альтернативными способами зарабатывать можно гораздо больше, вплоть до миллионов рублей в месяц
Один из наших лучших авторов написал отличную статью про заработок на играх с отзывами людей.
Периодичность начисления дохода
Выше в формулах мы рассмотрели вариант, когда доходность начисляется 1 раз в год. Кроме ежегодной капитализации бывает:
- ежемесячная,
- ежеквартальная,
- ежедневная.
Формула расчета немного поменяет свой вид:

Появляется буква n – это периодичность начисления дохода.
При ежемесячном начислении n = 12, ежеквартальном n = 4, ежедневном n = 365 или 366.
Давайте сравним действие “снежного кома” при разной периодичности. Оставим наши первоначальные условия.
| Срок вклада | Сумма на счете, руб. | ||
| % 1 раз в год | % 1 раз в квартал | % 1 раз в месяц | |
| 1 год | 10 500 | 10 509,45 | 10 511,62 |
| 2 года | 11 025 | 11 044,86 | 11 049,41 |
| 3 года | 11 576,25 | 11 607,55 | 11 614,72 |
Как мы видим, чем чаще начисляются проценты, тем выше наша доходность. Отличия кажутся очень незначительными, но еще раз повторю, что на эффективность влияют 4 фактора:
- Первоначальная величина депозита.
- Процентная ставка.
- Срок накопления.
- Периодичность начисления дохода.
При увеличении любой составляющей эффект станет более внушительный. Для иллюстрации составим аналогичную таблицу, но изменим условия:
- первоначальная сумма – 1 000 000 руб.,
- срок – 5 лет,
- ставка – 7 % годовых.
| Срок в годах | Сумма на счете, руб. | ||
| % 1 раз в год | % 1 раз в квартал | % 1 раз в месяц | |
| 1 | 1 070 000 | 1 071 859 | 1 072 290 |
| 2 | 1 144 985 | 1 148 972 | 1 149 897 |
| 3 | 1 225 043 | 1 231 439 | 1 232 925 |
| 4 | 1 310 796 | 1 319 929 | 1 322 053 |
| 5 | 1 402 552 | 1 414 777 | 1 417 624 |
Представленная формула расчета применяется к любой периодичности, в том числе и к ежедневной. Но, изучив предложения банков, я не нашла таких условий. При необходимости расчеты теперь вы можете сделать и самостоятельно.
Как не допустить ошибок при открытии вклада с капитализацией — 3 полезных совета
А теперь обещанные советы!
Уверена, они помогут вам избежать ошибок и получить от инвестирования максимальный доход.
Совет 1. Рассчитывайте эффективную процентную ставку самостоятельно
Мы нередко ведемся на рекламу и, увидев привлекательную ставку, спешим положить кровно заработанные на депозит.
Мой вам совет — перед тем, как идти в банк просчитайте предполагаемый доход, исходя из предлагаемых условий. Выше я вам показала на примере, как рассчитать эффективную процентную ставку самостоятельно (или с помощью онлайн-калькулятора).
Так вы придете в банк «во всеоружии» и сможете сравнить свой расчет с расчетом операционистки банка.
Совет 2. Выбирайте только надежные банки
«Чем больше, тем лучше» — учит нас народная мудрость! Вот мы и стараемся, не глядя на то, кто и что нам предлагает, вложить деньги под наивысший процент. И зря!
Надежность кредитной организации в деле вкладов — показатель наиважнейший. Ведь в случае проблем с выбранным банком вкладчик может потерять значительную часть процентного дохода, так как его начисление прекращается с момента официального подтверждения ситуации.
Совет 3. Оценивайте свое финансовое положение
Выбирая депозитный вклад, заранее спланируйте свои финансовые возможности на весь срок его действия. Может случиться, что выбрав вклад, по условию которого нельзя совершать расходные операции, вы потеряете все проценты в случае, если срочно потребуются деньги и придется его закрывать.
Предлагаю к просмотру видеоролик по теме.
Зачем нужна капитализация и в чем её суть
 Объяснение термина капитализации простое: накопленные за определённый временной отрезок проценты просто добавляются к сумме депозита, которую человек разместил в банке. Это проводит к увеличению величины депозита, поэтому при следующей капитализации проценты будут начислены уже на большую сумму.
Это особенно заметно при капитализации каждый календарный месяц и каждый квартал. Благодаря подобным манипуляциям доход человек получает не только от изначально внесённой суммы. Если же договор допускает возможность пополнения счета на любую сумму, благодаря такой схеме начисления процентов клиент заработает ещё больше. Ввиду сложности выполнения расчётов возможной прибыли схему называют «сложные проценты». Итоговая (эффективная или реальная) ставка по такому договору будет выше заявленной изначально.
Сегодня в банках страны можно найти разные депозитные программы с капитализацией. Исключение – ежедневная схема, которая на рынке практически не встречается.
Важно не путать срок капитализации и срок начисления процентов. Последний может происходить каждый день, но общая сумма процентов будет прибавляться к телу вклада ежеквартально.. Выгода налицо, но в реальности такие вклады обычно выдаются под более низкий процент, чем обычные.
Поэтому необходимо не только сравнить процентную ставку, но и оценить частоту капитализации и просчитать возможную прибыльность в том или ином случае.
Что нужно для вычисления дохода от капитализации и правда ли это выгодно
Выгода налицо, но в реальности такие вклады обычно выдаются под более низкий процент, чем обычные.
Поэтому необходимо не только сравнить процентную ставку, но и оценить частоту капитализации и просчитать возможную прибыльность в том или ином случае.
Что нужно для вычисления дохода от капитализации и правда ли это выгодно
Для этой цели используется формула:
I=S*(1+r/m)m*v, здесь:
I – сумма средств, которую клиент получает, как только период действия договора истекает;
S – внесённая сумма при открытии;
R – определённая договором ставка;
M – число периодов начисления (например, при ежемесячной капитализации значение равно 12);
V – период, на который депозит открыт.
Пример. В качестве примера рассмотрим депозит сроком на год, под 6,5% годовых и в сумме 5 тысяч рублей. По договору капитализация будет ежеквартальной. Высчитывать прибыль от эффективной процентной ставки удобней всего в несколько этапов:
6,5/100/4=0,016 – получаем процентную ставку для вклада в этом примере;
Проценты по истечении 1 квартала равны 81 руб. (5000*0,016);
За третий квартал получаем 82 руб. путём проведения нехитрых вычислений (5000+81,25)*0,016;
По аналогии считаем третий квартал – (5000+81,25+82,57)*0,016. Итого 83 руб.;
Итого за год к 5 тысячам изначальной суммы вклада добавим проценты за весь период 81 руб., 82 руб. и 83 руб. Полученную сумму умножаем на 0,016=85 руб.
Итого с суммы 5000 рублей за год человек получит прибыль в размере 333 рубля. Изначальная ставка была 6,5% годовых, теперь же с учётом капитализации мы видим, что эффективная ставка равна 6,69%.
Для этого разделим величину возможного дохода на сумму начальной инвестиции. Удобней всего выполнить расчёты потенциальной прибыли, используя для этого онлайн-калькулятор или попросить банковского работника сделать это. Пример наглядно показывает, что частота капитализации оказывает прямое влияние на доход клиента.
Если же человек оформит депозит на тех же условиях, но без капитализации, он получит всего 325 руб.
Рассчитать прибыль от такого банковского продукта в разы проще: достаточно просто поделить сумму на число месяцев, на которые депозит открывается. Если же гражданин выбирает обычную программу, в рамках неё проценты не присоединяются к сумме депозита, а выплачиваются заданным способом. Это может быть перевод на банковский счёт, платёжная карта или выплата наличными.