Узнайте бесплатно свой кредитный рейтинг
Содержание:
- Как исправить ошибку в кредитной истории?
- Кто и где хранит информацию о ваших кредитах
- Как исправить плохую КИ
- Кредитная история и кредитный рейтинг
- Какие есть способы отправки запроса на получение кредитной истории без интернета
- Для кого данная услуга
- Вариант 1: код вам неизвестен
- ЦККИ и код субъекта
- Нужно ли периодически проверять свою кредитную историю?
- Может ли работодатель проверить кредитную историю?
- Кредитная история и кредитный рейтинг: сходство и разница
- Как узнать кредитную историю другого человека
- Как исправить кредитную историю
- Услуга “Статус Контроль” от УБКИ
- Как формируется КИ
- Как можно испортить кредитную историю?
- Если кредитное досье содержит ошибки
- Кому интересна моя кредитная история?
- Дополнительные факты о кредитной истории
- Сколько стоит процедура получения кредитного отчета?
- Как получить бумажный кредитный отчет?
- Что делать, если кредитная история неактуальна
- Как выглядит кредитная история
- Выводы
Как исправить ошибку в кредитной истории?
Пишите заявление об оспаривании кредитной истории и обращайтесь напрямую в бюро, в котором хранится кредитная история.
После этого бюро перешлет ваше заявление кредитору и будет ждать от него ответа. Если банк или МФО подтвердят вашу правоту, то бюро исправит ошибку и сообщит вам об этом письменно. Срок — 30 дней со дня получения бюро заявления.
Как подать заявление на оспаривание кредитной истории?
- Проще и быстрее всего прийти в бюро и заполнить заявление на месте. Не забудьте паспорт и заранее соберите доказательства: справку о погашении задолженности от кредитора, квитанции об оплате кредита — все, что подтвердит вашу правоту.
- Если вы не можете посетить бюро, то задача усложняется: предстоит отправить обычной бумажной почтой заявление, заверенное нотариусом. Также не забудьте приложить документы от кредитора — например, справки о погашении задолженности. Бланк заявления можно скачать на сайте бюро.
Если с вашей стороны все прозрачно и у вас есть доказательства, то финансовая организация подтвердит вашу правоту и в бюро исправят вашу кредитную историю. Если же банк, МФО или КПК не согласятся с вашими аргументами и будут настаивать на невыплаченном кредите или просрочке, то остается только решать проблему через суд.
Ваша кредитная история, скорее всего, хранится не в одном бюро, а в нескольких, поэтому исправлять ее нужно в каждом из них. Ведь нет гарантии, что кредитор оповестит все бюро о том, что нужно исправить ошибку. За своей кредитной историей приходится следить самому.
Кто и где хранит информацию о ваших кредитах
Информация обо всех операциях по кредитам граждан хранится в бюро кредитных историй (БКИ). Единый государственный реестр БКИ создан Центробанком РФ.
Самые крупные авторитетные бюро кредитных историй, это:
Фактически, проверка кредитной истории начинается с определения, в каком из этих бюро хранятся данные о ваших кредитах.
Узнаем место хранения
Есть два способа узнать самостоятельно онлайн, где хранятся данные о ваших операциях по кредитам:
Как узнать кредитную историю бесплатно с помощью портала Госуслуги:
- Заходим под своей учетной записью на www.gosuslugi.ru (услуга доступна только пользователям с подтвержденной учетной записью).
- Вводим в строке поиска запрос «Получение сведений из ЦККИ о БКИ» ЦККИ — это сокращенное название центрального каталога кредитных историй.
- Если удобнее искать услугу по каталогу, действуем так: жмем вкладку «Услуги», заходим в раздел «Налоги и финансы», в нем заходим в подраздел «Сведения о бюро кредитных историй». После этого выбираем электронную услугу «Доступ физических лиц к списку организаций, в которых хранится кредитная история».
- Заполняем заявку в электронном виде и отправляем ее.
- В личный кабинет приходит уведомление об оказании услуги (быстро, ожидание до 10 минут).
- Информация приходит от Банка России. Если вы еще ни разу не брали кредит, увидите надпись об отсутствии в системе сведений о вас.
- Если брали кредит или оформляли кредитку, карту рассрочки — изучите файл, прикрепленный под надписью «Документы от Банка России». Там прописаны названия организаций (наименования конкретных кредитных бюро), в которых хранится информация обо всех ваших кредитных операциях.
Как узнать с помощью сайта Центробанка РФ:
Получить сведения из ЦККИ непосредственно с сайта Центробанка получится только в случае, если вы знаете свой дополнительный код субъекта кредитной истории. Такой код создают при обращении в кредитную организацию или бюро кредитных историй.
Как исправить плохую КИ
Плохая кредитная история может быть по двум причинам:
- технические ошибки сотрудников кредитных отделов банков и МФО при передаче сведений в БКИ;
- несвоевременное погашение ссуды заемщиком.
Как исправить кредитную историю? В первом варианте придется оспаривать КИ в Бюро путем подачи заявления, а в случае отказа — через суд.
У каждого БКИ своя форма заявления. Посмотреть его можно на официальном сайте. Подается лично или высылается по почте с нотариально заверенными данными отправителя. У Бюро есть 30 дней для проверки изложенных требований и внесения изменений в досье заявителя. Естественно, здесь речь идет только об ошибках технического характера, о которых не может быть споров.
Если заявитель ходатайствует о внесении изменений, противоречащим фактическим данным, то придется обращаться в судебные инстанции, так как полномочия Бюро ограничены. Оно может путем запросов в финансовые организации только проверить достоверность внесенных записей.
Оспаривание внесенных записей в КИ в суде требует серьезной подготовки истца. На его плечи ляжет вся доказательная база. Но суд, в отличие от БКИ, в ходе судебного разбирательства может принудить Бюро к изменению КИ, если будет доказано, например, что задержки возврата ссуды вызваны тяжелой болезнью субъекта кредитной истории.
И только после этого добиваться в суде изменения записей в кредитной истории.
Если Бюро просрочило данные законом сроки для рассмотрения заявления или не внесло изменений по пунктам, не имеющих возражений со стороны кредитора, заявитель может обратиться в суд с иском о возмещении материального ущерба со стороны БКИ.
Во втором случае необходимо предпринять ряд действий, чтобы улучшить свою кредитную историю.
- Оплатить имеющиеся задолженности, отраженные в КИ: услуги связи и ЖКХ, штрафы.
- Оформить новую ссуду и погасить ее с соблюдением всех сроков.
- Приобрести товар в рассрочку и расплатиться без задержек.
- Оформить кредитную карточку и регулярно пользоваться ей. Каждый месяц использовать минимальные суммы с неё, а затем исправно их погашать. Пользуясь преимуществами льготного периода, предоставляемым сегодня практически любым кредитно-карточным продуктом, вы, в конечном итоге, ничего не потеряете на процентах.
Одним кредитом испорченный рейтинг заемщика не исправишь. Только комплекс мер позволяет исправить кредитную историю.
Кредитная история и кредитный рейтинг
Кредитный рейтинг показан как трехцветная шкала, где зеленый цвет характеризует вас как положительного заемщика, с которым банки готовы сотрудничать. Желтый цвет укажет на то, что у вас были какие-то проблемы с прошлыми кредитами, а значит, вы находитесь в зоне риска. Это обозначает только то, что на низкий процент рассчитывать не стоит: все риски кредитные организации включат в ваш процент. Красный цвет показывает, что кредит вам никто не даст – вы слишком проблемный клиент, лучше с вами дела не иметь. По сути, кредитный рейтинг — упрощенный вид кредитной истории, где клиент сразу видит свои шансы на новый займ. Если его интересуют подробности, можно тут же скачать полную версию рейтинга.
Помимо шансов на новый кредит и займ, кредитная история покажет, где у вас есть невыплаченные долги – банк и сумму долга. Поэтому регулярная проверка кредитной истории позволяет отслеживать не только свой рейтинг, но и избегать чужих ошибок – банк или МФО могут «забыть», что вы им ничего не должны и держать в разделе должников, что негативно отражается на кредитной истории.
В общем, чтобы не попасть в сложную ситуацию, когда деньги нужны, а никто не дает, следует регулярно проверять свою кредитную историю. Сейчас это можно сделать через интернет бесплатно – дважды в год в каждом из кредитных бюро.
Какие есть способы отправки запроса на получение кредитной истории без интернета
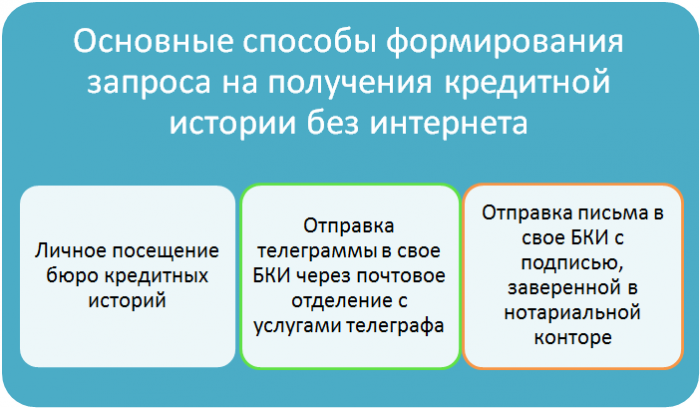 Схема получения кредитной истории без интернета
1. Посещение БКИ
Нюансы
- Нужно точно знать, в каких БКИ находится конкретная кредитная история.
- До визита в бюро нужно узнать часы приема посетителей, поскольку не все бюро оказывают такую услугу ежедневно.
В день посещения
Стоимость
- Один раз в год бесплатно.
- При повторном обращении стоимость зависит от тарифов определенного БКИ (ориентировочно 450 руб. для физических лиц и 1200 руб. для юридических лиц)
2. Отправка телеграммы в свое БКИ
Нюансы
- На почту нужно обязательно приходить с удостоверением личности.
- Подпись заявителя должна быть заверена сотрудником почты.
-
В тексте телеграммы должны быть указаны такие данные:
- ФИО
- Сведения о месте и дате рождения.
- Телефон
- Адрес для ответа
- Данные удостоверяющего личность документа.
Стоимость
- Цена на услуги БКИ аналогична ценам при личном посещении.
- Однако необходимо учитывать еще и стоимость телеграммы, которая обойдется примерно в 400 руб.
Нюансы
- В заявлении нужно указать те же данные, которые указываются при отправке телеграммы.
- Подпись на заявлении обязательно должен заверить нотариус.
- БКИ рекомендует не отправлять заявления ценным письмом, чтобы они быстрее доходили до получателя.
Стоимость
- Расценки самого бюро по предоставлению отчетов в первый и последующий разы аналогичны расценкам при посещении.
Способов получения информации по кредитной истории немало. Каждый человек может самостоятельно выбрать самый лучший вариант, исходя из своих временных, финансовых и прочих возможностей. При этом необходимо помнить:
- Бесплатно получить свою кредитную историю можно только непосредственно при посещении своего БКИ в случае, если это будет первый запрос за год.
- Частые запросы именно отчета по кредитной истории могут негативно на нее повлиять. Соответственно если есть желание или необходимость проверять свою кредитную историю достаточно часто, лучше использовать альтернативный вариант типа заказа кредитного рейтинга.
Для кого данная услуга
Кредитная история есть абсолютно у каждого человека. Если вы ни разу не брали банковские займы, то у вас она просто «нулевая». В каких же ситуация может понадобиться посмотреть свою кредитную историю и что она из себя представляет? Информация о всех займах и выдавших их банках и микрофинансовых организациях, а также данные о наличии просрочек – всё это хранится в архивах и базах данных специализированных организаций, которые называются Бюро Кредитных Историй (БКИ).
Взять кредит с плохой кредитной историей может быть довольно проблематично – сведения по каждому потенциальному заемщику используются банками на стадии одобрения займа или ипотеки и в значительной степени влияют на итоговое решение. Важным показателем является личный кредитный рейтинг, узнать бесплатно его также можно в процессе проверки кредитной истории дважды за год в одном бюро.
Электронная услуга «Доступ физических лиц к списку организаций, в которых хранится кредитная история» предоставляется онлайн абсолютно всем гражданам Российской Федерации. Для получения информации через интернет на сайте госуслуг понадобится только выполнить 2 условия:
- Получатель должен быть зарегистрированным пользователем портала. Нужно будет войти в личный кабинет Госуслуг для физических лиц или предварительно пройти процесс регистрации, если у вас еще нет логина и пароля для входа.
- Уровень аккаунта должен быть «Подтвержденная учетная запись» (читайте подробнее о процедуре и способах подтверждения)

Вариант 1: код вам неизвестен

Если код вам неизвестен, выбираете наиболее приемлемый вариант:
- Отправка телеграммы в ЦККИ, в которой задается запрос о наличии вашей истории в том или ином бюро. Подпись можно заверить прямо в отделении Почты России. Естественно, за эти услуги придется заплатить почтамту.
- Отправка запроса по почте или личный визит в любое БКИ. При личном визите запрос будет обработан бесплатно, при письменном отправлении необходимо завизировать свою подпись у нотариуса.
- Обращение в банковское учреждение, где есть данные о вас — то есть туда, где вы уже брали заем. Там должны быть данные о БКИ, в которых находятся ваша история. Также в этом банке можно взять ту часть КИ, которая хранится именно в нем.
ЦККИ и код субъекта
При заключении кредитного договора в любом банке или МФО происходит оформление кода субъект. Он представляет собой набор цифр и букв, придуманных клиентом. Данная комбинация передается в Центральный каталог кредитных историй. Это учреждение хранит информацию о том, в каком конкретно БКИ находится ки каждого человека. Код субъекта может меняться в течение жизни в том случае, если человек забыл или потерял его. Для оформления нового необходимо обратиться в ближайший банк или БКИ.

Чтобы получить список от ЦККИ клиенту сделать соответствующий запросом одним из нескольких способов:
Процедура получения перечня бюро бесплатная и доступна любому гражданину России без ограничений.
БКИ
Кредитные истории граждан России хранятся в четыре крупных БКИ и десятке более мелких. Один раз в год любой человек имеет право о состоянии свой ки.
Она может быть в базе:
- НБКИ;
- Эквифакса;
- ОКБ;
- Русского Стандарта.
Если запрос в них пришел с ответом «Кредитная история не найдена», значит человек никогда в жизни не брал кредит или его историю необходимо искать в более мелких БКИ.

НБКИ
Под данной аббревиатурой скрывается Национальное бюро кредитных историй, которое сегодня является одним из крупнейших хранилищ ки в России. Особенность данного учреждения заключается в том, что посмотреть свою кредитную историю через интернет его клиент не может. Компания оказывает свои услуги только в режиме офлайн.
Заемщику необходимо обратиться в представительство НБКИ с паспортом. После оформления официального запроса, через несколько часов клиент получить полный отчет о своих кредитах и выплатах по ним.
НБКИ активно сотрудничает с организациями-партнерами, которые предоставляют услуги в режиме онлайн, например, бки24.инфо. Данное бюро отличается лояльностью в работе. Чтобы получить отчет клиенту нет необходимости посещать офис лично. На официальном сайте ➠ бки24.инфо человек заполняет специальную форму, введя ФИО и дату рождения. На указанный БКИ счет клиент оплачивает 340 рублей. Уже через час на его электронный адрес приходит отчет о кредитной истории, состоящий из пяти страниц.

Эквифакс
- создать личный кабинет и пройти процедуру регистрации;
- воспользоваться одним из удобных способов для подтверждения своей личности (через онлайн-сервис eID, платежную систему CONTACT, путем подтверждения своего расчетного счета, посетив офис компании лично или направив телеграмму с заверенными паспортными данными);
- после открытия доступа посмотреть свою кредитную историю бесплатно через интернет у себя дома.
Если человек хочет вести постоянный мониторинг состояния свой истории, он может заказать в компании специальные пакеты, оплатив их согласно действующим тарифам.
ОКБ
- открыть личный кабинет;
- прийти процедуру идентификации личности удобным для него способом;
- получить заказанный отчет.
Посмотреть состояние свой кредитной истории через интернет бесплатно, обратившись в ОКБ, может любой человек 1 раз в год. Повторные обращения оплачиваются по тарифам компании.

Нужно ли периодически проверять свою кредитную историю?
Ответ – несомненно, да. В каких случаях это желательно делать? Если Вы хоть раз брали кредит, после окончания выплаты проверьте, закрыт ли он, не осталась ли мизерная сумма долга, которая может обрасти пенями и штрафными процентами. Если Вы на сегодня выплачиваете кредит, а собираетесь взять еще один – тоже стоит уточнить, исправно ли передает банк данные о Ваших выплатах. Если нет – это будет причиной для отказа Вам.
Еще один повод обратиться к таким базам – потеря документов (в частности паспорта). Мошенники могут воспользоваться Вашим документом, взять на Ваше имя кредит и, естественно, не выплачивать. А Вы об этом даже и знать не будете, пока Вас не начнут разыскивать сотрудники банка или коллекторы с требованием погасить долги.
Может ли работодатель проверить кредитную историю?
Законодательство предусматривает право граждан на защиту информации из Кредитного регистра как конфиденциальных данных. Одним и важных ограничений является защита банковской тайны, когда человек вправе проверить свою кредитную историю без риска ее дальнейшего распространения перед посторонними, если на то не было получено его согласие.
Если сам владелец досье не дает согласие на получение данных, без его спроса отчет получают судебные инстанции, правоохранительные органы, другие лица, уполномоченные в силу закона.
Чтобы банк, кредитор, любое иное предприятие или организация, получить отчет с кредитным рейтингом, заручаются письменным согласием человека. Работодателю информация из отчета поможет сделать выводы финансовой ответственности человека, рассматриваемого в качестве кандидата на заём.
Кредитная история и кредитный рейтинг: сходство и разница
Кредитные истории и рейтинг регламентируются ФЗ «О кредитных историях».
- Согласно ему, под кредитной историей понимается развернутая история всех кредитов, которые когда-либо брал и выплачивает в настоящий момент субъект. История включает все просрочки, досрочные погашения, сведения о целях кредита (потребительский, ипотечный), то, как часто берутся кредиты и многое другое.
- Кредитный рейтинг – это итог вашей кредитной истории, ее балльное выражение. Высокий кредитный рейтинг означает, что человек выплачивал кредит добросовестно, банки ему доверяют и шансы на новые кредиты высоки.

Как узнать кредитную историю другого человека
На самом деле доступ к кредитной истории жестко ограничен. Узнать свою кредитную историю может узнать только сам ее владелец.
Получить информацию можно тремя способами (остальные варианты будут незаконны):
- заявитель самостоятельно запрашивает и получает свою кредитную историю, а после предоставляет ее для ознакомления вам;
- в случае, если вы представляете юридическое лицо или ИП и вам по каким-то причинам нужна история по кредитам другого лица. Вам нужно запросить у него письменное согласие. После отправить запрос в бюро кредитных историй, где хранится КИ субъекта, сопроводив запрос согласием.
- Если вы физическое лицо, то напрямую запрашивать сведения о КИ в БКИ можете, если являетесь официальным представителем субъекта. Для этого необходима нотариально оформленная доверенность, согласно которой вы можете запрашивать эти данные от другого лица.

Как исправить кредитную историю
Нужно, чтобы прошлый кредитор снял с вас все претензии: либо оплатите то, что не доплатили, либо ждите, пока банк потеряет к вам интерес, а все судебные сроки выйдут. Должно пройти не менее трех лет, чтобы вы пропали из «черных» списков неплательщиков. Также стоит помнить о том, что кредитную историю могут испортить долги за сотовую связь и коммуналку – ресурсоснабжающие компании с удовольствием передают сведения о должниках в кредитные бюро, отрезая им путь к кредитам.
Допустим, вы расплатились со всеми долгами, но история все еще плохая. В хорошем банке ипотеку не дадут. Как все исправить?
Специалисты советуют выправлять свою кредитную историю с помощью мелких кредитов и займов. Например, потребительских займов на бытовую технику. Оформляете кредит на телевизор, телефон, пылесос или даже мультиварку, платите день в день и ровно столько, сколько прописано в договоре, не допуская переплат и рассрочек. Да, процент придется отдать – вы переплатите некую сумму кредитной организации, одобрившей займ. Но это цена за хорошую кредитную историю. Сведения, которые кредитор передаст в кредитные бюро, будут характеризовать вас только с положительной стороны.
Услуга “Статус Контроль” от УБКИ
Клиенты Приватбанка могут получить услугу “Статус Контроль” от УБКИ. Она позволяет узнать свой кредитный рейтинг. Необходимость в таком сервисе возникает в том случае, если Вам требуется оформить новый займ, повысить лимит на кредитке или Вы получили отказ от банка в оформление займа и не знаете причин.
Статус в украинской базе КИ появляется, если Вы хоть раз оформляли ссуду, покупали товар в рассрочку или выступали в качестве поручителя. В ней отражаются выплаты, просрочки, запросы на оформление нового займа. Банки всегда проверяют своих потенциальных заёмщиков через УБКИ, чтобы удостовериться благонадёжности и платёжеспособности клиента.
Сведения попадают не только из банков, но и из лизинговых и микрофинансовых организаций, финансовых союзов и прочих финансовых учреждений Украины. При подаче заявки Вы обязательно даёте своё согласие в письменной форме на получение информации из УБКИ. Без этого пункта в выдаче ссуды будет отказано, так как оценка кредитной истории является основным фактором в принятии решения о заключении договора.
Подключение услуги “Статус Контроль” позволяет контролировать свой рейтинг в УБКИ. На номер мобильного телефона будут поступать СМС-сообщения с каждым внесением информации и изменением рейтинга:
- появление просроченных платежей;
- внесение оплаты и погашение долговых обязательств;
- открытие и закрытие договора займа;
- запросы на получение сведений из Вашей КИ;
- ежемесячное состояние Вашего рейтинга.
Тарифы
Рассмотрим тарифы на подключение услуги “Статус Контроль” в УБКИ от Приватбанка:
| Наименование услуги | Стоимость |
| Отчёт “Кредитная история” |
|
| Отчёт “Кредитный рейтинг” | 50 грн. |
| Услуга “Статус Контроль” | В зависимости от выбранного тарифа стоимость варьируется от 15 до 55 грн./мес. |
| СМС-контроль | 15 грн./мес. |
Как подключиться?
Подключить функцию “Статус Контроль” можно следующими способами:
- Пройти регистрацию на сайте УБКИ и в личном кабинете подключить опцию.
- Войти в интернет-банкинге или мобильном приложении Приват24, где выбрать раздел “Мои счета/Кредитный рейтинг”.
- В мобильном приложении “Кредитная история”, разработанном для операционных систем Андроид и iOS.
Как формируется КИ
Что это такое, КИ? Образно выражаясь — это репутация клиента банка в финансовом мире. На основании ее решается вопрос о выдаче ссуды и условиях ее получения. Фактически она представляет собой полную картину платежеспособности клиента кредитной организации: видах и суммах кредитов, поручителях, своевременности погашения платежей и т.п.
Досье с КИ физического лица состоит из:
- титула;
- основной части;
- дополнительной (закрытой) части;
- информации о неполученных кредитах.
В титуле содержится:
- ФИО субъекта КИ;
- данные документов, подтверждающих личность (паспорт, водительские права, удостоверение сотрудника силовых ведомств);
- ИНН;
- СНИЛС.
Основная часть накапливает данные о заключенных кредитных договорах:
- полная информация о кредиторе;
- виды и суммы ссуд;
- проценты по займам;
- поручители и созаемщики (если имеются);
- порядок погашения;
- просрочки платежей;
- наложенные штрафы и пени;
- иски в суд и решения по ним;
- все изменения и дополнения в договорах.
Закрытая часть содержит сведения о просмотрах досье кредиторами и самим субъектом. Включает данные юридических и физических лиц, даты запросов. Доступ к ней имеется только у хозяина КИ. Просмотр третьими лицами возможен только по постановлению прокуратуры или решению суда.
В информационной части хранятся все сведения о невыданных кредитах. Здесь и отказы банков, и срывы сделок по вине заявителя. Досье формируется на основании информации, представляемой кредитными организациями.
Как можно испортить кредитную историю?
Если клиент своевременно погашает кредит, следит за исполнением финансовых обязательств, с высокой степенью вероятности его кредитный рейтинг окажется высоким, и проблем с дальнейшим получением займов не возникнет.
Портят показатели кредитной истории:
- недостаточный опыт кредитования, когда имеющиеся записи не дают возможности сделать выводы о репутации потенциального заемщика;
- число обращения за кредитными средствами (учитывается не только кредитная нагрузка и количество кредитов, но и активность при рассылке запросов в последнее время);
- сумма общего кредитного долга и количество кредиторов;
- данные о просроченных платежах, их длительности и величине долга.
Если кредитное досье содержит ошибки

В случае несоответствия указанных в кредитной истории данных реальным данным, не следует паниковать, так как выход можно найти из любой ситуации. Несоответствие может касаться денег в долг, который вы не брали, или наличия непогашенной задолженности, в то время как вы точно все платили, и т.п. Произойти это может по разным причинам, в том числе из-за технических ошибок со стороны банковских работников, путаницы с ФИО, мошенничества и т.п. В таком случае следует написать заявление в кредитное бюро, описать ситуацию и потребовать проведения проверки. Срок проверки регулируется Законом и не может превышать 30 суток. Если после этого поправки будут внесены — хорошо, если нет, необходимо написать жалобу в ФСФР или Центробанк.
Кому интересна моя кредитная история?
Банкам, МФО и КПК.
Если вы обратитесь за кредитом, будьте готовы, что эти организации изучат вашу кредитную историю. И могут отказать, если с ней не все в порядке.
Страховым компаниям.
По данным бюро кредитных историй, существует связь между тем, как человек платит по кредитам, и тем, как он ведет себя за рулем. Водители, которые регулярно и надолго опаздывают с платежами, обычно чаще попадают в аварии и приносят страховщикам убытки. Поэтому страховщики тоже стали запрашивать кредитную историю, чтобы предлагать людям более справедливые цены на полисы.
Сервисам каршеринга.
Каршеринговые компании тоже запрашивают в БКИ кредитные истории и кредитные рейтинги водителей, прежде чем разрешать им пользоваться сервисом. Если человек задолжал крупные суммы и не возвращает кредиты, компании не рискнут дать ему доступ к своим автомобилям.
Потенциальным работодателям.
Такая проверка актуальна в большей мере для управленцев в банковской сфере, госсекторе или крупных коммерческих структурах. Сотрудник с кучей долгов, просрочек и плохой кредитной историей выглядит для работодателя не очень привлекательно. Если же соискатель стабильно платит по кредиту/займу, который составляет менее 30% его ежемесячного дохода, — кандидату это только в плюс. Работодатель может оценить это как проявление надежности и аккуратности, а также как умение управлять финансами.

Хорошо, пусть банки смотрят мою кредитную историю. Зачем мне за ней следить?
- Кредитная история поможет вам оценить свои шансы получить кредит/заем. Или понять, почему вам отказывают банки и МФО, страховые компании завышают тарифы на полисы, каршеринговые сервисы не подключают к своим услугам, а серьезные компании не берут на работу.
- Если вы потеряли важные документы, например паспорт, то с помощью кредитной истории сможете проверить, не оформили ли мошенники кредит по вашим документам.
- К сожалению, в кредитной истории могут быть ошибки. Заказав ее, вы сможете убедиться, что их там нет (или проверить, что исправления, которые вы внесли в вашу историю, действительно там появились).
Например, Иван полностью погасил ипотеку два года назад. Теперь он решил взять новую ипотеку — на квартиру побольше. Но банк отказывает ему в кредите. Иван недоумевает — он же аккуратно гасил предыдущий кредит, ни разу не просрочил платеж и даже закрыл ипотеку досрочно. Он же идеальный клиент! Заказав кредитную историю, Иван обнаружил, что его закрытая ипотека все еще числится активной. Оказывается, банк не передал в БКИ сведения о том, что кредит Ивана закрыт. Отсюда и отказ оформить новую ипотеку.
Что делать Ивану? Он может подать в бюро заявление о внесении изменений или дополнений в свою кредитную историю. В течение 30 дней со дня получения заявления бюро обязано провести проверку. Для этого оно запрашивает информацию у банка, МФО или КПК, которые передали спорные данные. Кредитор обязан либо подтвердить прежнюю информацию, либо прислать новые сведения. Если во время проверки кто-то запросит кредитную историю Ивана, бюро отметит те данные, которые уточняются и могут не соответствовать действительности.
Дополнительные факты о кредитной истории
Теперь, когда процесс формирования КИ стал немного понятнее, можно обратиться к некоторым актуальным фактам о ней:
- в КИ нельзя внести пометку «об утере паспорта» и другие данные, не предусмотренные 218-ФЗ;
- при обнаружении в списке кредитов, оформленных мошенниками, необходимо обратиться с заявлением в правоохранительные органы;
- исключить сведения о ранее допущенных просрочках невозможно (исправление КИ — это оформление новых займов в попытке перекрыть положительными записями «неудачное прошлое»).
Будьте внимательны и не распространяйте персональные данные там, где они могут попасть в руки недобросовестным гражданам. Своевременно проверяйте отчет на наличие подозрительных записей. может быть запрошена в БКИ 1 раз в год. Можно смело пользоваться этим правом.
Pro-banking.ru
Сколько стоит процедура получения кредитного отчета?
Расходы на получение отчетности от регистра определяют в зависимости от выбранного способа обращения и формы предоставления документа.
Повторно онлайн-отчеты предоставляют за вознаграждение:
- физическим лицам: полный отчет в виде электронного документа – 1,97 рублей, на бумажном спецбланке в Национальном банке или его представительствах предоставляют отчет за 14,28 рублей.
- юридическим лицам: полный отчет, только в бумажном варианте – 14,14 рублей;
При необходимости можно заказать другие виды кредитных отчетов:
- физическим лицам в электронном варианте: не расширенный отчет – 60 копеек, расширенный – 69 копеек;
- юридическим лицам на бумажном носителе: не расширенный отчет – 16,66 рубля, расширенный – 18,51 рубля, расширенный плюс – 20,16 рубля.
Стоимость обработки кредитной истории для формирования кредитного отчета – 5 копеек.
Как получить бумажный кредитный отчет?
Когда бывшему или будущему заемщику важно получить бумажный отчет, потребуется обращаться в подразделения Национального банка РБ, в зависимости от местонахождения клиента. Бумажный отчет вручается лично, только тому лицу, в отношении которого заказана проверка кредитной истории, либо по официальной доверенности от этого человека
Вместо онлайн-идентификации при личном обращении понадобится паспорт, удостоверение личности, а в случае обращения представителя – оформленную письменно доверенность.
В Республике Беларусь есть несколько адресов для подачи обращения в Минске и других крупных городах и представительствах Кредитного регистра и Национального банка
| Наименование структурного подразделения | Адрес | Телефон |
|---|---|---|
| Управление “Кредитный регистр” | ул. Толстого, 6, 220007, г. Минск | (8 017) 218 38 88, 218 38 93 |
| Главное управление Национального банка Республики Беларусь по Брестской области | ул.Ленина, 9, 224005, г. Брест | (8 0162) 27 48 09, 27 48 08, 27 48 64 |
| Главное управление Национального банка Республики Беларусь по Витебской области | ул. Ленина, 17, 210015, г. Витебск | (8 0212) 29 74 30, 29 74 14 |
| Главное управление Национального банка Республики Беларусь по Могилевской области | ул. Ленинская, 50, 212030, г. Могилев | (8 0222) 29 93 34, 29 93 61, 29 93 39 |
| Главное управление Национального банка Республики Беларусь по Гомельской области | ул. Советская, 9, 246050, г. Гомель | (8 0232) 75 83 76, 75 82 63 |
| Главное управление Национального банка Республики Беларусь по Гродненской области | ул. Карбышева, 17, 230023, г. Гродно | (8 0152) 73 78 58, 73 79 02, 73 78 34 |
Что делать, если кредитная история неактуальна
По личному желанию исключить негативные записи из истории невозможно. Исправляют только выявленные ошибки при личном обращении в финансовое учреждение, с которым сотрудничал или продолжает работать заявитель. На рассмотрение и исправление заявки клиента отводится 1 месяц.
Чтобы в истории появились изменения (появилась дата закрытия договора или погашения долга), необходимо, чтобы сам кредитор передал данные в Нацбанк РБ. Никакие справки из банка, выданные лично заемщику, для исправления записей в досье недостаточны.
После того, как в базе появятся изменения, заемщик вправе обратиться за новым бесплатным отчетом с кредитной историей, если обратиться в Нацбанк лично.
Как выглядит кредитная история
Документ с кредитной историей состоит из четырех частей:
-
Титульная часть
Ваша личная информация: ФИО, дата и место рождения, паспортные данные, ИНН и СНИЛС (если вы их предоставляли). -
Основная часть
Описание кредитов и займов, закрытых и активных, информация о сроках погашения, непогашенном остатке, наличии или отсутствии просроченных платежей. Тут же может быть информация о неисполненном решении суда или о взыскании долга судебными приставами за неоплаченные услуги операторов сотовой связи, ЖКХ, сведения об алиментах.
Основная часть также может содержать индивидуальный рейтинг заемщика. Если у вас высокий рейтинг, скорее всего, вы без проблем получите кредит в любом банке. Если низкий — вряд ли кто-то решится одолжить вам денег. Этот рейтинг бюро рассчитывают на основании собственных методик, анализируя информацию из вашей кредитной истории.
Неоплаченные коммунальные платежи могут стать поводом для банка отказать в кредите. Обычно это касается злостных неплательщиков за ЖКУ.
Закрытая часть
В ней описано, кто выдавал вам кредит/заем, кому уступали вашу задолженность, если такая ситуация возникала, и кто запрашивал вашу кредитную историю (это организации, которым вы давали на это согласие).
Информационная часть
Из нее понятно, куда вы обращались за кредитом/займом, а также по какому заявлению и почему получили отказ. Здесь же фиксируются «признаки неисполнения обязательств» — в случае если за 120 дней заемщик не платил по кредиту два раза подряд и более.
Выводы
История взаимоотношений с банками и другими финансовыми организациями представляет собой ценную информацию о заемщике, и находится под особой защитой государства. Согласно ст. 5 и 13 закона РБ «О кредитных историях», принятого в 2008 году, государственные структуры, должностные лица не имеют права заказать кредитную отчетность самостоятельно или требовать предоставления отчета от человека. Подобные полномочия остаются исключительно в судебной и правоохранительной сферах или на основании отдельных законодательных актов в отношении других лиц. Только заемщик, и только по собственной воле, может предоставить доступ к конфиденциальным сведениям, либо получить свою кредитную историю в Беларуси через обращение в Нацбанк РБ абсолютно бесплатно.