Реструктуризация долга по кредиту
Содержание:
- Какие кредиты подлежат реструктуризации
- Условия и особенности реструктуризации кредитов в банках
- Порядок оформления реструктуризации долга
- Как реструктуризировать долг по кредиту — пошаговая инструкция ?
- Разрабатываем план реструктуризации компании
- Распространенные причины реструктуризации долга
- Госпрограмма помощи заемщикам
- Реструктуризация долга по коммунальным услугам
Какие кредиты подлежат реструктуризации
Далеко не каждый кредит подлежит реструктуризации,
банки часто не берут в расчет небольшие потребительские кредиты и карточные
продукты, обычно под реструктуризацию попадают валютные и ипотечные кредиты,
так как сопровождаются огромными рисками и подразумевают большие деньги.
В целом, под реструктуризацию может попасть любой
кредит, в том числе и небольшой. Дело в том, что банки крайне не желают оставаться
в убытке, поэтому иногда берутся за пересмотр любого кредита, независимо от
объёмов заёмных средств
Реструктуризации подвержены как потребительские, так и
целевые кредиты, но особое внимание уделяется ипотечному кредитованию. Такой
кредит более крупный по объёмам заёмных средств и является длительным по
времени
Согласно общим правилам, валютные кредиты так же подвержены пересмотру, но, как показывает практика, самостоятельно банк никогда не принимает подобных решений. Терять проценты в процессе конвертации валюты не желает ни одно финансовое учреждение, поэтому шансы реструктуризировать кредит в валюте ничтожно малы.
Многие клиенты банков часто интересуются вопросом о
возможности пересмотра условий по текущим кредитным картам. Кредитки являются
более специфичным продуктом, с ними больше мороки, так как сложно разобраться,
в какой именно момент необходимо погасить весь займ. Но, всё же, исключения
бывают, к примеру, если сумма долга внушительная.
Условия и особенности реструктуризации кредитов в банках
В целом процесс реструктуризации и основания для ее назначения не меняются в зависимости от вида кредита.
Потребительские кредиты
Потребительские кредиты хорошо реструктуризируют, поскольку это достаточно большой сегмент банковского рынка. Затягивать с обращением за реструктуризацией не стоит, чтобы банк не начислил большой процент за просрочку платежей.
Кредитные карты
Задолженность по кредитным картам банки реструктуризируют неохотно, однако эта процедура может пригодиться, если кредитный счет по каким-то причинам будет арестован. На время реструктуризации банк может приостановить расходные операции по кредитной карте.
Ипотечные кредиты
За много лет погашения ипотечного кредита может многое произойти, поэтому при возникновении проблем лучше сразу обратиться за реструктуризацией своей ипотеки в банк. Помните, что при увеличении срока кредита обязанность ежегодно продлевать страховку не отпадет, соответственно затраты на покупку полисов вырастут.
Читайте подробно:
Реструктуризация ипотеки:
Чем реструктуризация ипотеки отличается от рефинансирования;
Условия реструктуризации через банк;
Способ реструктуризации ипотеки через агентство недвижимости;
Плюсы и минусы.
Реструктуризация в Сбербанке
Сбербанк рассматривает заявление о реструктуризации в течение 10 рабочих дней, подать его можно онлайн или в офисе, специализирующемся на ипотеке. Реструктуризацию кредитных карт Сбербанк не проводит.

Реструктуризация в ВТБ
Банк ВТБ заявляет, что благополучие клиентов – один из приоритетов его внутренней политики, поэтому каждое обращение за реструктуризацией рассматривается отдельно и досконально. Подать заявление можно уже тогда, когда только появились проблемы с погашением задолженности. Обращения принимаются онлайн или лично в офисах ВТБ.
Ограничений по кредитным продуктам ВТБ не установил.
Реструктуризация в коронавирус
Из-за пандемии коронавируса Правительство объявило о возможности воспользоваться кредитными каникулами по потребительским, жилищным и автокредитам, а также по кредитным картам. Это не реструктуризация в прямом смысле слова, однако как вариант временной помощи – очень может облегчить обязанность погашать кредит.
Реструктуризация бизнес кредитов для ИП и ООО
Реструктуризация кредита возможна не только для физлиц, но и для собственников бизнеса. Порядок согласования точно такой же – подача заявления, рассмотрение заявки банком и подписание новых условий кредита.
Для ИП и ООО также предусмотрены кредитные каникулы по коронавирусу.
Порядок оформления реструктуризации долга
Реструктуризация в рамках банкротства проходит в качестве одного из обязательных этапов процедуры. Мероприятие проводится арбитражным управляющим под непосредственным контролем судьи по правилам, четко прописанным в №127-ФЗ и не нуждающимся в дополнительном разъяснении.
В то же время, порядок проведения реструктуризации кредитных обязательств заемщика перед банком определяется правилами финансового учреждения. Несмотря на некоторые различия, в большинстве организаций действует примерно одинаковая схема, состоящая из 4 основных этапов.
Этап №1. Оформление и подача заявления/анкеты
В зависимости от внутреннего распорядка конкретного банка, запуск процедуры реструктуризации требует предоставления заемщиком заявления или анкеты. В большинстве случаев бланк документа доступен для скачивания с сайта финансовой организации. Подача заполненного заявления или анкеты осуществляется либо в ходе визита в офис банковского учреждения, либо с помощью функционала личного кабинета на сайте.
Стандартные требования к оформлению документа заключаются в предоставлении следующих сведений:
- реквизитов заключенного с банком кредитного договора;
- причин возникновения финансовых проблем;
- уровня текущих возможностей и ресурсов клиента;
- предлагаемой схемы реструктуризации.
В интересах должника предоставить как можно больший объем информации о своем финансовом состоянии и доказательств объективного характера возникших трудностей. При необходимости к заявлению или анкете прикладываются подтверждающие документы.
Этап №2. Обсуждение возможности и условий реструктуризации
Время, которое требуется для рассмотрения заявления заемщика, обычно указывается на сайте банка в разделе, отведенном для описания правил проведения реструктуризации кредитов. По истечении указанного срока клиент приглашается в офис финансового учреждения. Намного реже происходит дистанционное собеседование с должником.
Темой разговора становится получение от клиента дополнительной информации, необходимой для принятия решения о целесообразности проведения мероприятия. Кроме того, специалисты банка составляют собственное впечатление о добросовестности заемщика и его желании выполнить собственные финансовые обязательства.
При наличии достаточных аргументов в пользу одобрения сделки обсуждаются ключевые условия реструктуризации кредита. Главное из них – перечень конкретных мер, направленных на облегчение финансовой нагрузки на должника с указанием основных числовых параметров. Кроме того, до заемщика доводятся требования, выполнение которых необходимо для оформления дополнительного соглашения к кредитному договору.
Этап №3. Предоставление пакета документов
Основным требованием для реализации процедуры реструктуризации кредитной задолженности выступает формирование и подача в банк комплекта документов. В его состав обычно входят:
- заявление на реструктуризацию долгов клиента;
- документ, удостоверяющий личность должника;
- договора с банком, обязательства по которому пересматриваются;
- документальные подтверждения объективного характера финансовых проблем заемщика.
Большая часть серьезных российских банков предоставляют возможность подать необходимые документы при помощи онлайн-сервисов, размещенных на официальном сайте организации
Такой вариант намного проще, удобнее и, что немаловажно, быстрее для заемщика
Этап №4. Документальное оформление реструктуризации
После получения комплекта необходимых документов специалисты банка повторно рассматривают обстоятельства дела. Затем на основании собранной информации принимается решение о проведении реструктуризации кредита или отказе от реализации мероприятия. При одобрении сделки осуществляется оформление дополнительного соглашения к существующему кредитному договору с банком или составление нового контракта.
В любом случае после подготовки документов заемщик снова приглашается в банк для их подписания. Естественно, перед этим необходимо внимательно изучить содержание дополнительного соглашения или договора и, прежде всего, указанные цифры. Как правило, в качестве отдельного приложения составляется и подписывается новый график ежемесячных выплат по кредиту, в котором содержатся ключевые параметры сделки. Подписания документов означает согласие сторон с условиями реструктуризации кредита и необходимость дальнейшего выполнения финансовых обязательств в соответствии с ними.
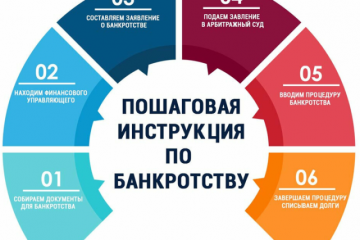
Как реструктуризировать долг по кредиту — пошаговая инструкция ?
Вне зависимости от типа реструктуризации процедура проводится по одной схеме. Специалисты рекомендуют заранее изучить алгоритм, чтобы было проще ориентироваться в этапах.
Шаг №1. Заполнение анкеты
Форму для заполнения можно получить в банке. При этом вовсе не обязательно отправляться в отделение, можно найти бланк в режиме онлайн на сайте. Анкета содержит информацию не только о заявителе, но и о займе, по которому он желает оформить реструктуризацию.
В разделе анкеты, который посвящен действующему кредиту, необходимо отразить размер ежемесячных платежей, остаток задолженности. Кроме того, огромное значение имеет причина желания провести реструктуризацию. Если процедуру планируется оформить в отношении ипотечного кредита, дополнительно потребуется представить в банк документы на недвижимость, выступающую залогом.
Некоторые банки позволяют указать, каким способом заёмщик желает провести реструктуризацию. Конечно, нет никаких гарантий, что пожелания должника будут выполнены. Однако в любом случае кредитная организация примет их к сведению.
Шаг №2. Направление анкеты в банк
На этом этапе необходимо передать заполненную анкету в кредитную организацию. Сделать это можно не только посетив офис банка, но и в режиме онлайн.
Шаг №3. Общение с кредитным специалистом
Когда анкета будет рассмотрена, заёмщика пригласят в отделение банка. Здесь в процессе общения с кредитным специалистом обсуждается сложившаяся ситуация, а также выбирается оптимальная схема для проведения реструктуризации.
Шаг №4. Предоставление документов
На этом этапе необходимо предоставить в банк пакет документов. Традиционно он включает:
- заявление на реструктуризацию кредита;
- оригинал и копию документа, подтверждающего личность;
- действующий кредитный договор;
- документальное подтверждение сложившейся финансовой ситуации.
Скачать заявление на реструктуризацию кредита — образец
Шаг №5. Оформление договора реструктуризации
Если по результатам рассмотрения заявки и представленных документов банк принимает положительное решение по поводу реструктуризации, оформляется новый договор. В нём подробно указывается информация о схеме реструктуризации, которая будет использоваться.
Прежде чем подписать новый кредитный договор, заёмщик должен не только внимательно прочитать его, но и убедиться, что предыдущий закрыт. Чаще всего в подтверждение либо подписывается соглашение, либо выдаётся соответствующая справка.
Кроме того, при проведении реструктуризации не стоит подписывать договор до тех пор, пока должнику не будет представлен новый график платежей
Важно убедиться, что с платежами справиться заёмщику будет по силам
Если кредитная организация отказывает в проведении реструктуризации, специалисты рекомендуют должнику запросить письменное мотивированное подтверждение отрицательного решения.
В будущем, если банк подаст на заёмщика в суд, наличие такого документа может оказаться весьма полезным. Если суд увидит желание рассчитаться по долгам в сочетании с отсутствием у банка желания идти навстречу, вполне возможно, решением будет обязать кредитора провести процедуру реструктуризации.
Разрабатываем план реструктуризации компании
Чтобы реструктуризация компании была эффективной и с наименьшим уровнем рисков, нужно заранее проработать и утвердить план ее проведения.

На первом этапе собственники и топ-менеджмент компании выбирают главную цель реструктуризации, формируют план по ее осуществлению, формулируют задачи для каждого из топ-менеджеров, которые должны быть выполнены.
По итогам этого этапа формируется видение о том, какие результаты принесет компании ее реструктуризация. Если эти результаты удовлетворяют все заинтересованные стороны, переходят к следующему этапу.
На втором этапе диагностируется текущее состояние компании, оцениваются ее технологические, финансово-экономические и организационно-структурные возможности по проведению реструктуризации. Кроме того, анализируются варианты оптимизировать существующую структуру бизнеса без реструктуризации, за счет внутренних резервов.
Главная задача на данном этапе — обосновать необходимость проведения реструктуризации и подтвердить отсутствие у компании возможности добиться принятой на первом этапе цели без реструктуризации.
Третий этап, без сомнения, самый ответственный, так как в ходе его реализации собственники и топ-менеджмент компании должны в первую очередь правильно оценить плюсы и минусы проводимой реструктуризации, различного рода риски (правовые, налоговые и финансовые, технологические и т. д.), связанные с осуществлением поставленных задач. Также здесь необходимо проанализировать сильные и слабые стороны компании с точки зрения проведения реструктуризации, чтобы оценить, насколько выгоды от нее превышают возможные риски для дальнейшего функционирования бизнеса.
Только в том случае, если реализация второго этапа покажет явную эффективность осуществления реструктуризации, следует переходит к следующему этапу.
На четвертом этапе разрабатывается уже конкретный план реструктуризации компании. В нем должен содержаться полный перечень действий по проведению реструктуризации и ожидаемые результаты. Желательно предусмотреть в данном плане и альтернативные варианты по реализации намеченных мероприятий.
Заключительный, пятый этап формирования плана реструктуризации — привязка разработанных мероприятий к конкретным сотрудникам компании и определение сроков реализации каждого мероприятия.
Распространенные причины реструктуризации долга
Реструктуризация – это специализированная мера, которая применяется к различным должникам в статусе дефолта. То есть, формируется возможность предоставить клиенту новые условия сотрудничества с учетом того, что по определенным причинам они не могут выполнять ранее взятые на себя обязательства.
Сама реструктуризация подразумевает под собой процесс полного пересмотра всех положений, которые касаются процентов, графика выплат, а также размера ежемесячного платежа. Становится понятно, что банк предоставляет должникам возможность выйти из сложной ситуации и восстановить свою платежеспособность. Предоставляются своеобразные кредитные льготы, в определенных случаях могут быть предоставлены кредитные каникулы, когда клиент осуществляет выплату исключительно процентов, тело кредита начинает выплачиваться по окончанию срока предоставленных льгот.
В случае, когда клиент не имеет возможности исполнять взятые на себя ранее обязательства, например, из-за потери трудоспособности или же болезни, формируется возможность обратиться в банк с заявлением на предоставление реструктуризации. В данном случае, банк рассматривает просьбу клиента и предлагает ему варианты решения вопроса. Не следует считать, что если вы не будете вносить платежи в течение определенного количества времени, ничего страшного не случится, потом можно будет со всем разобраться. На самом деле, сложно будет выйти из ситуации, если будет насчитано феноменальное количество процентов, а также штрафных санкций. Помните о том, что самостоятельно проблема не разрешится. И в дальнейшем, чтобы избавиться от обременения придется пройти процесс банкротства, и это в лучшем случае. Бывают ситуации, когда приставы судебного плана забирают все из дома, чтобы продать на торгах, и за вырученные средства компенсировать долг банку. Лучше всего начинать разрешать ситуацию сразу же, тогда есть большая вероятность того, что банк пойдет на встречу вам, и вы сможете реализовать свои обязательства в течение более существенного количества времени, но полностью и без порчи записи в КИ.

Если ранее банки не особо активно шли на встречу своим клиентам, то в настоящий момент ситуация резко поменялась, возможно потому, что появилась процедура банкротства, и она способствует формированию действий, которые позволяют человеку избавиться от обременений и не выплачивать кредитование полностью. Но, для того, чтобы получить реструктуризацию нужно будет также предоставить банку определенные доказательства – основания для проведения такого процесса.
Основания для реструктуризации:
- Заемщик утратил основной источник дохода. Это может быть последствие увольнения, которое в нашей стране в последние годы считается основной проблемой заемщиков. Это может быть закрытие собственной компании и невыполнение работодателем обязательств по уплате заработной платы;
- Также человек может предоставить документы, которые определяют определенный аспект утраты трудоспособности. Например, случилось непредвиденное и человек серьезно заболел, не смог исполнять профессиональные обязанности и был вынужден уволиться. В таких ситуациях банк нередко предлагает воспользоваться кредитными каникулами;
- В настоящий момент также предлагается реструктуризация в тех ситуациях, когда формируется резкое изменение курса валют. Но, такое предложение существует исключительно в тех ситуациях, когда человек брал кредитование в иностранной валюте;
- Кроме всего прочего устанавливаются преимущества и значительные скидки в виде реструктуризации в том случае, если в семье появляется ребенок, а соответственно формируется изменение семейного положения, что серьезно влияет на денежное состояние должника.
Вопрос по реструктуризации решается исключительно в индивидуальном порядке. То есть, пересматриваются условия кредитования на основании веских причин. Иначе, предоставление новых условий по ранее оформленному кредиту будет просто невозможным. Банки обычно требуют предоставить подтверждение неплатежеспособности в виде документов. В тоже время, иногда формируется процесс реструктуризации на основании заявления клиента, если он давно использует услуги данного банка.
Следует отметить, что любая реструктуризация влияет на историю должника. В тоже время, это не считается негативным аспектом. Все дело в том, что другие финансовые организации при изучении истории напротив увидят, что клиент очень внимательно отнесся к своим обязательствам даже в критический момент. Это говорит об его ответственности, и в предоставлении последующих кредитов ему вряд ли будет отказано.
Госпрограмма помощи заемщикам
Отдельного разговора заслуживает реструктуризация ипотеки. Я уже упомянула выше, что наибольшее количество отзывов поступает именно по этому вопросу. И это понятно. В отличие от потребительских кредитов, ипотеку оформляют на длительный срок. За это время процентная ставка менялась существенно.
В 1999 г. она составляла 35 % при сроке кредитования 5 лет, а в 2006 г. – уже 14,9 %. До 2008 г. снижение продолжалось. Потом опять начались качели. В 2014 г. ставка составляла 17 – 20 %. Наконец, сегодня она имеет рекордно низкие значения (около 10 %).

В этих условиях в 2017 и 2018 году резко возрос спрос на реструктуризацию ипотечных займов. АО “ДОМ.РФ” (ранее АИЖК), 100 % акций которого принадлежат государству, разработало специальную программу помощи заемщикам. Рассмотрим ее основные параметры.
Помощь могут получить не все, а только следующие категории граждан.

В общем, круг тех, кто может рассчитывать на поддержку достаточно широк. Но не забываем, что вы должны доказать, что нуждаетесь в помощи.
В государственной программе участвуют около 100 банков, в том числе и региональных. Именно туда вы подаете заявку. Убедитесь, что ваше обращение соответствует всем требованиям.


Что может предложить госпрограмма:
- Изменение валюты кредита по курсу не выше установленного Банком России и установление ставки не выше 11,5 % годовых.
- Снижение оставшейся суммы кредита на 30 %, но не более чем на 1 500 000 рублей.
- Списание неустойки (кроме той, что уже выплачена).
В любом случае, если вы не подходите под требования госпрограммы, всегда есть возможность обратиться в банк для участия в обычной программе реструктуризации.
Анализ отзывов клиентов показал, что программа работает с серьезными сбоями. Сроки рассмотрения документов несколько месяцев. Обратной связи люди не получают. Складывается ощущение, что выделенные миллиарды рублей просто растворяются в воздухе, не доходя до нуждающихся.

Вот всего лишь один из десятков отзывов.

Реструктуризация долга по коммунальным услугам
Если у граждан РФ отсутствуют возможности выполнять свои
обязательства перед ЖКХ, то организация или житель имеет право активизировать
реструктуризацию долгов. Сегодня есть прецеденты, согласно с которыми отменялся
штраф за несвоевременное внесение платежа, а также частичное списание
задолженности.
Процедура представлена в виде продления периода для выплаты
и разбивки задолженности на равные ежемесячные части. При этом организация
учитывает размер дохода физического лица. Чаще всего общая сумма платежа не
превышает четвертой части доходной составляющей, для пенсионеров и
нетрудоспособных категорий – 20%. В каждом случае задействуют индивидуальный
график. Обязательное условие – своевременное погашение долга, иначе будет
начисляться пеня за каждый просроченный день.
Образец оформления договора
Такое соглашение в обязательном порядке составляется
исключительно в письменном виде и в 2 экземплярах, так как является результатом
взаимной договоренности участников. ЖКХ-организации не обязаны предоставлять
рассрочку неплательщику, но этот финансовый инструмент используется очень
часто. Ведь обе стороны заинтересованы в добросовестном выполнении взятых на
себя обязательств.
Подписанный двусторонний договор действует до того момента,
пока физическое лицо не погасит весь долг. Типовой образец в большинстве
случаев предоставляется УК, он содержит следующие сведения:
- полные данные двух сторон, реквизиты для внесения ежемесячных платежей;
- адрес, по которому находится квартира с задолженностью;
- обязанности, ответственность и права участников соглашения;
- график и сумма погашения долга;
- обоюдное согласие, закрепленные подписями и печатью организации.
Описание проведения процедуры
ВАЖНО! В законодательстве нет ни единого акта, который бы
регламентировал процедуру реструктуризации. Но по факту она является очень
популярной в экономических современных реалиях, и состоит из таких стадий:
- Жителю РФ необходимо обратиться в управляющую компанию или другую аналогичную фирму, которая предоставляет ЖКХ-услуги. Обязательно от руки пишется заявление, где следует указать причину невозможности нести обязательства, а также посильную сумму и сроки;
- Организация принимает решение по обращению. При положительном ответе заключается двустороннее соглашение. Согласно с этим документом и проводятся оплаты;
- Физическое лицо добросовестно выполняет условия договора. Если платежи будут поступать несвоевременна, вторая сторона может в одностороннем порядке расторгнуть договор и подать иск в суд на досрочное полное погашение долга.
Пакет документов
В момент обращения в Управляющую компанию, которая
предоставляет коммунальные услуги, заявитель должен предоставить справку о
доходах и составе семьи. Такие документы позволят убедиться в правдивости
предоставленных данных.
В чем выгода данной операции?
Выгода заключается в том, что гражданин РФ продолжает получать качественные ЖКХ услуги, постепенно уменьшая свой долг перед предприятием. УК, в свою очередь, получает своевременную оплату по договору.