Как начисляются отпускные
Содержание:
- Дополнительный отпуск – календарные или рабочие дни?
- Что делать с отпускными, если нет отработанных дней?
- Отпускные при нестандартных условиях в 2019 году
- Примеры расчета
- Какие выплаты включаются в расчет, а какие нет?
- Порядок расчета трудового отпуска
- Конкретные примеры вычислений с учетом последних изменений
- Алгоритм расчета среднедневного заработка и начисления отпускных
- Записка-расчёт о предоставлении отпуска
- Порядок расчета дней отпуска, на которые имеет право работник при увольнении
- Некоторые фишки при расчёте отпускных
- Резерв на оплату отпусков
- Расчет отпуска в 2020-2021 годах: итоговая сумма отпускных
Дополнительный отпуск – календарные или рабочие дни?
Как уже было сказано выше, стандартная продолжительность основного отдыха всегда составляет ровно 28 календарных дней. Однако иногда сотрудники обладают законным правом и на оформление дополнительного отдыха. Данное право имеют следующие категории граждан:
- Сотрудники с инвалидностью. Для данной категории стандартный отпуск увеличивается на два дополнительных дня и составляет уже 30 дней.
- Специалисты, которые еще не достигли совершеннолетнего возраста. Таким сотрудникам полагается три дополнительных дня к основному периоду отдыха. Таким образом, минимальный размер отпуска для данной категории служащих составит уже 31 календарный день.
- Работники различных медицинских организаций, чья деятельность характеризуется наличием повышенного уровня опасности в отношении заражения. Сюда можно отнести, например, служащих, которые постоянно имеют дело с ВИЧ инфицированными гражданами. Минимальный размер отпускного периода для данной категории служащих составляет ровно 36 календарных дней.
- Сотрудники педагогической сферы. Данные работники обладают законным правом на оформление одного из самых продолжительных отпусков. Минимальный размер периода отдыха для этой категории служащих составит 42 дня, в то время как максимальный – 56 дней.
Что касается расчетов точной продолжительности дополнительных отпусков – здесь необходимо учитывать исключительно стандартные правила, которые были установлены действующими положениями законодательства. В частности, в дополнительные периоды отдыха также не могут быть включены выходные дни. Что же касается официальных праздников – они учитываются в дополнительном отпуске. То есть отпускной период также должен быть увеличен, в случае если в него попал 1 день государственного праздника либо более.
Если же говорить о некоторых особенностях оформления дополнительного отпуска, здесь необходимо учесть следующий нюанс: он может быть взят работником сразу целиком либо разделен сотрудником на несколько частей. При этом одна часть в обязательном порядке должна состоять как минимум из 14 календарных дней либо более. Что же касается остальных частей отпуска – они могут быть использованы сотрудником по его собственному усмотрению. Главное, чтобы конкретная схема использования была оговорена с работодателем в предварительном порядке для исключения возможных споров и претензий в будущем.
Что делать с отпускными, если нет отработанных дней?
Возникают ситуации, когда сотрудник по каким-то причинам не успел отработать ни одного дня. Тогда расчет отпускных определяется исходя из показателей среднего заработка в предыдущие 12 месяцев. Чтобы стало понятнее, стоит рассмотреть пример.
Булатова Т.С. на протяжении 2019 года была вынуждена сидеть дома, из-за чего ей пришлось взять отпуск. В 2020 году она все-таки приступила к работе, но в ее планах в конце января (20 числа) взять очередной отпуск. Перед бухгалтером встает не самая простая задача.
Если рассматривать стандартный пример расчет, то отпускные стоило бы подсчитать за прошлогодний период. Однако никаких отработанных дней у сотрудницы на протяжении года не было из-за возникших серьезных обстоятельств.
В некоторых случаях бухгалтеру придется обратиться к данным не за прошлый год, а более ранним или поздним
Стоит рассмотреть еще одну ситуацию. Например, та же Булатова Т.С. хочет пойти в отпуск, но до этого она два года не работала в компании, поэтому никаких сведений о среднедневном заработке не получить. Тогда бухгалтер должен рассчитать данный показатель, исходя из сведений, которые он получит на момент начала работы сотрудницы, а именно – в том месяце, когда Булатова планирует уходить в отпуск.
Отпускные при нестандартных условиях в 2019 году
- В режиме работы неполного времени. В такой ситуации нет сильных отличий от обычного начисления отпускных — средний заработок высчитывается из суммы фактически отработанных дней и заработанных за этот период средств.
- Не полностью отработанный РП. Независимо от того, сколько за расчётный период было не отработано дней или месяцев, доход высчитывается по обычной формуле за фактически отработанные дни. Тут действует также формула, что и при расчёте среднедневного заработка в месяцы нахождения на больничном и командировок.
- Досрочный отпуск. Каждый работник имеет право на ежегодный отдых по истечении полугода непрерывной работы (при этом время болезни и командировок также учитываются, то есть берётся календарный период). Однако если работодатель не имеет возражений, сотрудник может воспользоваться своим правом и до истечения этого срока согласно статье 122 ТК, при этом длительность его не зависит от фактически отработанного времени на предприятии. Для работодателя нет никакой угрозы такого отпуска, ведь в случае, если работник после этого изъявит желание уволиться до истечения необходимых шести месяцев, руководство компании имеет полное законное право на удержание суммы задолженности по неотработанным дням отпуска из заработной платы сотрудника. Начисление же отпускных происходит исходя из фактически отработанных дней перед отпуском и согласно фактически начисленной заработной плате за этот период, даже если она составляла всего несколько дней.
- Переведённый сотрудник. При переводе работника из другого филиала или организации и если он желает взять досрочный отпуск также не учитывается его стаж и среднедневной заработок за отработанный период на прежнем месте работы. Считается, что работник прекращает трудовой договор с предыдущим работодателем и заключает его с новым. При этом по старому месту работы ему выплачивают все положенные денежные компенсации за неиспользованный отдых. Поэтому начисление отпускных происходит по той же схеме, что и при обычном досрочном отпуске.
- Повышение зарплаты. Это может повлиять на начисление отпускных, если произошло до начала или во время отпуска непосредственно в расчётном периоде. Для начисления суммы отпускных в этом случае необходимо будет вычислить коэффициент повышения заработной платы за расчётный период.
Отпуск по совместительству
При работе по совместительству существуют некоторые особенности. По трудовому кодексу отпуск подобным сотрудникам необходимо предоставлять в то же время, что и на основном месте работы. Однако может возникнуть ситуация, когда они не совпадают по количеству положенных для отдыха дней (к примеру, у учителей отпуск более долгий).
Складываются условия, когда руководство компании не имеет права нарушить законодательство, но при этом и не обязано оплачивать дополнительный удлинённый отпуск сотруднику. Оптимальным вариантом в этой ситуации будет отправить сотрудника в дополнительный неоплачиваемый отдых на период удлинённых дней по основному месту работы. При этом обязательно получить от сотрудника заявление на подобный отпуск и документы с его основного места работы о продолжительности удлинённого отдыха. Начислять сумму отпускных в этой ситуации необходимо на общих условиях.
Примеры расчета
Расчетный период отработан полностью
Работник уходит в очередной оплачиваемый отпуск на 14 календарных дней. Заработок за расчетный период составляет 780 000 руб. Бухгалтер вычислил, что средний дневной заработок равен 2 218,43 руб. (780 000 руб. / 12 мес. / 29,3). Значит, сумма отпускных — 31 058,02 руб. (2 218,43 руб. × 14 дн.).
Расчетный период отработан не полностью
Работник уходит отдыхать с 8 июля 2020 года на 14 календарных дней. Его оклад составляет 20 000 рублей.
Расчетный период — с 1 июля 2019 года по 30 июня 2020 года.
В апреле 2020 года работник брал больничный на 10 дней (с 1 по 10 апреля). Поэтому за апрель 2020 года он получил зарплату в общей сумме 13 000 рублей.
Шаг 1. Определяем выплаты, которые включаются в расчет.
20 000 руб. × 11 мес. = 220 000 руб. (общая сумма выплат за полностью отработанные 11 месяцев, кроме апреля).
За апрель 2020 года работнику выплачено 13 000 рублей. Поэтому для расчета принимается сумма 233 000 руб.(220 000 + 13 000).
Шаг 2. Определяем количество отработанных календарных дней в апреле 2020 года (не полностью отработанном месяце).
Всего в апреле 30 календарных дней, а на отработанные дни (с 11 числа, когда сотрудник вышел на работу после болезни) приходится 20 календарных дней (30 — 10).
Итого в апреле 2020 года отработано 19,5333 дн.(29,3 / 30 × 20)
Шаг 3. Определяем средний дневной заработок.
Он составит 681,6187 руб. (233 000 руб.: (29,3 × 11 мес. + 19,5333 дн.)).
Шаг 4. Определяем размер отпускных.
Их величина равна 9 542,66 руб. (681,6187 руб. × 14 дн.).
В расчетном периоде отсутствуют отработанные дни
Специалист уходит отдыхать с 12 ноября 2020 года. Расчетный период — с 1 ноября 2019 года по 31 октября 2020 года. В это время сотрудник находился в отпуске без сохранения зарплаты.
Бухгалтер определил средний заработок за предшествующий период, то есть за отрезок времени с 1 ноября 2018 года по 31 октября 2019 года. Он составил 150 000 руб. Исходя из этой цифры бухгалтер рассчитал размер отпускных.
Премия в расчете отпускных
Сотрудник уходит в отпуск с 6 ноября 2020 года. Расчетным является период с 1 ноября 2019 года по 31 октября 2020 года. Это время отработано полностью.
В январе 2020 года работник получил премию за 2019 год в размере 40 000 руб.
Нужно ли включить эту сумму в заработок, начисленный в расчетном периоде и учитываемый при подсчете отпускных?
- расчетный период отработан полностью;
- продолжительность периода, за который выплачена премия, не превышает продолжительности расчетного периода.
Раз оба условия выполнены, 40 000 руб. нужно добавить к выплатам, которые включаются в заработок при оплате дней отдыха.
Другие примеры учета премий смотрите в статье: «Расчет отпускных: как учесть ежемесячные, ежеквартальные и годовые премии».
Расчет отпускных при повышении окладов
Отпуск работника начинается 18 ноября 2020 года. Расчетный период — с 1 ноября 2019 года по 31 октября 2020 года.
С ноября по декабрь 2019 года (2 месяца) сотрудник получал ежемесячно оклад, равный 40 000 руб. С января 2020 года в организации были повышены оклады всему персоналу. В январе — октябре 2020 года (10 месяцев) работник получал по 45 000 руб. в месяц.
Бухгалтер нашел коэффициент повышения. Он равен 1,125(45 000 / 40 000).
Заработок за расчетный период составил 540 000 руб.((40 000 руб. × 1,125 × 2 мес.) + (45 000 руб. × 10 мес.)).
Другие примеры вычислений при повышении оклада смотрите в статье: «Начисление отпускных: расчет при повышении оклада и налоговый учет при «переходящем» отпуске».
Какие выплаты включаются в расчет, а какие нет?
При исчислении среднего заработка:
-
учитываются все предусмотренные системой оплаты труда выплаты, независимо от их источников (п. 2 Положения № 922). Данный перечень является открытым;
-
не учитываются выплаты социального характера и иные выплаты, не относящиеся к оплате труда.
В каких случаях можно включить в расчет материальную помощь? В Определении от 26.12.2018 № 307-КГ18-21657 по делу № А66-8838/2017 ВС РФ решил, что матпомощь в размере трех должностных окладов (два оклада при уходе в ежегодный оплачиваемый отпуск, один – по заявлению работника) относится к выплатам стимулирующего характера и является частью системы оплаты труда. В связи с этим ее нужно включать в расчет среднего заработка.
По мнению арбитров, матпомощь, которая по локальным актам считается стимулирующей выплатой и частью оплаты труда, нужно учитывать при расчете среднего заработка. В обоснование данного вывода суд приводит п. 2 Положения № 922, согласно которому для расчета учитываются все виды выплат, предусмотренные системой оплаты труда у работодателя (Определение ВС РФ от 10.05.2018 № 307-КГ18-918 по делу № А66-13705/2016).
Можно ли включить в расчет доплату между окладом и средней заработной платой в период командировки? Такую выплату можно рассматривать как часть зарплаты и учитывать при расчете среднего заработка при выполнении следующих условий:
-
работодатель предусмотрел доплату в системе оплаты труда (отразил ее в трудовом договоре работника);
-
она включена в фонд оплаты труда;
-
доплата учитывается при определении сумм страховых взносов.
К такому выводу пришел Минтруд в Письме от 03.08.2016 № 14-1/ООГ-7105. В этом же письме чиновники отметили, что доплаты между средней заработной платой и пособием по временной нетрудоспособности не могут быть включены в расчет среднего заработка. По их мнению, названные доплаты являются выплатами социального характера, предусматривающими возмещение утраченного заработка во время нетрудоспособности работника.
Время нахождения работника в служебной командировке, в том числе время привлечения к работе в период командировки ввиду необходимости в выходные или праздничные дни, а также начисленные за обозначенное время суммы исключаются при исчислении среднего заработка (Письмо Минтруда РФ от 13.08.2015 № 14-1/В-608).
Можно ли включать в расчет разовые премии, а также премии к юбилейным и памятным датам? Премии учитываются при расчете отпускных, если они предусмотрены системой оплаты труда (Письмо Минтруда РФ № 14-1/ООГ-7105).
Минздравсоцразвития в Письме от 13.10.2011 № 22-2/377012- 772 разъяснило: поскольку при исчислении среднего заработка учитываются все предусмотренные системой оплаты труда виды выплат, применяемые у соответствующего работодателя, независимо от источников этих выплат (ст. 139 ТК РФ), в расчет среднего заработка будут включаться премии и вознаграждения (в том числе выплаты в связи с празднованием профессиональных праздников, юбилейных и памятных дат и по итогам работы), которые отражены в положениях об оплате (премировании) работников организации, независимо от периодичности выплат, при условии начисления их в расчетном периоде.
Если премии выплачены за рамками системы оплаты труда, то они не включаются в расчет среднего заработка. Так, признаются не относящимися к системе оплаты труда разовые премии, например к юбилейным датам, праздникам, за выполнение срочной работы вне должностных обязанностей (Письмо Роструда от 23.10.2007 № 4319-6-1). Также не признаются относящимися к системе оплаты труда премии, выплачиваемые по окончании определенных календарных периодов, из средств от экономии фонда оплаты труда (Определение ВС РФ от 01.12.2014 № 18-КГ14-157).
Критерием для отнесения той или иной премии к разряду подлежащих или не подлежащих включению в расчет средней заработной платы является ее связь с результатами труда (выполнением трудовой функции), а не периодичность или размер (фиксированный или динамичный).
Каков порядок включения в расчет выплат за счет средств грантов? Если организация-грантополучатель осуществляет такую выплату своему работнику в соответствии с трудовым договором, то выплата признается частью зарплаты и учитывается при расчете средней заработной платы (Письмо Минтруда РФ от 15.03.2016 № 17-4/В-107).
В случае, когда выплата производится в рамках гражданско-правовых отношений, при расчете среднего заработка ее учесть нельзя.
Порядок расчета трудового отпуска
Для начала разберемся с продолжительностью отпуска. Она рассчитывается пропорционально отработанному времени в рабочем году. Сначала рассчитываем величину отпуска, приходящегося на один месяц, затем данную величину умножаем на количество отработанных месяцев в рабочем году.
Согласно ст. 177 ТК РБ подсчитываем отработанные полные месяцы в рабочем году:
- подсчитываем дни, включаемые в рабочий год;
- полученную сумму делим на среднемесячное число календарных дней за год;
- остаток дней, если он составляет 15 и более календарных дней, округляем до полного месяца, а если составляет менее 15 календарных дней – исключаем из подсчета.
- полученные при расчете общей продолжительности дней отпуска пропорционально отработанному времени десятые, равные 0,5 и больше, округляются до одного дня, а менее 0,5 – исключаются из подсчета.
Если в числе месяцев, принимаемых для исчисления среднего заработка для оплаты отпуска (компенсации за отпуск), имелись месяцы, в которых в соответствии с законодательством работник освобождался от основной работы с частичным сохранением или без сохранения заработной платы, эти месяцы исключаются из расчета. Если в месяцах, когда работник освобождался от работы, он имел заработок выше или на уровне полных месяцев, то эти месяцы не исключаются.
Конкретные примеры вычислений с учетом последних изменений
Стоит подробнее рассмотреть примеры начисления отпускных. Существует несколько особенностей, о которых бухгалтер должен знать заранее. Проще всего, когда сотрудник полностью отработал весь отчетный период. Но такое случается довольно редко, поэтому приходится осуществлять дополнительные манипуляции во время выполнения расчета.
Если сотрудник отработал неполный год
Обычно бухгалтерам приходится сталкиваться с ситуацией, когда работник был на больничном или не выполнял свои трудовые обязанности по другим причинам. В этом случае необходимо вычитать пропущенные дни.
 Алгоритм расчета:
- для определения среднего заработка используется два коэффициента: сумма выплат за 12 месяцев и общее количество фактически отработанных дней за этот период. Затем данная сумма делится на число дней для получения среднего заработка за смену;
- определить количество календарных дней отпуска можно по следующей формуле: 29,3 x число отработанных полностью месяцев + число дней в не полностью отработанных месяцах;
- определение календарных дней отпуска в месяцы, когда сотрудник имел пропуски, происходит по следующей формуле: количество отработанных дней / общее количество дней в месяце x 29.
На самом деле нет ничего сложного, но надо быть внимательным и изучать сведения о фактически отработанном времени.
Если нет отработанных дней и дохода
Иногда рассчитать средний заработок сложно, так как предшествующие 12 месяцев конкретно взятый сотрудник не работал и не получал зарплату. Тогда за основу берут предшествующий период.
 При этом бывает несколько сценариев:
- сотрудник не работал 12 месяцев, но был активен ранее. Чаще всего такое встречается, когда женщина была в отпуске по уходу за ребенком. Например, если в 2018 году сотрудник не выполнял свои трудовые обязанности, но в 2017 году работал, согласно штатному расписанию, берется предыдущий период. Сложностей в расчетах не возникает;
- не было отработано два года, однако работнику потребовался срочный отпуск практически сразу после трудоустройства. То же касается перевода из одной фирмы в другую, что не запрещено положениями ТК РФ. Например, отработав один месяц, сотрудник подает заявление на отпуск (допускается, если в другой организации он работал 5 месяцев). Тогда для расчета берется доход и отработанный период. То есть, зарплата делится на общее число дней в отработанном периоде. Для перевода календарных дней в рабочие (необходимо для расчета среднего дневного заработка) применяется формула — Фактическое число отработанных дней за месяц / количество дней в месяце * 29,3;
- ранее сотрудник никогда не работал. Эта ситуация происходит редко. Тогда применяются стандартные формулы, а для расчета дохода используется окладная часть, прописанная в договоре.
Чаще всего бухгалтеру приходится работать с первым случаем, который редко вызывает проблемы во время расчета отпускных.
Если работник получал премии
Существует премиальная часть зарплаты, которая также влияет на размер отпускных.
| Вид премии | Особенности расчета |
| Ежемесячная, ежеквартальная или годовая | Полностью включается. Учитывается только одна премия. Например, получив деньги за выполнение плана продаж и качество продукции, бухгалтер учитывает только одну из них. |
| Итоговая | Включается, если начисление происходило в расчетном периоде. |
| Разовая | Используется в расчетах, если есть соответствующий приказ о дополнительных выплатах. Деньги, выдаваемые на День рождения или в честь государственного праздника не учитываются. |
Практически все виды премиальных компенсаций участвуют в формировании среднего размера оплаты труда.
Алгоритм расчета среднедневного заработка и начисления отпускных
1. Определить перечень производимых сотруднику выплат.
В расчет среднедневного заработка включаются прописанные в нормативных актах организации выплаты, которые начислялись работнику в расчетном периоде. Источник этих выплат роли не играет. Но ряд начислений в этот перечень не входит:
- различные социальные выплаты в виде матпомощи, оплаты проезда, обучения и т.п. (п. 3 Постановления);
- оплата командировок, простоя, периодов нетрудоспособности и др. (п. 5 Постановления);
- компенсации за использование в работе личного имущества и др.
2. Выделить расчетный период.
Расчетный период для отпускных — 12 календарных месяцев перед отдыхом.
Важно! Календарный месяц — это промежуток с 1 по 30 или 31 число месяца (для февраля — с 1 по 28 или 29 в зависимости от года). Например, если отпуск выпадает на ноябрь 2019 года, то расчетный период составит 01.11.2018 — 31.10.2019
Бывают ситуации, когда за 12 идущих перед отпуском месяцев у работника не было заработка или он фактически не работал. В этом случае п. 6 Постановления предписывает рассчитывать среднедневной заработок сотрудника из суммы дохода, полученного за предшествующий период, аналогичный расчетному. Если по факту работник не трудился и не получал заработную плату и в расчетном, и в идущем перед ним периоде, тогда среднедневной заработок считается по заработку, начисленному за фактические дни работы в месяце, когда наступил случай, в связи с которым сохраняется среднедневной заработок (п. 7 Постановления).
При расчете отпускных учитываются периоды и выплаченные в течение этих периодов суммы, когда сотрудник присутствовал на рабочем месте согласно режиму работы по трудовому договору. Согласно п. 5 Постановления при исчислении среднего заработка из расчетного периода исключается время, а также начисленные за это время суммы, если:
- работнику начислялось пособие по нетрудоспособности или «декретные» выплаты;
- работник не трудился из-за простоя, в котором виноват работодатель, или по причинам, на которые не могут повлиять ни первый, ни второй и т.д.
3. Рассчитать среднедневной заработок.
Для начисления выплаты за отпуск, который предоставляется в календарных днях, среднедневной заработок определяется как заработная плата за расчетный период, поделенная на 12 и на 29,3. Где 12 — месяцы расчетного периода, а 29,3 — среднемесячное число календарных дней.
При наличии не полностью отработанных в расчетном периоде месяцев, среднедневной заработок считается так:
заработок за расчетный период / (29,3 х количество полностью отработанных месяцев + число календарных дней в не отработанных полностью месяцах)
Число дней не полностью отработанного календарного месяца = 29,3 / число календарных дней не полностью отработанного месяца х число отработанных в этом месяце календарных дней (п. 10 Постановления).
4. Удержать НДФЛ, выплатить отпускные, начислить взносы.
Сумма отпускных определяется умножением среднедневного заработка на число календарных дней отпуска. Когда расчет отпускных сделан, нужно выделить НДФЛ и выплатить сотруднику сумму за минусом налога.
Согласно ст. 136 ТК РФ отпускные выплачиваются не позднее трех дней до начала отпуска. В целях НДФЛ день оплаты отпуска — это день получения сотрудником дохода. Срок перечисления налога — до последнего календарного дня в месяце выплаты отпускных (ст. 226 НК РФ).
Взносы с суммы отпускных нужно начислить в месяце их начисления. Срок перечисления взносов в бюджет — до 15 числа следующего за начислением отпускных месяца (ст. 431 НК РФ).
Сдавайте электронную отчетность через интернет. Контур.Экстерн дарит вам 3 месяца бесплатно!
Записка-расчёт о предоставлении отпуска
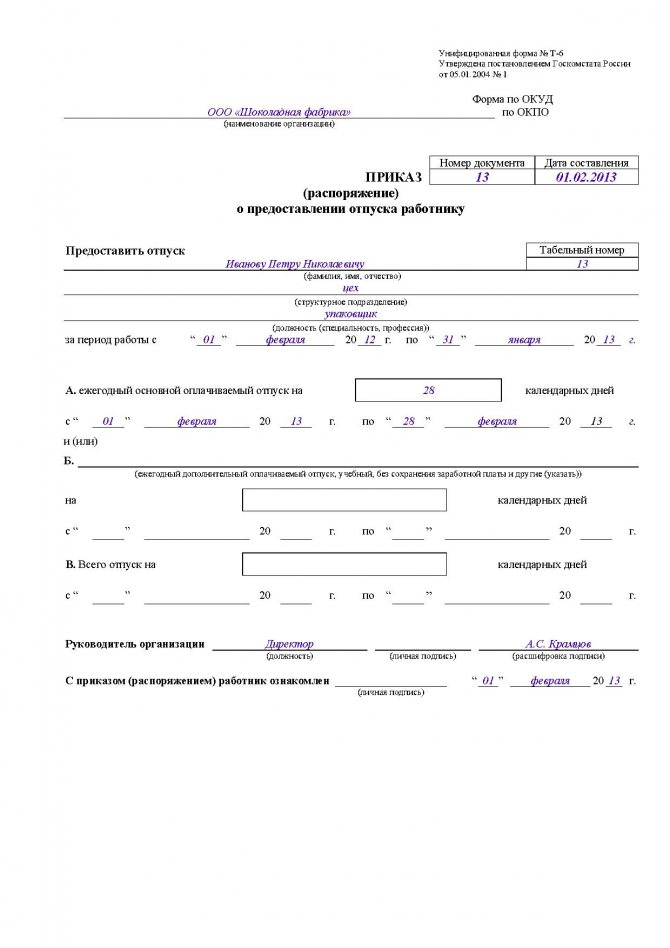
Предоставление работнику отпуска оформляется работодателем внутренним документом. Обычно используют записку-расчёт.
До 1 января 2013 года такая записка имела утверждённую форму Т-60. Сейчас (закон от 06.12.2011 N 402-ФЗ) формы таких документов не являются обязательными и могут разрабатываться работодателем самостоятельно (Информация Минфина России N ПЗ-10/2012). Однако рекомендуется заполнять форму Т-60, которая вполне чётко отражает все данные для оформления отпусков наёмного персонала.
Приведём пошаговую инструкцию по заполнению документа на примере записки-расчёта для менеджера отдела рекламы и маркетинга Семеновой Аллы Петровны:
-
Первый раздел записки заполняет специалист по кадрам. Начинаем с данных, относящихся к работодателю. В строке «наименование организации» заносим название работодателя. Обязательно указываем сокращённо его организационно-правовую форму (ООО, АО, ИП и т. п.). Проставляем порядковый номер и дату заполнения записки.
-
Как источник информации о сотруднике в первом разделе записки используем график отпусков, а также приказы директора о предоставлении отпусков персоналу. Заполняем полностью строку «фамилия, имя, отчество». Заносим должность Семеновой А.П. по её трудовому договору. Для рабочего мы здесь указали бы его специальность, разряд, квалификацию. В ячейке «табельный номер» обязательно указываем номер Семеновой А.П. из реестра работодателя. В строке «наименование структурного подразделения» укажем название отдела, где трудится менеджер Семенова.
-
Переходим к заполнению данных об отпуске Семеновой А. П. Заносим период, за который она получает отпуск (полностью начало и окончание рабочего года). Указываем полное число календарных дней отпуска и даты первого и последнего дней. Семенова А. П. не относится к категориям сотрудников, имеющим право на дополнительные дни отпуска, поэтому в ячейке «дополнительный отпуск» ставим прочерк и не заполняем таблицу «дополнительный или другой отпуск». Специалист Темникова Т. Н., заполнившая первый раздел записки, в строке «Работник кадровой службы» указывает свою должность, расписывается и ставит расшифровку подписи.
-
Во втором разделе отразим расчёты бухгалтера о начислении и выплате Семеновой А. П. отпускных. Начинаем с заполнения таблицы «Расчёт оплаты отпуска», содержащей суммы начислений Семеновой за 12 месяцев перед месяцем начала отпуска. Отметим, что у Семеновой за этот период не было месяцев, которые по ст. 121 ТК РФ должны быть исключены из периода расчёта среднедневного заработка. Поэтому в таблице будут отражены данные с июля 2017 года по июнь 2018 года. Заносим в графу 1 номер года каждого из учитываемых месяцев, в графу 2 заносим наименования указанных месяцев; в графе 3 отражаем по каждому месяцу сумму всех выплат, полученных работником и учитываемых при расчёте среднемесячного дохода. В строку «Итого» таблицы «Расчёт оплаты отпуска» заносим сумму всех внесённых выплат Семеновой А. П. из столбца «выплаты» (графа 3). Переходим к расчёту среднедневного заработка: в отдельной вспомогательной табличке отражаем в гр. 4 общее число календарных дней всех месяцев из таблицы «Расчёт оплаты отпуска»; в графе 6 отражаем сумму рассчитанного среднедневного заработка Семеновой, разделив сумму в строке «Итого» в таблице «Расчёт оплаты отпуска» на число дней из графы 4.
-
Таблица «Начислено» отражает выплаты отпускнику с разбивкой на два месяца и с расчётом итога. В гр. 8 вписываем итог умножения среднедневного заработка работника (гр. 6) на количество дней отпуска в первом месяце (гр. 7). У Семеновой в июле 26 календарных дней отпуска, за которые начислено 573,67 р. Х 26 = 14915,42 р. В августе у Семеновой будет 2 календарных дня отпуска, и за эти дни ей положены отпускные: 573,67 р. Х 2 = 1147,34 р. Общая сумма начисленных отпускных за два месяца (гр. 8 + гр. 12) составляет 14915,42 р. + 1147,34 р. = 16062,76 р. Эта сумма отражена в графе 15. Из суммы, отражённой в графе 15, удержим налог на доходы физических лиц (графа 16). Итог после вычитания налога заносим в графу 23 — эта сумма равна 13974,60 р. Эту сумму Семенова А. П. получит в кассе работодателя или на банковскую карту. Эту же сумму нужно обязательно внести и прописью в строку «К выплате сумма».
-
Далее отражаем номер и дату платёжного кассового документа на выдачу отпускных. Бухгалтер ставит свою подпись с расшифровкой.
Выдавать или перечислять на банковскую карту отпускные работодатель обязан не позднее чем за 3 дня до начала отпуска. В ином случае предусмотрены административное наказание и наложение штрафа (ст. 5.27 КоАП РФ).
Порядок расчета дней отпуска, на которые имеет право работник при увольнении
Кроме средней дневной зарплаты работника для вычисления размера отпускных при увольнении необходимо знать количество дней отпуска, на которые имеет право сотрудник к моменту прекращения трудовых отношений. Современное трудовое законодательство не устанавливает методик расчета дней отдыха, на которые имеет право трудящийся к моменту увольнения, поэтому при расчете используются Правила об очередных и дополнительных отпусках, утв. НКТ СССР 30.04.1930 № 169. Если сотрудник работал у нанимателя 11 месяцев, получил право на отпуск, но не воспользовался им, ему уплачивается полная компенсация. В других вариантах возмещают дни отдыха пропорционально количеству проработанных месяцев в неполном рабочем году. Число дней отпуска, положенных трудящемуся (Ку), высчитывается по формуле:
Ку = (Мо × Ко) / 12,
где:
Мо — месяцы, проработанные гражданином;
Ко — количество суток ежегодного отпуска работника;
12 — число месяцев в году.
Другой метод расчета, которым тоже пользуются работодатели, предложен Рострудом в письмах от 31.10.2008 № 5921-ТЗ, от 08.06.2007 № 1920-6, от 23.06.2006 № 944-6. Суть метода в том, что каждый проработанный сотрудником месяц предоставляет ему право на 2,33 дня отдыха (28-дневный отпуск / 12 месяцев) либо больше, если отпуск трудящегося составляет большее количество дней (например, для учителей 56 / 12 = 4,67). Количество месяцев, отработанных гражданином, при исчислении дней отпуска считается таким образом, что излишки меньше половины месяца исключаются из расчетов, а больше половины — округляются до полного месяца.
Однако этот метод не всегда точен. Если таким способом высчитывать количество отпускных дней, заработанных за полгода работы, мы получим не 14 суток, а 13,98 дней, а действующие законодательство не предусмотрело возможности округлять дни отпуска. Минздравсоцразвития отдельно в своем письме от 07.12.2005 года № 4334-17 сообщает, что если предприятие принимает решение об округлении дней отпуска, то это должно быть всегда в большую сторону — в пользу работника.
Некоторые фишки при расчёте отпускных
1 Как узнать сколько отпуска заработал сотрудник? Для этого нужно сходить в отдел кадров и спросить. Но можно и самостоятельно посчитать по формуле:
2 В случае, когда женщина выходит из декрета, то её средний заработок за последнее время будет отсутствовать. В этом случае компания берёт последний отработанный год и считает отпуск исходя из этих данных.
3 Обязательный непрерывный отпуск за год составляет 14 дней. Оставшиеся дни отпуска сотрудник может получить в виде денежной компенсации, но лишь по его желанию. Работодатель не имеет права заставлять не идти в отпуск или же отказать в компенсации.
4 Если отпуск попадает на выходные (суббота и воскресенье), то они учитываются как рабочие. Например, если сотрудник хочет получить компенсацию вместо отпуска, то он может идти в отпуск на 9 дней с субботы по воскресенье следующий. На эти дни попадут 5 рабочих дней и 4 выходных. Этот способ удобен тем, что не надо составлять лишних бумаг для выплаты компенсации.
Если же сотруднику важно получить максимальное число выходных за счет отпуска, то ему стоит брать отпуск лишь по рабочим дням. Например, с понедельника по пятницу (5 дней)
5 Расчёт отпускных учитывает заработок за период, но он не может быть меньше МРОТ (минимального размера оплаты труда). Если он меньше, то вместо заработка сотрудника подставляется действующая сумма МРОТ 12130 руб. (с 1 января 2020 г.). В итоге работник получает большую сумму.
6 Индексация зарплаты. Если сотруднику повысили оклад, то отпускные также будут проиндексированы за счёт увеличения среднего заработка от оклада.
Например, если оклад был 60 тыс. рублей, а стал 65 тыс. рублей, то отпускные будут считаться так, как будто сотрудник весь предыдущий год получал новый оклад.
Резерв на оплату отпусков
Резерв на оплату отпусков обязан формировать каждый работодатель, кроме юридических лиц, использующих упрощённую систему бухучета.
Создание резерва имеет два целевых назначения:
- формирование источника финансов для оплаты отпускных;
- отражение в учёте работодателя накопленных отпускных обязательств перед наёмными работниками.
Каждая компания сама выбирает, как формировать резерв, и фиксирует этот порядок в учётной политике. Отчисления в резерв делают в последний день того календарного периода, который принят в учётной политике.
Суммы, включаемые в резерв, проводят:
- по дебету субсчёта «Резерв на оплату отпусков» балансового счёта 96 «Резервы предстоящих расходов»;
- по кредиту счёта 70 «Расходы на оплату труда».
Если резерв не покрывает потребность в ресурсах для оплаты отпуска, то сумму отражают напрямую по дебету счёта учёта затрат на зарплату конкретного работника (20, 23, 26, 44).
Страховые взносы на рассчитанные отпускные, начисляемые за счёт резерва, относят в кредит счёта 69.
Законодательно утверждённого порядка расчёта резерва нет, поэтому такой порядок разрабатывается работодателем с последующим закреплением в учётной политике. Чаще всего для формирования резерва (кредитовое сальдо счёта 96 «Резервы предстоящих расходов», субсчёт «Резерв на оплату отпусков») используют следующие способы:
- резерв рассчитывается исходя из среднего дневного заработка каждого работника;
- порядок расчёта упрощают путём определения среднего заработка не конкретного работника, а всех работников соответствующей группы (например, всех сотрудников, чья зарплата проводится по дебету счёта 20);
- норматив отчислений рассчитывают по итогам прошлого года. Он будет равен доле расходов на отпускные и компенсации за отпуск работникам каждой группы персонала в общей величине расходов на оплату труда этой группы за год.
Отпуск — важная часть жизни каждого сотрудника, когда он может позволить себе расслабиться, отдохнуть от ежедневных трудовых забот, побывать в новых местах и набраться впечатлений. Отпуск должен быть правильно оформлен, его продолжительность и оплата верно рассчитаны, отпускные вовремя выплачены.
Расчет отпуска в 2020-2021 годах: итоговая сумма отпускных
Отпускные рассчитывают по формуле:
ОТП = СДЗ × ЧДО,
где:
СДЗ — среднедневной заработок;
ЧДО — число дней отпуска.
Пример
С 21.03.2021 по 17.04.2021 сотруднику предоставлено 28 дней отпуска. Период с 01.03.2020 по 28.02.2021 отработан полностью. Сотрудник ежемесячно получает оклад 32 000 руб. В декабре 2020 года ему начислена премия 5 500 руб. по итогам работы за ноябрь 2020 года.
ЗП = 32 000 × 12 + 5 500 = 389 500 руб.
СДЗ = 389 500 / 12 / 29,3 = 1 107,79 руб.
ОТП = 1 107,79 × 28 = 31 018,12 руб.
Обратите внимание! При выявлении ошибок в расчете отпускных их следует пересчитать. При переплате нужно удержать ее с зарплаты сотрудника строго по его согласию. При недоплате — доплатить