Чарджбек (chargeback) по банковской карте на личном опыте или как вернуть деньги от мошенников
Содержание:
- Куда обращаться за юридической помощью: рейтинг чарджбэк-компаний
- Сложности на практике
- Особенности чарджбека в Тинькофф банке
- Особенности чарджбэка в банках.
- Пошаговая инструкция по самостоятельному ведению процесса Chargeback
- Шаг 1. Попытка урегулирования проблемы до инициализации процедуры чарджбэка
- Шаг 2. Подготовка документов для обращения в банк
- Шаг 3. Подача заявления в свой банк-эмитент
- Шаг 4. Взаимодействие банков-участников процесса
- Шаг 5. Подача заявления на повторное рассмотрение дела (арбитраж)
- Шаг 6. Обращение в суд
- Этапы процедуры
- Сроки возвратного платежа при чарджбэке
- Пошаговая инструкция по возврату
- Чарджбэк с VISA
- При подаче заявления запаситесь терпением!
Куда обращаться за юридической помощью: рейтинг чарджбэк-компаний
Если вам все еще тяжело дается пониманию, что такое чарджбэк, но вернуть средства необходимо – можно обратиться к юридическим компаниям.
«Щит и меч»
Отзывы на сайте о чарджбэках компании «Щит и меч» положительные. На просторах же Интернета можно найти фото переписок, где требуют предоплаты, возвращают не всю сумму и кидают в ЧС.
Компания на рынке пять лет, боле 1200 клиентов. Действует три пакета услуг: минимальный (до 100 тыс. руб.), оптимальный (от 500 тыс. руб.), идеальный (от 1 млн. руб.).

Компания НЭС работает с 2018 года, но в сети можно найти отзывы. В целом кажется, что это хороший вариант. Обвинения в мошенничестве есть (как и по отношению ко всем), но с каждым комментарием НЭС разбирается открыто.
НЭС ведет свой блог и вебинары. Решаемые вопросы: чарджбэк от казино, брокеров, букмекеров, офшоров и т.д.
Легенда 112
Чарджбэк Легенда функционирует более 7 лет. Актуальных отзывов о Легенде 112 в официальной группе нет, за 2019 год только три. Наряду с видео «довольные клиенты», можно найти и разоблачения.
Возврат средств только по МПС Виза и Мастеркард, Легенда 112 осуществляет чарджбэки от онлайн-казино, брокеров, форекса и прочих, если платеж осуществился до февраля 2016 года.
Эгида
Эгида помогает в получении чарджбэка с любой платежной системы, в том числе с электронных кошельков. Вернуть средства можно даже с Aliexpress. Действует пять пакетов обслуживание. Отзывы о чарджбэке Эгида достаточно спорные: понять, что реально, непросто. Но на сайте доступны видеоролики, в которых – истории клиентов, которым помогла Эгида.
chargeback.express
Профессиональный чарджбэк от казино, букмекеров и брокеров – спектр работ компании. Чарджбэк экспресс предлагает клиентам бесплатный аудит перед оформлением договора, а также коллекторские услуги.
Статья подготовлена редакцией сайта. Познакомьтесь с авторами блога
Если вы хотите получать свежие идеи о заработке, инвестидеях, бизнесе, управлении личными финансами в свой почтовый ящик, то подпишитесь на обновления.

Источник статьи: http://misterrich.ru/chardzhbek-chto-eto-kak-podat-zayavlenie-v-bank-i-vernut-dengi/
Сложности на практике
А на практике все далеко не так радужно. Первое что нужно понять, это то, что банк ничем не обязан держателю карты ни по закону, ни по договору, если речь не идет о деньгах, украденных с карты. Чарджбэк – это не услуга, которую банк обязан предоставить своему клиенту. Банк может, но не обязан. Банк можно убедить, запустить чарджбэк, но не заставить. И это прописано как в федеральном законе:
Выдержка из Федерального закона «О национальной платежной системе» от 27.06.2011 N 161-ФЗ
То есть банк обязан рассмотреть заявление, но не обязан запускать чарджбэк. Банк принимает решение о запуске, или отказе руководствуясь своими соображениями. Нужно знать, что написать в заявлении на чарджбэк, чтобы банк не выкинул его в помойку при получении.
Это что касается обязательств. То что банк не обязан еще не значит, что он этого не делает. Сбербанк делает чарджбэк. Только нужно знать, что писать, а еще не останавливаться на формальных отказах от банка или бросать все из-за сотрудника в банке, который сказал, что такой процедуры нет. Ниже мы приводим основные сложности при подаче на чарджбэк в сбербанке:
— При подаче в отделение вы можете нарваться на операциониста с синдромом вахтера, который будет убеждать вас, что такой процедуры нет, что банк тут ни причем и т. д. Как правило, это проходит после ознакомления с формой, которую мы приводили выше. Ведь не может быть так, что форма есть, а процедуры нет.
— Отказ по срокам подачи заявления о спорной операции (по правилам визы можно подаваться в течение 540 дней, тоже правда с оговорками). Банк может дать отказ, мотивировав его тем, что подать подобное заявление можно только в течение 60 дней с даты совершения платежа. И это действительно прописано в договоре Сбербанка:
И в тоже время это не совсем верно, так как с формальной точки зрения спорная операция по карте сбербанка – это мошенническая операция, то есть списанная без ведома держателя карты, без введения 3D-Secure кода. Оплата, которая совершена по карте добровольно, но за которую не был получен товар или услуга не считается спорной. То есть это выходит за рамки договора и во всем этом банку нужно будет убедить. Ведь банк формально должен соблюдать правила визы, а виза предписывает своим участникам оказывать помощь друг другу (Выдержки сделаны из Правил платежной системы Виза по осуществлению операций на территории Российской Федерации ):
Более того, возможность провести чарджбэк прописана в основных правилах визы:
Есть только одно большое НО, ниже мы объясним.
— отказ из-за несоответствия возникшей ситуации правилам визы.
Если предыдущие отказы это недопонимание сотрудников банка, то этот это уже серьезный и обоснованный отказ. Правила визы изменились в октябре 2018 года и требования для заявлений на чарджбэк по брокерской тематике обросли дополнительными требованиями. Например, требование предоставить в банк скриншот положительного баланса денежных средств (это видно на скриношатх правил выше). Подробнее об этом можете прочитать в статье про сложности чарджбэка по карте виза с 2018 года. Вот пример подобного отказа:
Или вот еще один более свежий:
И встает вопрос, что делать, если нет положительного баланса? И это не единственный подводный камень, который вылезет по ходу процедуры. Это только один пример, который мы приводим в ознакомительных целях.
— требования дополнений
Так же с высокой вероятностью банк будет просить дополнительную информацию по обращению. Например, такую:
Или такую (это Сбербанк Казахстан):
То есть банк будет уточнять множество деталей, которые не всегда бывает, возможно подготовить самостоятельно.
Особенности чарджбека в Тинькофф банке
Это факт, что Тинькофф банк массово не принимает заявления на чарджбек по нашему профилю — Форекс брокерам, букмекерам, онлайн казино. Но случаи рассмотрения заявок и передача их эквайеру в данной сфере зафиксированы. На каком основании были сделаны исключения, банк умалчивает. Равно как и не не считает нужным обосновывать причину отказа всем остальным, видимо простым смертным гражданам.
Начнем с теории — с причин, по которым клиент банка все же может инициировать процедуру возврата денег и аннулировать транзакцию.
- Вы расплатились банковской картой в оффлайн магазине, а сумма списалась дважды или в большем размере, чем требовалось для оплаты покупки.
- Вы не согласны с суммой/датой списания средств — никаких покупок в эти дни не совершали.
- С вашей карты, действие которой прекратилось, списались деньги.
- Вы не получили услугу/товар, приобретенный в Интернете.
- Качество, цвет, размер, технические характеристики полученного товара не совпали с описанными.
- Продавец отказывается возвращать деньги на банковскую карту за товар, который вы хотите вернуть.
- Транзакция была проведена мошенническим способом, деньги украдены третьим лицом.
Какой следующий шаг? Регламент банка предполагает подачу заявления лично или в онлайн-режиме через личный кабинет.
Клиенту потребуется следующий список документов:

Подготовительный этап считается наиболее сложным. Нужно максимально точно указать причину инициирования чарджбека, собрать полный пакет документов. Грамотность, соблюдение рекомендаций банка, аргументированность и настойчивость — это единственная возможность владельца банковской карты Тинькофф добиться возврата своих денег.
Причины отказа в процедуре чарджбека
По каким причинам банк чаще всего отказывает клиентам в инициации чарджбека?
- Нарушение сроков подачи заявления.
- Допущены ошибки в оформлении документов. Например, не указан цифровой код основания возврата средств или указан неверно, ошибка в дате/сумме/назначении платежа, ошибка в фамилии, имени заявителя, его паспортных данных или данных договора — и такое, к сожалению, бывает.
- Доказательная база мошеннической схемы, при которой деньги украли, или некачественно выполненных услуг не дает банку оснований принять заявление. Субъективность присутствует, и откровенно банк это не скрывает. Оставляет решение за собой.
Насколько правомерно такое субъективное отношение к заявкам? Естественно со стороны клиента это выглядит полным нарушением прав. Многие продолжают атаковать, пишут жалобы в вышестоящие инстанции — в ЦБ, регулирующие органы. Но по отзывам, банка мало интересует ваше мнение, если оно не совпадает с принятым решением.
Срок приема заявлений на чарджбэк
По международным стандартам сроки подачи заявления на чарджбек следующие:

Предельно допустимый срок — 540 дней, обосновывается в индивидуальном порядке, или безоговорочно принимается по кодам, связанным с оказанием услуг. Касательно других банков, Сбербанка например, мы упоминали, что обычно при подаче заявления даже за 2-3 дня до предельного срока не вызывает проблем. Но у банка Тинькофф на этот счет тоже свои условия, и собственный Регламент, который определяет срок — 40 дней с момента проведения транзакции.
Что делать, если срок для обращения превышает 40 дней, и по этой причине вы получили официальный отказ? Выход все тот же — обращаться в арбитраж МПС или с жалобой в Центральный банк РФ. Если на руках весомые доказательства, вероятность отстоять свои права остается. Стоит ли рисковать временем и нервами, пытаться инициировать процедуру chargeback в Тинькофф? Наше мнение — стоит. Дарить ваши деньги мошенникам или по причине банального сбоя в системе — абсурд.

Желаем удачи! И до новых встреч в статьях блога 🙂
Особенности чарджбэка в банках.
Ниже подробно рассмотрим нюансы оформления чарджбэка в популярных розничных банках.
Как сделать чарджбэк в Сбербанке?
Начнём с того, что сделать в Сбербанке возврат с первого раза получается далеко не у каждого. Связано это, в основном, с человеческим фактором – многие сотрудники либо не знают, как сделать чарджбэк в Сбербанке, либо, зная сложность процедуры, не хотят с ней связываться.
Наиболее частая причина отказа, по которой Сбербанк заявление на чарджбэк не принимает, это неправильно оформленные документы. Поэтому изначально нужно предоставлять полный пакет бумаг, который включает в себя полную дату проведения платежа, его сумму, номер перевода, данные банковской карты, код проблемы в вашей платёжной системе, а также суть запроса, который должен быть изложен чётко и ясно.
Другой причиной отказа часто становится позднее обращение. Дело в том, что Сбербанк установил собственные сроки, в которые можно подать заявление. Они составляют всего 60 дней с момента оплаты. Таким образом, Сбербанк нарушает правила платёжных систем, в которых этот срок гораздо больше, и составляет для карт Visa – 180 дней, а для MasterCard – 120 дней. В этом случае можно, не задумываясь, подавать жалобу в арбитраж ПС.
Как сделать чарджбэк в Тинькофф?
Тинькофф банк готов принять обращения от пострадавшего населения и переадресовать их платежной системе, которая выносит решение. На данный момент таких обращений в Тинькофф банке не так и много, поэтому он всерьёз ещё не озаботился этим вопросом.
Процесс выглядит так:
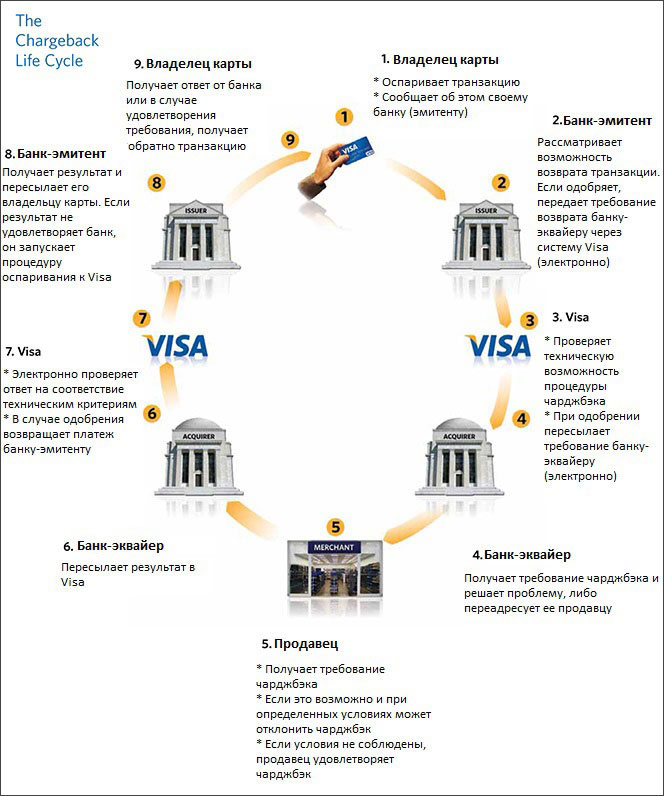
- Банк инициирует чарджбэк обращением банку-эквайеру, проводившему транзакцию.
- Эквайер может, выслушав доводы продавца, отказать эмитенту или выполнить возвратный платеж, не контактируя с продавцом.
- Эмитент и эквайер проводят попытки урегулирования споров, не доводя их до арбитража.
- Если они не смогли сами урегулировать спор, то всё перекладывают на арбитраж платежной системы.
Причины отрицательного ответа в процедуре чарджбэка:
- не соблюдены сроки обращения;
- не указан код основания для возврата денег;
- не были приведены доказательства (выписка из карты).
Как вернуть деньги через ВТБ?
Если вы клиент банка ВТБ, то вам повезло – здесь самые благоприятные условия по оформлению чарджбэка: 76% обращений принимаются на рассмотрении с первого раза и всего 4% отказа без объяснения причин.
Хотя клиенты по вопросу чарджбэка обращаются редко, персонал банка практически всегда с полной серьезностью подходит к решению этой ситуации.
Чарджбэк ВТБ проводится в несколько этапов:
- Обращение в банк с заявлением.
- Его рассмотрение, по итогам которого выносится либо отказ, либо одобрение. В случае одобрения происходит передача его в банк-эквайер.
- Платежная система проводит экспертизу по этому вопросу и отправляет обращение в банк, которым обслуживается продавец или поставщик услуг.
- Далее банк решает проблему либо сам, либо переводит её на продавца.
- Ожидание ответа от продавца, добровольное или принудительное списание средств.
- Отправка в ПС отчёта по разрешению спора.
- Проверка технических критериев. При положительном решении отправка денег в банк ВТБ, и возврат средств владельцу карты.
Вы можете столкнуться с отказом в ВТБ, это происходит из-за ряда причин:
- из-за неграмотной работы менеджеров, но с этим в ВТБ практически проблем не бывает;
- неправильное оформление заявления;
- вышли сроки по обращению;
- не достаточный сбор доказательной базы.
Пошаговая инструкция по самостоятельному ведению процесса Chargeback
Предлагаем вам инструкцию на примере возврата депозита от Forex-дилера или брокера бинарных опционов. Инструкция подготовлена исходя из нашей практики и позволит вам понять весь процесс чарджбэка изнутри.
Один из самых распространенных случаев: вы завели деньги на счет брокера, далее путем обмана или пользуясь вашей некомпетентностью эти деньги были потеряны. Компания больше не выходит на связь либо пытается вытянуть из вас дополнительные деньги под видом «страховки», «кредитования» или других совершенно стандартных ухищрений.
Запомните — их главная цель на данном этапе — постараться вытянуть из вас как можно больше денег. Поэтому не затягивайте процесс и сразу начинайте готовить документы на чарджбэк.
Шаг 1. Попытка урегулирования проблемы до инициализации процедуры чарджбэка
Как мы уже упоминали выше, чарджбек по банковской карте должен рассматриваться как крайняя мера. Возможно, что на первом этапе Вам удастся договориться с поставщиком товаров (услуг) в мирном порядке и оформить возврат посредством рефанда.
В любом случае данная попытка позволит Вам собрать дополнительный материал для его предоставления в качестве доказательной базы:
- электронная переписка;
- отправка обычных писем на обозначенный на веб-сайте юридический адрес (с обязательными подтверждением почтовыми квитанциями);
- распечатка телефонных звонков на контактный телефон, указанный на сайте, и пр.
Если договориться все-таки не получается, используйте собранные доказательства, чтобы показать банку, что вы пытались решить проблему мирным путем и смело начинайте готовить документы на chargeback. Здесь главное быстрота.
Шаг 2. Подготовка документов для обращения в банк
Перечень документов, которые могут использоваться в качестве аргументов, мы уже обозначили выше. Главное помните, что чем больше документов, доказывающих Вашу правоту, будет предоставлено, тем больше шансов на благоприятный исход чарджбека.
Шаг 3. Подача заявления в свой банк-эмитент
Заявление на оспаривание подаётся владельцем карты в свободной форме или на фирменном бланке (зависит от условий и уровня кредитного учреждения) Например в Сбербанке требуют заполнить свое чарджбек-заявление, которое называется «Заявление о спорной транзакции».
Будьте готовы к отстаиванию своей точки зрения и проявите максимум настойчивости, т.к.:
- во-первых, не все банки лояльно относятся к процедуре чарджбека (хотя такая позиция не совсем законна и никаких убытков они при этом не несут).
- во-вторых, к сожалению, даже сотрудники банковских учреждений не всегда обладают достаточной компетентностью. Они банально не знают что такое chargeback.
Заявление должно быть зарегистрировано, а Вам — предоставлены данные, по которым Вы сможете отслеживать процесс, т.к. непосредственное Ваше участие в нём на данном этапе заканчивается. Напомним что подавать на чарджбэк можно лично, либо по почте, с описью вложения.
Шаг 4. Взаимодействие банков-участников процесса
Механизм взаимодействия регулируется правилами ПС и описан выше. Непосредственное участие заявителя в процессе исключается. Итогом становится решение о выплате чарджбэка или отказе в нём, которое и сообщается заявителю.
Шаг 5. Подача заявления на повторное рассмотрение дела (арбитраж)
В случае получения отказа по первоначальному заявлению, необходимо оценить его правомерность и предоставленные противоположной стороной контрдоводы. Возможно, удастся собрать дополнительную доказательную базу. И в течение 45 дней подать заявление на повторное рассмотрение чарджбека, которое теперь будет рассматриваться ПС на основании установленных ею правил.
Шаг 6. Обращение в суд
В случае полной уверенности в своей правоте и невозможности её доказать в рамках установленного механизма чарджбека может быть использовано право обращения в суд, как в последнюю инстанцию.
Этапы процедуры
Как только вы обнаружили факт незаконного снятия денег, не спешите бежать в банк с надеждой на возврат денег. Поэтапно рассмотрим процедуру чарджбэка.

1 — Попытка самостоятельного урегулирования спора
Наиболее благоприятный способ разрешения конфликта – мирные переговоры. Аргументируйте тем, что имеете законные основания на возврат средств по чарджбэку:
- по правилам платежных систем;
- по российскому законодательству (ФЗ №161, ст.9);
- по договору с банком-эмитентом.
Если брокер откажет сейчас, то в дальнейшем все равно будет вынужден их возвратить.
2 — Сбор доказательной базы и подготовка документов
Мирный путь не сработал, переходим в наступление. Прежде подготовьте все возможные доказательства: договора, документы, выписки, фото- и аудиоматериал, подтверждающие факт незаконного платежа.
Также в пакет документов входят: заявление в банк-эмитент, копия паспорта, договор обслуживания, выписка транзакций, зафиксированные попытки самостоятельно решить вопрос.
3 — Подача заявления
Может оформляться как в свободной форме, так в соответствии с требованиями банков. Образцы, как написать заявлений на возврат средств, можно найти на сетевых ресурсах, фирменные бланки – на официальных сайтах эмитентов.
Весь перечень пакета документов регистрируется с обязательным составлением описи.
4 — Взаимодействие с банком
На первом этапе ваше взаимодействие ограничится только на банке-эмитенте. При удачном стечении обстоятельств на нем же и завершится. Итак, как все работает:
- вы обращаетесь в банк-эмитент карты, с которого была списана опровергаемая сумма, с сопроводительными документами;
- обращение официально регистрируется, делу присваивается номер;
- банк рассматривает ваше заявление и принимает решение об инициировании процедуры (принимает, отправляет на доработку или отказывает).
5 — Повторная подача заявления с просьбой передачи спора на арбитраж в МПС
Если заявление на опровержение покупки в банк-эмитент было отклонено, необходимо убедиться в правомерности отказа:
- если оно обосновано, доработать в соответствии с требованиями;
- если нет – представить контраргументы, дополнить по возможности доказательную базу.
В течение 45 дней повторно обратиться. В данном случае документы на рассмотрение передаются непосредственно в платежную систему (МПС).
6 — Обращение в суд
Последний этап процедуры – защита своих интересов в судебном порядке. Обращение в суд актуально в тех случаях, когда клиент уверен в нарушении своих прав, но оснований для доказательства правоты недостаточно, при этом в процедуре чарджбэк платежной системой было отказано.
Сроки возвратного платежа при чарджбэке
Максимальные сроки чарджбэка в зависимости от системы и причины (кода) возвратного платежа составляют от 45 до 560 дней со дня подачи держателем карты или банком заявки на чарджбэк. В среднем же номинальный срок рассмотрения такой заявки равняется 120 дням.
Рассмотрим крайние сроки на примере системы Mastercard:
- до 30 дней — с момента от заказа товара или услуги до списания средств с карты;
- до 120 дней с момента списания средств с карты — подача заявки на чарджбэк;
- 45 дней — рассмотрение заявки эквайером (если он не отбил чарджбэк в этот срок, считается признавшим его по умолчанию, после чего деньги подлежат возврату на карту);
- 45 дней — отправки повторного чарджбэка;
- 45 дней — арбитраж.
Итого — до 285 дней. Впрочем, речь идёт только о максимальных сроках. На практике в конкретной ситуации деньги могут вернуться намного быстрее.
На практике я сталкивался с чарджбэком один раз. Три года назад из-за сбоя в банкомате иностранного банка, где я пытался снять наличные, средства с моей карты Сбербанка списались, но вот желаемую сумму в валюте страны пребывания я так и не получил. Первым делом я позвонил в банк, которому принадлежало устройство, но там мне помочь не смогли, что неудивительно — банк, в банкомате которого я снимал наличные, выступал эквайером, а обращаться мне следовало к эмитенту — банку, который выпустил мою карту, то есть в Сбербанк.Поскольку дело было в выходной, я решил отложить разбирательство до понедельника. Хотя делать этого не следовало — по телефону, указанному на карте, ответили бы и приняли обращения в любое время. Впрочем, всё обошлось: за выходные в Сбербанке сами разобрались в ситуации без моего возвращения и вернули на карту ту же сумму в рублях, что была с неё списана при несостоявшемся снятии наличных.Другая похожая история случилась со мной лет 10 назад. Тогда при внесении наличных через банкомат «Ситибанк», наоборот, зачислил на мою карту деньги другого клиента, который, видимо, вслед за мной внёс на неё наличные через тот же банкомат с функцией кэш-ин (приём наличных) и мгновенным зачислением вносимых средств на карту. Не разобравшись, что к чему, я обрадовался сюрпризу и часть денег успел потратить. А через примерно неделю банк списал деньги, которые я использовать не успел, а мне позвонили его сотрудники и потребовали срочно вернуть остаток. К счастью, проблем с этим не возникло. Хотя действовал я изначально неправильно: деньги, которые я сам на карту не вносил, трогать ни в коем случае не следовало. А ещё лучше было бы самому позвонить в банк и сообщить о ситуации. Этот пример нельзя назвать чарджбэком — ведь всё происходило в границах одного банка. Но механизм работы сходный: банк разобрался, куда делись деньги, и списал с моей карты, обязав меня внести остаток зачисленной мне по ошибке суммы. Таким же образом при чарджбэке банк-эквайер перечисляет деньги эмитенту, а сам взыскивает их с получателя.
Пошаговая инструкция по возврату
В случае инициации чарджбека от компании мошенника или брокера по коду «Услуга не оказана», необходимо иметь на руках подписанный обеими сторонами договор и «Регламент обработки и исполнения распоряжений клиентов», т.к. основанием для подачи заявления на возврат будет нарушение определенных пунктов данных документов.

Дальнейший порядок действий:
- В своем банке необходимо запросить выписку по операции, которую и предстоит опротестовать. Также необходимо запросить актуальную форму заявления МПС на возврат (чарджбек);
- Запросить выписку с банка получателя платежа с подтверждением о получении им денежных средств;
- У брокера необходимо закрыть все счета и оформить заявку на вывод денег. После того, как пройдут все регламентированные сроки этих заявок — делаем скрин своего личного кабинета с просроченными заявками на вывод;
- Отправить письмо о расторжении Договора с требованием возврата денежных средств за не оказанные услуги. Ждем 3 дня и если ответа не приходит — готовим документы для запуска процедуры чарджбека;
- Все копии необходимых документов заверяем у нотариуса: это договор, регламент, выписки из банка отправителя и получателя платежа, официальная информация с сайта, доказательство нарушения условий со своего личного кабинета, письмо о расторжении договора, скрины переписки с компанией и заявление на чарджбэк по форме Международных платежных систем.
- Подготавливаем заявление на возврат в свой банк по стандартной форме и вместе с подготовленными и заверенными документами предоставляем в банк. Получаем отметку о том, что документы официально приняты и зарегистрированы банком;
- Через 30-60 дней должен поступить ответ и если было принято положительное решение о возврате — средства поступят на Ваш счет. Если решение окажется отрицательным — банк предоставит причины отказа.
По статистике две трети случаев инициации чарджбека заканчиваются успешно. Но при отрицательном решении банка у покупателя (инвестора) есть еще некоторые варианты решения проблемы:
Внимательно ознакамливаемся с причинами и текстом отказа
Если Вы увидите в причинах отказа лишь формальную отписку, то можно подать официальную жалобу в банк.
Еще один способ обратить на себя пристальное внимание и добиться справедливости — оставить комментарий (или несколько) на одним из популярных сайтов, например на banki.ru. Как правило, все банки тщательно следят за своей репутацией и скорее всего незамедлительно примут определенные меры, что бы Вам все-таки помочь;
Также можно оставить жалобу в головном отделении Вашего банка, или же обратиться непосредственно в Международную платежную систему Виза или МастерКард;
Наиболее кардинальным решением станет жалоба в Центральный банк России.
По факту, чарджбек — это последняя и порой единственная возможность вернуть свои деньги. Хоть вероятность и не большая в успешном завершении процедуры возврата, но она есть и это главное.
Надеюсь, у Вас не возникнет необходимости в чарджбеке. Но если уж наткнулись на недобросовестного контрагента или мошенническую компанию — надо обязательно попытаться запустить этот процесс.
При возникновении трудностей в осуществлении процедуры чарджбека или нехватки на это времени, можно попробовать доверить этот процесс профессионалам за определенное комиссионное вознаграждение. Но стоит помнить, что 100% гарантии успешного исхода дела и возврата денег Вам никто не даст.
На сегодня это все. К данной теме в ближайшее время мы еще вернемся.
Всем удачи и до скорой встречи!
Чарджбэк с VISA
К сожалению, основные правила по чарджбеку (chargeback guide) ПС Visa в свободном доступе изложены только на английском языке: https://usa.visa.com/dam/VCOM/download/merchants/chargeback-management-guidelines-for-visa-merchants.pdf
В самом обобщённом виде некоторые разъяснения изложены на русском в Правилах ПС Виза по осуществлению финансовых операций в РФ от 01.01.2018. Это существенно осложняет процедуру инициализации chargeback и контроля механизма возврата гражданам, не владеющим английским, чем, собственно говоря, и пользуется большинство банков сознательно затрудняя подачу на чарджбэк.
Разберём базовые моменты, относящиеся к основаниям, по которым инициализируется процедура возврата денежных средств по чарджбэку:
- приняты минимальные значения сумм – от 25 $;
- определены сроки, от которых начинается отсчёт периода возникновения права на возвратную транзакцию;
- установлены временные ограничения (представлены ниже в таблице с кодами для chargeback).
Коды основных причин возвратных платежей Visa Chargeback reason codes
На картинке ниже представлена выжимка из правил «Chargeback management guidelines for visa-merchants».

По опыту процедура подачи на chargeback в Виза проходит легче.
Код 30. Товар не доставлен (или сервис не предоставлен)
Для процедуры чарджбэк физический товар и услуга – это одно и то же!
Основания для chargeback:
- продавец не выслал товар или не оказал услугу (либо не сделал этого к оговоренной заранее дате);
- он не предоставил возможность получения товара (например, склада-магазина для выдачи товара нет по указанному адресу).
Нюансы:
- перед подачей заявления на чарджбэк покупатель ДОЛЖЕН обратиться с претензией к продавцу;
- сумма возврата не может быть больше, чем стоимость неполученного товара или услуги;
- запустить процедуру чарджбек нужно в диапазоне:
- от 15 дней (с даты транзакции или даты попытки вернуть товар)
- до 120 дней (с даты транзакции, с даты ожидаемой поставки товара/услуг или с даты, когда владелец карты впервые понял или узнал, что поставки не будет).
Код 41. Отмена повторяющихся транзакций
Основания для chargeback:
- владелец карты отозвал разрешение снимать деньги со счета или аннулировал карточный счет;
- продавец получил уведомление о закрытии карточного счета покупателя до транзакции.
Код 53. Дефектный или не соответствующий описанию товар
Товар не соответствует своему описанию в платежных документах: он сломан, он с дефектами или с абсолютно другими техническими характеристиками. Еще один вариант: товар идентифицирован как подделка (например, нейтральным экспертом).
Основания для чарджбек:
- продавец отправил покупателю не тот товар;
- товар был испорчен при доставке;
- товар был неправильно описан на сайте (специально или случайно);
- продавец не принимает возврат товара;
- товар поддельный.
Причины отказа в возврате денег по чарджбэку:
- средства были заплачены наличными (сняты с карты);
- претензия связана с НДС;
- товар удерживается таможней (кроме таможни страны-продавца);
- жалоба касается только качества товара (сложно доказать, что оно не соответствует описанию).
Код 57. Множественная мошенническая транзакция
Обязательные условия для подачи на chargeback (все одновременно):
- спорные транзакции были осуществлены в одной точке;
- владелец карты делал хотя бы одну покупку в этом магазине;
- в момент совершения спорных транзакций сама карта находилась у ее владельца;
- он отрицает, что давал согласие на спорные транзакции.
Код 75. Транзакция не признается
Суть претензии: владелец карты утверждает, что не оплачивал проведенную транзакцию. Актуально только для неумышленных транзакций и тех, что подтверждаются подписью владельца.
Код 80. Неверная сумма сделки или неправильный номер счета
Основания для chargeback:
- продавец выставил неверную сумму сделки, когда подсчитывал общую стоимость товара;
- продавец изменил сумму транзакции после окончания операции (без согласия владельца карты);
- транзакция была совершена с некорректным номером счета.
Код 82. Двойная оплата
Суть претензии: одна и та же транзакция была проведена больше одного раза (например, в торговом терминале). Бывает, что одну сумму депонировали сразу и продавец, и эквайер. Либо же по одной транзакции создали два чека-дубля.
Код 85. Оплата не была оформлена
В каком случае используется этот chargeback-код:
- владелец карты вернул товар или отказался от него;
- он отменил бронирование;
- продавец не подтвердил оплату или аннулировал чек.
При подаче заявления запаситесь терпением!
Оформляя chargeback, вам стоит запастись терпением. Обычно данная процедура занимает от 1 месяца до нескольких. Срок рассмотрения зависит в основном от кода опротестования конкретного случая.
Однако успех заявления вовсе не гарантирован. Шансы повышаются, если соблюден ряд условий:
- не истек срок для подачи такого заявления;
- у вас есть выписка из карты, где понятно когда и кому были перечислены деньги;
- владелец карты пытался уладить конфликт путем переговоров. У него сохранена переписка.
Важно: банк-эмитент может самостоятельно определять, какие претензии являются правомерными. Если вам отказали в чарджбэке, но вы уверены в своей правоте, можно попробовать обратиться в главное отделение банка или филиал в вашем регионе
В случае, если и там вам явно не желают помочь — можно подать жалобу в Центральный банк Российской Федерации.
Поводом для отказа в чарджбэке могут послужить следующие причины:
- истек граничный срок для рассмотрения претензий;
- ответчик смог убедительно доказать беспочвенность обвинений;
- условия трансакции соответствуют правилам публичной оферты, указанной на сайте (там может быть написано, что товар не подлежит обмену и возврату);
- вы подтвердили списание с карты SMS-сообщением.