Онлайн калькулятор ндс
Содержание:
Как высчитать НДС: порядок действий
Алгоритм по расчету налогу состоит из трех базовых действий:
- Нужно выяснить, какая налоговая ставка применима в конкретном случае. В России используются три ставки: 0%,10% и 18%. Чтобы определиться с выбором, необходимо изучить статью 164 Налогового Кодекса.
- Рассчитать налоговую базу. Это исходная стоимость реализуемых товаров и услуг, увеличенная на размер акцизов (если речь идет о подакцизной продукции).
- Воспользоваться формулой НДС, которая будет рассмотрена далее.
Практика показывает, что проведение вычислений – несложный этап работы. Чтобы избежать ошибок, достаточно освоить формулу и воспользоваться калькулятором или расчетной программой. Сложнее бывает определиться с выбором ставки и базы.
Величина налога, полученная в ходе математических вычислений, обязательно вписывается в счет-фактуру. Документ передается заказчику или покупателю в зависимости от способа реализации товаров или услуг. Также сумму следует выделить отдельной строкой в счете, выставляемом контрагенту.
Если расчеты осуществляются в иностранной валюте, бухгалтер все равно обязан производить исчисление НДС в рублях. Согласно действующему законодательству, налог номинируется в валюте РФ и ни в какой другой.
Как посчитать НДС от суммы
Чтобы разобраться, как правильно выделить НДС из суммы, не надо обладать особыми знаниями или опытом работы в финансовой структуре. Можно понять механизм на самом простом примере.
Индивидуальный предприниматель купил у поставщика для своего магазина запчасть на машину за 1200 рублей. 200 рублей в этой сумме заложено в качестве обязательного сбора. Получается «чистая» стоимость товара составляет 1000 руб. Реализовать деталь владелец магазина планирует за 1500 рублей (стандартная наценка для этой категории продукции 25%). Но в розничную цену тоже необходимо заложить 20% ставку. Значит, ценник будет составлять 1800. При этом в бюджет предприниматель заплатит за вычетом уже заплаченной ставки поставщику: 1800 х 20% — 200 = 160.
Кроме того, законодательством предусмотрена в ряде случаев компенсация, так называемый налоговый вычет. В зависимости от вложений в бизнес (инвестиции в оборудование, открытие новых филиалов, выход на региональный уровень) и личных обстоятельств (покупка жилья в ипотеку, обучение детей, опекунство над родителями или инвалидами) каждый добросовестный плательщик может претендовать на возврат, уплаченных в бюджет средств. Причём это качается не только предпринимателей и юридических лиц, но и рядовых потребителей.
Формула расчета НДС
Для точного расчёта налога на добавленную стоимость применяются формулы, определенные законодательством. Для человека, далекого от бухгалтерии и ведения отчетности, заучивать их нет необходимости. Достаточно изучить принцип действия. Существует несколько формул для выделения сбора на добавленную стоимость:
Простой расчёт от определенной суммы: Х умножить на 20/100.
Цена продукции 15 000 рублей, из неё необходимо продавцу заплатить в бюджет 20%. 15 000 х 20/100 = 3 000. Именно столько будет составлять государственная наценка, которая станет частью общего финансового фонда страны.
Формула для определения общей суммы со сбором: Х + Х умноженное на 20/100
Например, партия из 10 комплектов нижнего белья стоит 60 000 рублей, с включенным взносом в бюджет. Чистая цена составляет 48 000 рублей. 12 000 рублей – налог. Несложные вычисления подтверждаются приведенной формулой: 48 000 + 60 000 х 20/100 = 60 000.
Формула для определения суммы без сбора: Х/Y х 100 на Х, где Х – чистая стоимость, Y – налог равный 20% (20/100).
Бюджет на закупку чая для специализированного магазина составил 150 000 рублей. Чтобы высчитать цену реализации продукции, необходимо подставить значения в формулу 150 000 / 120 х 100 = 125 000 или 150 000 / 1,2 = 125 000.
Каждый пользователь может начислить НДС на калькуляторе. Достаточно ввести исходные данные, чтобы за секунды получить основную информацию о платежах. Программа работает на актуальных формулах, разработанных ФНС. С помощью инструмента можно выделить или начислить налог на любую сумму. Алгоритм действий предельно прост:
- в верхнем поле ввести сумму товаров или услуг;
- ввести ставку налогообложения – 20% или 10%;
- выбрать действие – прибавить или вычесть 20% из суммы онлайн (выделить/начислить).
Выделить НДС прописью
Одним из преимуществ онлайн калькулятора налога на добавленную стоимость является вывод результата прописью. Это позволяет пользователю грамотно заполнить финансовые документы, в частности декларации для сдачи в ФНС. Ошибки в официальных отчётах, кассовых ордерах и другой документации недопустимы. Даже единичная опечатка может стать причиной отказа в принятии финансовой отчётности государственными органами. В свою очередь это повлечёт материальные убытки, в частности невозможно будет оформить налоговый вычет или подтвердить уплату сбора за уже приобретенный товар. Штраф – самое мягкое наказание за незначительные на первый взгляд ошибки.
Калькулятор помогает исключить даже вероятность негативного сотрудничества с госструктурами. Преимущества сервиса может оценить, как потребитель товаров и услуг, так и узкопрофильный специалист (менеджер, бухгалтер, аудитор, финансовый консультант). Программа существенно экономит ценное время, и позволяет лишний раз проверить знания в области российского налогообложения.
ТОП-3 сайта по расчету налога добавленной стоимости
-
calculator888.ru
Простой интерфейс и точные подсчеты. Есть возможность самому вписывать размер взимаемого налога.

n1.by/nds-online
Компактный калькулятор. Предоставляет возможность перед началом ознакомиться с инструкцией, содержащей основную информацию по теме;

summa-pro.ru
Еще один онлайн калькулятор с подробным интерфейсом. Есть возможность выбирать дополнительные параметры настройки. Один из плюсов – копирование за пару секунд суммы прописью.

В ситуациях, когда нет времени, а нужно срочно выдать результат, такие сервисы просто незаменимы.
Безопасный вычет НДС
На практике государственными учреждениями используется еще одна формула, которую не повредит знать и вам. Рассмотрим, как рассчитать долю вычетов по сборам в госбюджет.
Формула:

Значение, за 12 месяцев превысившее 89%, вызывает подозрения у налоговиков. Все может дойти вплоть до выездных проверок финансовой документации вашего предприятия.
Хотите знать, как правильно рассчитать НДС?
Все очень просто – посмотрите этот ролик:
https://youtube.com/watch?v=vxROj5RDbms
Надеемся, просмотренный материал помог вам решить вопрос: как рассчитать НДС. Это лишь одна из многих шестеренок сферы бизнеса…
Расчет ставки НДС
Налоговая ставка – процентная ставка, определяющая размер взносов при продажи продукции или оказании услуг. В соответствии с Налоговым Кодексом РФ (ст.164 НК РФ) выделяют процентные ставки в – 0%, 10% и 18%. Рассмотрим более подробно на какие товары/услуги распространяются данные налоговые ставки.
Ставка 0%
Налоговая ставка 0% используется при расчете НДС от стоимости экспортных товаров. Эта ставка означает, что иностранные покупатели не платят своим поставщикам НДС. Экспортная компания не начисляет НДС на те товары, которые реализует и не уплачивает налог в бюджет. В тоже время нулевая ставка не значит, что экспортные организации полностью освобождаются от уплаты налога на приобретенные товары. НДС с товаров, которые приобретают поставщики, может направляться к возмещению из бюджета.
Для начисления НДС по ставке 0%, организации необходимо собрать все документы, список которых можно увидеть в ст.165 НК РФ. Согласно законодательству необходимо предоставить документы за 6 месяцев с момента экспорта продукции. Если документы будут поданы не в срок, то придется оплачивать в бюджет НДС по налоговой ставкой в 10 или 18 %. При оформлении счета фактуры компания предоставляет иностранному партнеру с указанием нулевой процентной ставкой.
Данная процентная ставка также используется при продажи некоторых видов товаров, список которых отражен в ст.164 НК РФ. В данный список входят такие товары как: драгметаллы, станки, техника, используемая в космической отрасли и пр.
Ставка 10%
Налоговая ставка используется для расчета НДС на социально-значимые группы товаров. Их перечень приведен в п.2 ст.164 НК РФ. Существует достаточно обширный перечень товаров, поэтому лучше с ним ознакомиться самостоятельно, в эту группу входят:
- Продовольственных товаров.
- Медицинские товары, в том числе мед.техника и лекарственные препараты.
- Товары для детей и подростков.
- Печатной продукции и т.д.
Ставка 18%. Пример расчета НДС
Во всех случаях, когда не используют ставку 0 или 10% при проведении расчетов НДС используют налоговую ставку 18%. Приведем пример расчета НДС от суммы.
|
Организация ООО “Альфа”, предварительно обговорив цену товара, хочет продать партию мягких игрушек компании ООО “Бета”. Общая стоимость товарной партии составляет 200 тыс. рублей. Необходимо рассчитать НДС к оплате.Согласно НК детские игрушки относятся к социально важным товарам, к которым применяется процентная ставка – 10%. Налогооблагаемой базой будет равна стоимости мягких игрушек в 200 тыс. руб. Налог на добавленную стоимость рассчитан ниже по формуле:
НДС = 200 тыс. * 10% / 100% = 20 тыс. руб. В результате проведенных расчетов общая стоимость детских мягких игрушек с учетом НДС будет составлять 220 тыс. руб. Это сумма выставляется для оплаты покупателем. ООО “Альфа” выставляет счет фактуру, где подробно описывает список всех реализованных товаров с начисленным НДС. На основании этого документа ООО “Бета” направляет сумму НДС (20 тыс. руб.) к возврату из бюджета. Компания-поставщик начисленный НДС в размере 20 тыс. рублей уплачивает в бюджет. |
Помимо налоговых ставок НДС 0, 10 и 18% применяется еще две ставки:
100% * 10% / 110%
100% * 18% / 118%.
Данные налоговые ставки применяются когда необходимо выделить НДС из суммы.
|
Рассмотрим пример использования данных ставок. Организация ООО “Дельта” получает оплату в счет будущей поставки от компании ООО “Омега” в размере 177 тыс. руб. В данном авансе должен быть выделен НДС и уплачен в бюджет.Для того чтобы рассчитать НДС из суммы используется одна из вышеперечисленных процентных ставок, в зависимости от вида товаров. Предположим, поступила оплата за продукцию облагаемая НДС по ставке 18%, чтобы выделить НДС из этой суммы, необходимо использовать ставку 100% * 18%/ 118%.
НДС = 177 тыс. * (18*/118) = 27 тыс. руб. |
Рассчитываем из налоговой базы
Для начала определимся, как вычислять размер из налоговой базы. Чтобы выполнить эту операцию, нужно взять облагаемую базу и умножить её на ставку. На данный момент в России ставка составляет 20% (в связи с последними изменениями).
Определяем размер налога
Для определения величины мы используем такие формулы:
- общая: База налогообложения * 0,2.
- Для Excel: ячейка с налоговой базой * 0,2.
На практике Excel применяют для того, чтобы сразу высчитать значения для нескольких показателей. Составим таблицу – в первой будет отражена база, во второй – размер НДС, в последней – величина совместно с НДС. Чтобы использовать формулу, проводим следующую последовательность действий:
- Ставим курсор в первую пустую ячейку с размером налога, а затем пишем знак «=».
- Выделяем первую область, в которой содержатся данные для расчёта, ставим знак «*» после появившегося адреса, пишем значение 0,2.
- Нажимаем Enter, а затем берём значение за угол и растягиваем на всю таблицу.
Если таблица размещена в левом верхнем углу, то формула примет следующий вид: =A2*0,2 (можно увидеть в строке состояния).

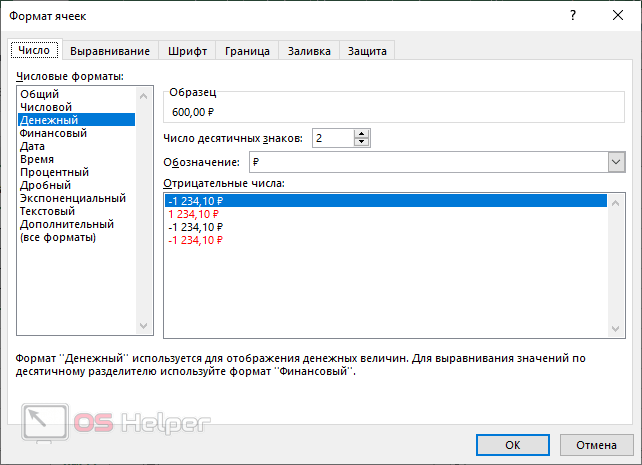
Чтобы выставить денежный формат (начнёт учитывать копейки), нужно выделить всю область, нажать на ней правой кнопкой мыши, перейти в «Формат ячеек» и установить параметр «Денежный».
Прибавляем 20% к сумме
Показатель рассчитан, но этого недостаточно. Нужно прибавить полученный итог к тому, который был изначально. Последовательность действий в данном случае будет практически аналогичной:
- Устанавливаем курсор в первую ячейку столбца «Сумма с НДС» и прописываем «=».
- Кликаем по А2 с базой налогообложения и ставим после адреса знак «+».
- Кликаем по В2 (в которой содержится высчитанная по формуле величина) и применяем комбинацию.
- Берём С3 за угол и переносим на весь оставшийся столбец для того, чтобы формула автоматически применилась на другие.
В нашем случае она выглядит так: =А2+В2.

Какие предусмотрены ставки налога, согласно НК
В российском законодательстве приведено 3 вида ставок: 0, 10 и 18%. Также предусмотрены и расчетные ставки: 10/ и 18/118. Они применяются при произведении компанией операций, отмеченных в пункте 4, статьи 164 НК РФ – т.е. при получении аванса за реализуемую продукцию. Размер ставок для каждого вида отрасли регламентируется согласно ст. 164 НК. Ставка 0% предусмотрена для:
- Экспорта продукции;
- Прокладки нефте- и газопроводов;
- Передачи электроэнергии;
- Перевозок грузов и пассажиров, осуществляемых посредством авиационного, морского или ЖД транспорта.
Ставка 10 процентов применяется при продаже следующих типов продукции:
- Продовольствие (не первой необходимости);
- Товаров для детей;
- Некоторых медицинских препаратов, не являющихся жизненно необходимыми (БАДы, витамины и т.д.).

Многие недовольны текущей налоговой системой, однако ещё не так давно НДС был на 10% выше, чем сегодня. На фото — хронология изменения ставки за последние 27 лет
Для всех остальных товаров и оказываемых услуг НДС высчитывается по ставке 18%. Налоговая база определяется исходя из стоимости продукции (или услуги) с учетом акциз для подакцизных товаров (согласно статье 154 НК). Законодательством также определены сведения, требующиеся при определении налоговой базы в отдельных случаях:
- При передаче прав на имущество;
- Если имеется доход по поручительному соглашению;
- При оказании услуг по перевозке;
- При выполнении работ по ремонту и строительству;
- При ввозе продукции на территорию РФ;
- При реализации продукции (или оказании услуг) гражданам других государств;
- При реорганизации юридического лица.
В 2017 году были внесены некоторые корректировки:
| Изменение | Комментарий | Нормативный акт |
| Для иностранных компаний, предоставляющих услуги доступа в интернет, НДС составит 15,25%. | Изменение касается всех поставщиков услуг, которые не зарегистрированы на территории России. | Федеральный закон №244. |
| Для изданий с объемом рекламы до 45% НДС составит 10%. | До 2017 года ограничение было 40%. | Федеральный закон №408. |
| Расширение списка операций облагаемых НДС по единой ставке 10%. | В это список попали операции по выдаче гарантий и поручительства для небанковских организаций. | Федеральный закон №408. |
Отчетный период – квартал. Соответственно, каждые 3 месяца бухгалтерия компании (или ИП лично) должна предоставлять в налоговую инспекцию все необходимые сведения, заранее определив налоговую базу. По этим данным юридическое лицо должно произвести оплаты на соответствующую сумму в государственную казну. При подсчете можно использовать специальные бухгалтерские программы.
Как считается НДС к уплате в бюджет?
Если вспомнить рекламу, то неуплаченные налоги мешают спокойному сну. Но это не самое худшее – невыполнение своих обязательств перед государством чревато большими штрафами для предпринимателей. Чтобы перечислить в бюджет НДС и налог на прибыль, следует сначала определить прибыль от продаж и ряд других показателей. Остановимся подробнее на том, что рассчитать НДС, который необходимо уплатить в бюджет.
В бюджет уплачивается НДС, равный разнице между начисленным налогом на добавленную стоимость (с тех товаров и услуг, которые были реализованы, или с полученной за них предоплаты) и НДС, принимаемым к вычету (рассчитывается на основании приходных документов, отражающих покупку организацией товаров и услуг). Формула выглядит следующим образом:
Если в результате расчетов получилось отрицательное число, то компания имеет право претендовать на возмещение НДС из бюджета. Однако надо иметь в виду, что возврат денежных средств будет сопряжен с рядом проверок.
Комментарий
Начисленным или исчисленным НДС называют сумму налога на добавленную стоимость, которая определяется (начисляется, исчисляется) с налоговой базы. В большинстве случаев, на сумму начисленного (исчисленного) НДС продавец выставляет счет-фактуру (см. Счет-фактура). Однако есть случаи, когда счет-фактура не выставвляется или выставляется в одном экземпляре. Эти случаи прямо предусмотрены в НК РФ в том случае, если покупатель не вправе принять НДС к вычету по такой операции.
Начисленный (исчисленный) НДС называют также как Сумма НДС, предъявляемая продавцом покупателю. Порядок определения суммы НДС, предъявляемой продавцом покупателю регулируется статьей 168 НК РФ. В то же время, как было выше отмечено, существуют случаи, когда НДС исчисляется (начисляется), но не предъявляется покупателю.
Сумма НДС, подлежащая уплате в бюджет, исчисляется по итогам каждого налогового периода, как уменьшенная на сумму налоговых вычетов, сумма исчисленного НДС и увеличенная на суммы воссстановленного НДС (п. 1 ст. 173 НК РФ).
То есть, сумма НДС, подлежащего уплате в бюджет определяется как:
НДСупл = НДСисч — НДСвыч + НДСвосст
НДСупл — НДС к уплате
НДСисч — сумма исчисленного НДС
НДСвыч — сумма налоговых вычетов по НДС
НДСвосст — сумма восстановленного НДС.
В указанной выше формуле, сумма начисленного (исчисленного) НДС это НДСисч.
Пример
Налогоплательщик приобрел товар на сумму 118 000 рублей (в том числе НДС 18 000 рублей) у российского поставщика. Кроме того, был приобретен товар по импортному контракту у иностранного поставщика. Стоимость приобретенного товара 500 000 рублей, сумма НДС, уплаченного таможенному органу 90 000 рублей.
Налогоплательщик реализовал весь приобретенный товар на сумму 1 180 000 рублей (в том случае НДС 180 000 рублей).
Сумма НДС, подлежащая уплате в бюджет определяется как разница между исчисленной суммой НДС 180 000 рублей и суммой налоговых вычетов (18 000 + 90 000). В бюджет подлежит уплате 72 000 рублей НДС.
При этом начисленный (исчисленный) НДС составляет 180 000 рублей.
По конкретной сделке НДС расчитывается следующим образом:
К стоимости товара без НДС нужно добавить налог по соответствующей ставке (18% или 10%, в зависимости от товара).
Если товар облагается акцизом, то НДС расчитывается от стоимости с учетом акциза.
Пример
НДС = 18 рублей (100 руб. * 18%).
Иногда нужно расчитать НДС обратным счетом, от итоговой суммы продажи с НДС. В этом случае, нужно использовать формулу:
НДС = Ц : (100 + СТ) * СТ
Ц — цена товара с учетом НДС (цена продажи покупателю)
СТ — ставка в численном выражении (18 или 10).
Пример
Цена реализации товара с НДС составляет 118 рублей.
Нужно посчитать сумму НДС.
НДС = 118 : 118 * 18 = 18 рублей.
Если нужно определить цену товара без НДС, от цены с учетом НДС, то нужно применить формулу:
СБ = Ц : (100 + СТ) * 100
СБ — стоимость товара без НДС
Ц — цена товара с учетом НДС (цена продажи покупателю)
СТ — ставка в численном выражении (18 или 10).
Пример
Цена реализации товара с НДС составляет 118 рублей.
Нужно посчитать стоимость товара без учета НДС.
СБ = 118 : 118 * 100 = 100 рублей.
Определения из нормативных актов
Налоговый кодекс Российской Федерации
Статья 168. Сумма налога, предъявляемая продавцом покупателю (п. 1) :
При реализации товаров (работ, услуг), передаче имущественных прав налогоплательщик (налоговый агент, указанный в пунктах 4 и 5 статьи 161 настоящего Кодекса) дополнительно к цене (тарифу) реализуемых товаров (работ, услуг), передаваемых имущественных прав обязан предъявить к оплате покупателю этих товаров (работ, услуг), имущественных прав соответствующую сумму налога.
В случае получения налогоплательщиком сумм оплаты, частичной оплаты в счет предстоящих поставок товаров (выполнения работ, оказания услуг), передачи имущественных прав, реализуемых на территории Российской Федерации, налогоплательщик обязан предъявить покупателю этих товаров (работ, услуг), имущественных прав сумму налога, исчисленную в порядке, установленном пунктом 4 статьи 164 настоящего Кодекса.
Как рассчитать НДС к уплате?
Преимуществом налога на добавленную стоимость является то, что он исключает возможность двойного налогообложения, так как под его действие попадает только добавленная стоимость, а не оборот или конечное потребление. В соответствии с НК РФ, НДС облагаются товары, услуги, реализованные или переданные безвозмездно на территории государства.
Налоговым периодом для всех плательщиков является квартал (вычеты по НДФЛ предоставляются раз в год). Декларации должны быть сданы не позже 20 числа месяца, следующего за истекшим отчетным периодом (пример: подать отчетность за второй квартал нужно до 20 сентября). Уплата налога за это время должна производиться тремя равными платежами не позднее 20 числа, начиная с месяца, который идет сразу за отчетным кварталом. Например, в случае, если сумма НДС за первый квартал текущего года равна 90 тыс. руб., к 20 апреля нужно уплатить 30 тыс., к 20 мая — снова 30 тыс., такую же сумму к 20 июня. Плательщиками НДС согласно ст. 143 НК РФ признаются:
- предприятия (кроме тех, которые работают на упрощенке, переведены на уплату единого налога или получили освобождение от уплаты этого налога);
- индивидуальные предприниматели (лимит кассы для ИП в 2017 году будет рассчитываться из объемов поступлений денежных средств или исходя из объемов выдачи);
- лица, перемещающие товары через границу.
Рассчитывая НДС, нужно помнить, что налог взимается методом частичных платежей, он равен разнице между налогом, начисленным в бюджет при продаже, и налогом по оприходованным товарам или услугам (рекомендации касательно того, как вести кассовую книгу, можно найти в профильной периодике для бухгалтеров, специальной литературе). Алгоритм расчета НДС регламентирован гл. 21 НК РФ. Его можно производить по двум принципам: при составлении калькуляции, сметы или при расчете с бюджетом. В каждом случае будет использоваться отдельная формула.
Расчет суммы налога на добавленную стоимость, подлежащую к уплате в бюджет, мы рассчитываем следующим образом. Стоимость реализуемых товаров или услуг, включая акцизы, сумму вознаграждения или итог других операций, подлежащих налогообложению, но без показателя НДС, множим на 10 или 18%. Процентная ставка определяется ст. 146 НК и зависит от специфики работы организации. Так мы получаем сумму налога. От нее отнимаем налоговые вычеты (например, НДС, уплаченный по расходам на командировки, по купленным товарам и т.д.) и только тогда получаем сумму налога НДС, подлежащую к уплате в бюджет.
В виде формулы алгоритм можно описать следующим образом: сумма НДС, подлежащего уплате в бюджет = Налоговая база (реализационная стоимость товаров, включая акцизы за отчетный период) * налоговая ставка (10, 18%) – налоговые вычеты. Примеры можно найти в профильных журналах, интернете.
Указания насчет того, как заполнить единую упрощенную налоговую декларацию для ИП, владельцев организаций, у которых нет движения средств на расчетных счетах, содержатся в ст. 80 НК РФ.
Совет: в процессе расчета суммы НДС важно правильно оценить налоговые вычеты для организации, ИП, так как они могут существенно уменьшить общую сумму, уплачиваемую в бюджет. Размер декретных выплат на второго ребенка вычисляют из общей суммы заработных плат за период времени до оформления нового отпуска
Расчетным периодом считают 2 года. Если женщина уйдет в следующий декрет еще до окончания предыдущего, размер пособия будет зависеть от суммы оклада и минимальных пределов. Если официального трудоустройства не было, декретные выплаты будут рассчитываться на базе минимальной заработной платы
Размер декретных выплат на второго ребенка вычисляют из общей суммы заработных плат за период времени до оформления нового отпуска. Расчетным периодом считают 2 года. Если женщина уйдет в следующий декрет еще до окончания предыдущего, размер пособия будет зависеть от суммы оклада и минимальных пределов. Если официального трудоустройства не было, декретные выплаты будут рассчитываться на базе минимальной заработной платы.