Что нужно знать о еврооблигациях начинающему инвестору
Содержание:
Как зарабатывать на евробондах
Получение прибыли возможно по следующим направлениям:
- купонные выплаты;
- спекулятивная торговля.
 Первый способ подходит для инвесторов. Они могут приобретать долговые расписки на срок от 1 года и более, за счет этого формируется постоянный приток средств.
Спекулятивная торговля больше подходит трейдерам, чем инвесторам. Специалист получает прибыль за счет того, что рыночная стоимость ценных бумаг меняется, но волатильность финансовых инструментов на долговом рынке достаточно низкая, поэтому большой прибыли не получить.
Крупные инвесторы (банки и пенсионные фонды) приобретают евробонды для того, чтобы получать купонный доход. Это стратегия хорошо подходит и для частных лиц.
Сколько можно заработать
 Доходность евробондов правильно сравнивать с банковским депозитом. Когда рынок стабилен, доходность облигаций чуть выше, чем у банковского вклада. Например, если по валютному вкладу можно получить 1% годовых, то евробонды на короткий срок приносят 4-5%. Но ценные бумаги должны иметь хороший рейтинг.
Но другая ситуация складывается, когда начинаются финансовые потрясения. В этом случае евробонды высокого качества приносят своим держателям доход в несколько раз больше, чем депозиты. Корреляция следующая: чем ниже рейтинг эмитента, тем выше доходность ценных бумаг, но и выше риск.
Выгодно ли покупать
имеют разную. Инвесторы в России после перестройки могли приобрести ОВВЗ, это облигации внутреннего валютного займа. Впервые их выпустили в долларах США в начале 90-х годов в счет долга Внешэкономбанка, заемщиками выступили частные кредиторы, расписки принесли им 3% годовых.
 В 1993 г. было заимствовано почти $7,9 млрд, а в 1996 г. — $5 млрд. Вывоз облигаций из страны был запрещен. Эти же бумаги называли (ОВГВЗ).
При работе на долговом рынке нужно учитывать комиссионные издержки. Если они высокие, покупка евробондов не будет выгодной
Осторожность нужно соблюдать при их приобретении в банках: финансовые организации могут включить комиссии в стоимость облигации, из-за этого будущий доход снизится
Лучше всего покупать еврооблигации, когда начинается коррекция. Полезно пользоваться налоговым щитом, тогда такие вложения будут выгодными.
 Клиентов брокеров и банков интересует, что такое еврооблигации, какую роль они играют в портфеле. Их можно назвать убежищем во время кризиса. ЦБ регулярно снижает ключевую ставку, это приводит к тому, что банковские депозиты становятся менее выгодными. В такой ситуации еврооблигации, приносящие 4-5% годовых, будут хорошим вложением. Их включают в портфель, чтобы диверсифицировать вложения, снизить риски.
выгоднее, чем открытие банковского вклада. Финансовые организации замораживают деньги клиентов на весь срок действия вклада. Если их снять досрочно, проценты теряются. Облигацию можно продать в любой момент, цена будет рыночной, и проценты не будут потеряны.
Можно ли покупать еврооблигации на ИИС
, российские граждане могут приобретать евробонды. Получая ежегодно до 400 тыс. руб. налоговой выгоды, они смогут увеличить доходность вложений.
Где посмотреть список доступных для покупки евробондов
Полный перечень бумаг, который доступен инвесторам из России, представлен на финансовой бирже. С ним можно ознакомиться на сайтах, которые публикуют материалы на тему инвестиций, — rusbonds, cbonds и др.
Инвесторы увидят доступные бумаги, открыв торговый терминал. Его предоставляет брокер после регистрации торгового счета, чаще всего для торговли используется программа QUIK.

Перечень евробондов можно получить, позвонив специалистам брокерской компании.
Сколько стоит 1 еврооблигация
На бирже 1 евробонд стоит $1000. Есть бумаги, которые продают полным лотом, в который входит 100 шт. В этом случае минимальная сумма, которой должен располагать инвестор, равна $100 тыс.
Что такое евробонды
Начинающих инвесторов часто интересуют евробонды и что это такое, простыми словами это один из типов облигаций. Они появились в 1963 г. в Италии. Корень «евро» означает, что они родом из Европы, хотя сейчас это слово уже утратило свой первоначальный смысл из-за того, что эти бумаги выпускаются и работают не только в Европе, но и во многих развитых странах мира.
 Этим занимаются компании, международные организации и государство. Они делают это для того, чтобы привлечь заемные средства, взяв их на внешнем рынке капитала на срок от 1 года до 40 лет. Чаще всего он ограничен 3-30 годами.
Если говорить о номинале, то для заемщика он выражен в иностранной валюте. Еврооблигации размещаются одновременно на финансовых рынках многих государств. Исключение составляет только страна, которая их выпустила.
К основным покупателям евробондов относятся следующие инвесторы:
- пенсионные фонды;
- страховые компании;
- инвестиционные организации.
Еврооблигации доступны и частным инвесторам. Есть бумаги, у которых фиксированная ставка процента, но встречается и плавающая.

Облигации внутреннего валютного займа и другие расписки находятся в ведении андеррайтеров, которые выступают в роли менеджеров проекта. В их задачи входят проверка заемщиков и выпуск евробондов, а также их распределение среди покупателей.
Зачем они нужны эмитенту и инвестору
Эмитенты выпускают евробонды, чтобы привлечь заемные средства. Они используются для развития отраслей, проектов, реализации бизнес-идей.
 Инвесторы покупают бумаги для получения фиксированного дохода. Они дают свои деньги в долг компаниям и государству, а те платят им проценты. Чаще всего выплаты осуществляются 1 раз в 6 месяцев, но возможны и другие варианты. Когда срок жизни акции подходит к концу, заемщику выплачивается номинал.
Можно выделить следующие преимущества таких долговых расписок:
Регулярный доход. По купонам можно получать до 4% годовых.
Валютные вложения. Конвертация денег в иностранную валюту является распространенной мерой по защите капитала от финансовых кризисов и инфляции. Курс рубля меняется, за последние 30 лет национальная валюта в несколько раз подешевела по отношению к доллару, а потом и к евро, поэтому вложение в евробонды можно назвать прибыльным.
Защита от девальвации. Торговля еврооблигациями осуществляется в иностранной валюте, чаще всего это евро и доллар. Преимущества владения такими бумагами можно рассмотреть на следующем примере: многие инвесторы в период с 2015 по 2016 год понесли убытки, но высокая инфляция не затронула тех людей, которые держали еврооблигации. В рублях они получили прибыль.
Диверсификация портфеля. Инвесторы могут приобрести облигации корпораций, государств. Это позволит уменьшить потенциальные риски и снизить потери.
Инвесторы заранее знают, какой получат доход
Для того чтобы сделать прогноз, нужно принимать во внимание размер платежей, сумму долга и процентную ставку.
Ликвидность. Продать облигации можно в любой момент.
Защита интересов инвесторов
Оборот бумаг жестко контролирует международное законодательство.
ICMA, являющаяся международной ассоциацией, исполняет функции регулятора.
Процесс покупки, продажи и начисления дохода прозрачен: эмитенты отчитываются по международным стандартам, поэтому инвестор может быть уверен, что его деньги не пропадут.
Как работают еврооблигации
 При выпуске евробондов эмитенты могут сделать закрытую или открытую подписку, инвестор заинтересован в открытом способе выпуска.
Процесс осуществляется через андеррайтеров, им руководит лид-менеджер. Он покупает запасы облигаций российских компаний, других государств и иностранных корпораций в соответствии с согласованными условиями. После этого их предлагают другим заемщикам, чаще всего это институциональные инвесторы.
По своим параметрам облигации в валюте похожи на другие:
- У них есть номинал, так называют стоимость одной бумаги.
- Держатель еще перед покупкой знает доходность еврооблигаций. Она устанавливается в процентах годовых, эту сумму заемщикам выплачивает эмитент.
- Есть срок погашения. Это дата, когда будет произведен расчет с инвестором. До нее выплачивается купонный доход, а в указанный день происходит возврат номинала.
- Каждая выпущенная долговая расписка имеет рыночную цену, часто она отличается от номинальной как в большую, так и в меньшую сторону. Евробонды растут в цене, когда на них наблюдается повышенный спрос на рынке.
- С учетом рыночной стоимости рассчитывается текущая доходность. Это годовая прибыль, которая исчисляется в процентах.
Инвесторам не нужно самостоятельно делать расчеты. Все данные есть, поэтому нужно только выбрать подходящие евробонды.
ETF на евробонды
Вторым способом инвестиций в еврооблигации является покупка ETF.
Особенностью покупки, в отличие от ПИФ — нужно иметь доступ к торгам на Московской бирже. То есть обратиться к брокеру и открыть у него счет. И с этого счета осуществлять операции.
На Московской бирже для покупки доступны 2 ETF: FXRU и FXRB.
Оба ETF инвестируют в одни и те же еврооблигации. Разница только в рублевом хедже у FXRB, который позволяет получать дополнительную прибыль за счет разницы в процентных ставках рубля и доллара.
Стоимость 1 акции FXRU — 1427, FXRB — 6 270 рублей (на момент написания статьи).
Покупая 1 акцию ETF вы фактически инвестируете в 27 еврооблигаций различных компаний c разной долей веса.

Фонд реинвестирует получаемую прибыль от купонов. Проводит ребалансировку портфеля. И поддерживает среднюю дюрация в портфеле на низком уровне, перекладывая деньги из одних бумаг в другие, добиваясь высокой доходности при низких уровнях риска.
При сравнении двух фондов ETF мы снова видим, что за счет укрепления рубля имеется отрицательная доходность у одного. Но за счет рублевого хеджирования второй показывает вполне неплохую прибыль.

Что мы имеем в итоге?
- Низкая цена входа — 1400 — 6400 рублей за пакет из еврооблигаций.
- Комиссии за покупку-продажу примерно 0,02 — 0,07% от суммы сделки (зависит от брокера) + комиссия биржи — 0,01%.
- Годовые издержки в 0,5-0,95% от суммы инвестиций. Дополнительно плата за депозитарий — обычно не более 0,01-0,02%.
- Высокая ликвидность поддерживаемая маркет-мейкером. Бумаги можно легко продать-купить в любой момент по справедливой цене.
- Дополнительная доходность за счет рублевого хэджа (для ETF FXRB).
На что обратить внимание?
БПИФ RCMB «Райффайзен – Еврооблигации» не выплачивает дивиденды (купоны). Впрочем как и все российские фонды.
Доходность облигаций находится практически на исторических минимумах. Доходность к погашению еврооблигаций входящих в фонд — на уровне 2 — 3%. В среднем 2.5%. Из этого нужно не забыть вычесть комиссию за управление — 0.8%.
И вот уже реальная доходность БПИФ RCMB будет менее 2%.
Мне уже не нравится соотношение доходность / комиссии — 2.5% к 0.8%. На комиссии фонда может уходить ТРЕТЬ ДОХОДА.
Самое печальное, что тренд на снижение процентных ставок по облигациях продолжается. Новые выпуски предлагают ставку по купонам все ниже и ниже. Если так пойдет и дальше, то выгоднее будет вообще просто держать доллары (без налогов, возможных просадок и прочих рисков).
Чтобы в будущем не получилось такая картина: купил облигационный фонд (типа RCMB), у которого ожидаемая доходность ниже, чем комиссия за управление. Плюс еще есть высокая вероятность попасть на налог на инфляцию (или валютную переоценку).
Проблема не только у Райфа, но и у всех подобных облигационных фондов.
А есть ли плюсы у фонда Райффайзен – Еврооблигации?
Низкий порог входа и хоть какая-то диверсификация. Некоторые евробонды на бирже торгуются в 100 — 200 000 долларов. Да и по самым дешевым — минимальный лот от $1000. Плюс не все инвесторы имеют выход на торги всеми евробондами.
Здесь же мы получаем набор из 10 бумаг за условно 1 тысячу рублей!
Удачных инвестиций!
Что такое еврооблигации (евробонды) простыми словами
Вспомним определение облигации:
— это долговая ценная бумага с фиксированным доходом. Она выпускается эмитентом, которым может быть компания, государство, областью.
Периодически выплачиваются процентные выплаты (купонный доход). Облигации имеет срок обращения и обязаны быть выкуплены по номинальной стоимости в день погашения (экспирация). Более подробную информацию можно прочитать в статье: облигации — что это такое.
Еврооблигации (от англ. «eurobonds») — это обычные облигации, выпущенные в иностранной валюте. Зачастую их называют «евробондами».
Например, это могут быть евро и доллары. Порядка 70% всех выпусков номинированы в этих двух валютах. Эти ценные бумаги относятся к глобальному международному рынку облигаций.
Приставка «евро» появилась из-за того, что первые выпуски облигаций в иностранной валюте производились в Европе. Всё началось с 1963 г. в Италии от дорожно-строительной компании Autostrade.
Заёмщиками являются страны и международные компании. При этом анализ и аудит проводят зарубежные андеррайтеры (фирмы, которые осуществляют сам выпуск облигаций для торгов). Рынок еврооблигацией не регулируется страной, которой её выпускает или размещает. Есть международная ассоциация участников рынка капитала ICMA (банков). Она разработала рекомендации для эмитентов, которым стоит придерживаться при эмиссии.
Купонная доходность на еврооблигацию начисляется в валюте. С учётом рисков ослабления рубля и высокой инфляцией (по сравнению с западом), такая инвестиция для российских инвесторов весьма заманчива. Ставка по банковским вкладам в валюте находится на околонулевых отметках (от 0,5% до 2,0%). А купон по еврооблигации значительно выше: в районе 4-6%, поэтому покупка евробондов вполне можно назвать альтернативной валютным вкладам.
Примечание
Для менее надёжных эмитентов эта ставка будет ещё выше.
При этом можно найти очень надёжного эмитента. Например, государство с хорошим кредитным рейтингом или крупной компанией, такой как Газпром, ВЭБ, Сбербанк, ГТЛК. Такими заманчивыми ставками также пользуются многие крупные иностранные инвесторы.
Ставка доходности по евробондам зависит от ставки ЦБ и от кредитного рейтинга эмитента.
Для инвесторов облигации интересны в первую очередь как надёжный источник дохода с минимальными рисками. Единственное, что может случиться: это дефолт эмитента. Но если в роли него выступает государство, то вероятность такого события ничтожно мала.
Инвестиционные риски — подробное описание;
Самостоятельная покупка на бирже
Алгоритм покупки аналогичен инвестициям в ETF. Заключаем договор с брокером, вносим деньги и выбираем еврооблигации.
Главное отличие от двух вышеперечисленных способов — это низкие комиссии. По сравнению с ПИФ можно сказать практически их полное отсутствие.
Вы платите только за сделку — сотые доли процента от суммы покупки. Максимум 0,1%. И практически все. Еще есть плата за депозитарные услуги. Но их можно не учитывать. 0,01-0,02% в год.
Особенности:
Нужно самостоятельно выбирать, что и сколько вы хотите купить. Здесь уже потребуются определенные знания. Государственные, корпоративные евробонды? Если последние, то каких компаний. С какой доходностью, сроком погашения и прочее прочее.
Хорошая и плохая новость одновременно состоит в том, что для покупки мелкому инвестору доступен ограниченный выбор еврооблигаций. Одни практически не обращаются на рынке. Другие стоят несколько сотен тысяч долларов. И все что остается — с десяток евробондов, которые можно купить частному лицу.
Это намного упрощает проведение анализа. Но сильно ограничивает выбор.
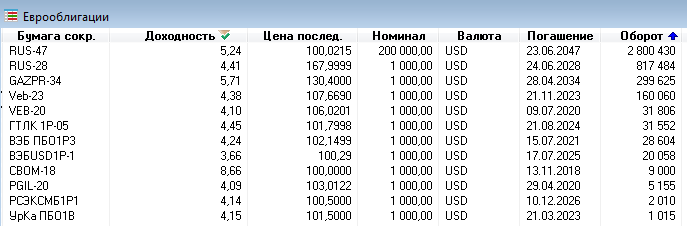
Дополнительно нужно уметь настраивать программу для торговли (терминал). И хотя ничего сложного в этом нет — на освоение азов уйдет определенное количество времени.
Минимальная стоимость покупки всего одной еврооблигации будет начинаться от тысячи долларов. С небольшими деньгами весьма будет затруднительно сформировать пакет из нескольких видов облигаций различных эмитентов.
Получая купонные выплаты — реинвестировать их опять в евробонды будет тяжеловато. В том плане, что учитывая минимальную стоимость 1 евробонда в тысячу долларов. Купон платится 1 раз в полгода. При средней доходность в 5% — получаем 25 доллара прибыли с одной бумаги.
Нужно получать сумму в 40 раз больше, чтобы хватало хотя бы на покупку одного евробонда. Для этого в портфеле необходимо иметь как минимум 40 еврооблигаций (40 тысяч долларов).
Дополнительно нужно учитывать, что разные бумаги выплачивают купоны в различные даты. И опять деньги могут лежать без движения до накопления необходимой суммы.
С другой стороны — при самостоятельной покупки купонные выплаты вы получаете на руки. И отличие от ПИФ и ETF прибыль будет здесь и сейчас. Хороший вариант обеспечить себя пассивным доходом.
При наступление негативных ситуаций у эмитента котировки могут просто рухнуть. И если нужно будет срочно продавать — придется отдавать с сильным дисконтом по текущей рыночной цене.
В ПИФ и ETF за счет широкой диверсификации эффект снижения по одной бумаге будет не так заметен.
Вот как это было на примере еврооблигаций АФК-система. Падение более 20% на фоне иска Роснефти. Правда котировки потом снова выросли. Но инвесторам нервы потрепали изрядно.

Российские еврооблигации
На рынок еврооблигаций допускаются только серьезные и стабильные в финансовом отношении заемщики. Процедура выхода достаточно сложная и длительная, поэтому неудивительно, что первым туда вышло российское государство, а не ее компании. В 1996г. правительство РФ впервые эмитировало еврооблигации, что было связано с переговорами с коммерческими структурами зарубежных стран и реструктуризацией государственного долга России.

В настоящий момент еврооблигации выпускает множество российских компаний, в пятерке самых крупных: Газпром, ВТБ, Сбербанк, Альфа Банк, Россельхозбанк. Причем российские еврооблигации могут размещаться не только на Московской, но и на европейских биржах: например в Лондоне или Люксембурге. Примеры российских евробондов:
| Облигация, выпуск | Номер регистрации | Начало размещения | Дата погашения | Номинал |
| Банк ФК Открыт-16-2052-ев | XS0418265509 | 28.12.2007 | 15.12.2052 | 1000 RUB |
| Банк ФК Открытие-15-52-ев | XS0410998289 | 28.12.2007 | 15.12.2052 | 100000 RUB |
| ВТБ Капитал-2040-евро | XS0502917312 | 21.04.2010 | 21.04.2040 | 1000000 EUR |
| Газпром-18-2037-евро | XS0316524130 | 09.08.2007 | 16.08.2037 | 1000 USD |
| Банк ВТБ-08-2035-евро | XS0223715920 | 27.06.2005 | 30.06.2035 | 1000 USD |
| Газпром-05-2034-евро | XS0191754729 | 19.04.2004 | 28.04.2034 | 1000 USD |
| ГородИпотБанк-2033-4-евро | XS0263593682 | 10.08.2006 | 10.09.2033 | 1 USD |
| РЖД-05-2031-евро | XS0609017917 | 18.03.2011 | 25.03.2031 | 1000 GBP |
Список евробондов на Московской бирже можно найти
Обратите внимание, что еврооблигации продаются там не по номиналу (почти всегда 1000 долларов), а с учетом стандартного размера лота — так что порог входа может колебаться от 1 до 200 тыс. долларов
Хотя номинал 1000 долларов имеет еврооблигация Минфина RUS-28 с купоном 12.5% годовых. Реальная текущая стоимость, правда, заметно выше, и доходность к погашению ниже. Подробную информацию по российским еврооблигациям можно найти на сайтах:
- rusbonds.ru
- ru.cbonds.info
- bonds.finam.ru
Например, в случае rusbonds.ru нужно выйти в меню «Поиск облигаций» и там задать нужные параметры. Так, для поиска российских государственных еврооблигаций выбираем следующие пункты:

Довольно интересно отметить, что за последнее десятилетие объем выпуска государственных еврооблигаций не претерпел заметных изменений, тогда как корпоративные евробонды в кризис сохранили свои позиции и за 10 лет увеличили их в четыре раза, сильно оторвавшись от государственных бумаг. Одним из возможных направлений развития российских еврооблигаций видится сектор муниципальных евробондов, а также выход на рынок менее крупных компаний второго эшелона — здесь можно ожидать еще более высокую доходность при соответствующем росте риска.
Критика российских еврооблигаций
Утверждение некоторых российских брокеров о том, что еврооблигации выпущены в соответствии с «надежным европейским законодательством», а сами евробонды хранятся в «надежном Deutsche Bank», не имеют никакого отношения к надежности эмитента и возможности его банкротства. Есть и менее очевидные тонкости. Например, такой крупный банк как ВТБ эмитирует еврооблигации через VTB Eurasia Limited (Ирландия), основанную только в 2012 году и занятую только выпуском евробондов. Дочек у ВТБ большое множество, так что в случае необходимости банкротство одной из них не станет для компании серьезным ударом — ОАО банк ВТБ не будет нести за нее ответственность.
В плане защиты от обесценивания рубля ситуация не столь очевидная. Еврооблигация отлично работает в кризисных ситуациях вроде декабря 2014, но все же с 2000 года были заметные периоды, когда рубль обыгрывал доллар, а рублевая инфляция в стране шла. Так что еврооблигация не панацея, хотя ввиду склонности рубля к девальвации (из-за разницы процентных ставок с США) часто хороший вариант.

Насчет ликвидности еврооблигаций тоже не все так просто. Как отмечалось выше, в большинстве случаев продажи идут на внебиржевом рынке, т.е. в отсутствии твердой цены в данный момент времени. На биржевом рынке в России еврооблигаций мало, что дает высокий спред и малую ликвидность, т.е. трудности с выходом из облигаций.
О гарантированной доходности — даже тут есть нюансы. Выкупать у вас облигацию в назначенный срок зачастую не обязанность, а всего лишь право выпустившего евробонд, причем при определенных причинах компания даже может просто списать долг по выпуску. Пресловутый мелкий шрифт. Постоянного дохода по купонам это тоже касается — компания может по своему усмотрению отменить по ним выплату, если при этом не выплачивались дивиденды по акциям, причем невыплаченные купоны не накапливаются и никто их компенсировать потом не обязан. Так было с Межпромбанком в 2010 году и позднее с компанией «Траст».
Выгодно ли приобретать евробонды
Для понимания выгодности инвестирования в еврооблигации важно знать их преимущества и недостатки
Преимущества
Доходность. При сравнении уровня дохода
от инвестиций со ставками по вкладам в валюте в банках можно увидеть, что ставка
находится приблизительно на уровне 1–1,5 % годовых. Некоторые кредитные организации
могут предложить примерно 2 %. Крупные банки дают не более 1 %. Евробонды могут
приносить значительно больше — 4–5 и составить конкуренцию вкладам в рублях. Пару
лет назад доход по банковским депозитам в рублях составлял двузначное число. Но
он планомерно падал в зависимости от снижения ключевой ставки ЦБ. Например, сейчас
Сбербанк принимает рублевые вклады примерно под 5 % годовых, а долларовые – 1,1
% годовых (при длительном сроке и крупной сумме вклада). В среднем процент составляет
0,7–0,8.
Ликвидность. Вы можете продать евробонды
по адекватной цене в любое время без потери процентов. Это обеспечивает НКД (накопленный
купонный доход). Накопленный купон включается в цену облигации автоматически
каждый день, что делает ее дороже. Поэтому, совершив продажу, вы получите не только цену облигации
(тело), но и невыплаченный купон. При необходимости вы можете продать часть облигаций.
Это является выгодным отличием от вкладов в банках, где денежная сумма замораживается
на период вклада. Если вкладчик досрочно снял деньги, даже частично, он полностью
теряет проценты.
Фиксация доходности. Приобретая долгосрочные еврооблигации,
имеющие высокий размер купонных выплат с периодом погашения 10–15 лет, вы фиксируете
доходность на этот срок.
Ежегодная прибыль. Выплата купонов происходит
1–2 раза в год. В некоторых банках деньги выплачиваются по завершении срока вклада.
Защита от падения рубля. Из-за высокой инфляции или
девальвации рубля, случившейся в 2015–2016 гг., владельцы еврооблигаций смогли не
только сберечь вложенные средства, но и в пересчете на рубли получить неплохую прибыль.
Недостатки
Риск дефолта. В погоне за высокой доходностью
нужно быть очень осмотрительным. По некоторым «плохим» бумагам эмитент может исполнить
обязательства по выплате только частично или не исполнить вообще. Конечно, непросто
представить, что такие гиганты, как Сбербанк или «Газпром» столкнутся с трудностями,
не позволяющими им рассчитываться по долгам. Но риски существуют всегда. Особенно
при субординированных облигациях.
Вероятность изменения рыночной
стоимости
Инвестор, приобретающий еврооблигации,
должен понимать, что стоимость может измениться как в большую, так и в меньшую сторону.
Если он планирует держать бумаги именно до погашения, это не важно. Он точно знает,
сколько денег получит за весь срок
Но при продаже бумаг до их
погашения инвестора может ожидать неприятный сюрприз. Если инвестор купил бумаги
за 1100, то через год их рыночная стоимость может быть 1000.
Но бывает и наоборот. Рыночная цена бывает выше цены покупки.

Что такое евробонды, плюсы и минусы
Евробонды, еврооблигации или внешние облигации – это международные облигации, которые выпускаются в валюте, отличной от валюты эмитента.
Несмотря на свое название, евробонды не обязательно номинируются в евро и могут принимать много различных форм.
Облигациями в евроиене и в евродолларе называются, например, облигации, выпущенные в японской иене и долларах США соответственно. Большинство евробондов являются неименными облигациями, которые продаются в электронном виде через клиринговые организации, такие как «Euroclear» и «Clearstream».
Когда и где появились первые евробонды?
В 1963 «Автострад», итальянская сетевая компания, которая занимается шоссейными дорогами, выпустили 60 тысяч неименных облигаций на срок 15 лет с номинальной стоимостью 250 долл. США каждая и с ежегодным купоном в 5,5%.
Как евробонды связаны с самураями и бульдогами?
У многих евробондов имеются свои уникальные названия, которые обычно используются среди продавцов и инвесторов.
Например, понятие «самурайский бонд» относится к еврооблигациям в японской иене, в то время как «бульдожьим бондом» называют те еврооблигации, которые выпускаются в английской валюте: британском фунте.
Евробонды и иностранные облигации – это одно и тоже?
Важно отметить, что евробонды не являются синонимом иностранных облигаций. Иностранные облигации – это такие облигации, которые были выпущены иностранными заемщиками на внутреннем рынке капитала страны и номинированы в своей валюте
Также следует заметить, что термин «евробонды» относится к выпуску облигаций, которые не связаны между собой, но обеспечиваются несколькими гарантиями и были выпущены на рынке ценных бумаг в еврозоне. Как совместно выпущенные облигации, евробонды помогли понизить расходы по займам для более слабых членов еврозоны, таких как Италия или Испания.
Преимущества и недостатки евробондов
Самой привлекательной чертой еврооблигаций, по сравнению с иностранными облигациями, является выполнение меньшего числа обязательных нормативных требований и большая гибкость. Необходимость раскрытия сведений о евробондах регулируется непосредственно рыночными методами, а не официальными агентствами.
Для инвесторов еврооблигации предлагают более низкую номинальную стоимость ценных бумаг. Кроме того, с них автоматически не взимают налоги, как в случае с большинством иностранных облигаций.
Благодаря выпуску неименных евробондов, компании не должны раскрывать уровень процентной ставки по доходу с облигаций налоговым органам. Данный факт означает, что покупатели этих ценных бумаг могут заявлять о любом уровне дохода с евробондов.
Более того, конкуренция на рынке еврооблигаций также намного больше, чем на рынке иностранных облигаций, что приводит к более конкурентному ценообразованию и ликвидности.
И, наконец, инвесторы должны помнить как о возникновении любых валютных рисков (например, связанные с обменным курсом), так и о возникающих вследствие этого проблемах с волатильностью, когда дело касается новых или пограничных рынков.
Где купить евробонды?
Еврооблигации могут быть куплены таким же образом, как и большинство других облигаций, через мировые фондовые биржи.
Что такое еврооблигации
Для начала объясню, что такое евробонды простыми словами, буквально для чайников. Это такая же облигация, выпущенная российским эмитентом, но только номинированная в валюте. Например, на российском рынке популярны евробонды в евро, долларах, юанях, швейцарских франках и фунтах стерлингов.
Не нужно смотреть на приставку «Евро» – это не значит, что ценная бумага обязательно выпущена в евро. Просто первые евробонды были выпущены для обращения на биржах старушки-Европы, отсюда и их название. Сейчас же они эмитируют на различных биржах, в том числе американских, азиатских, даже африканских – но их по традиции именуют «евро-облигации».

В роли эмитента евробондов могут выступать:
- государство (точнее, Минфин);
- банки – например, Сбербанк, ВЭБ, ВТБ, Альфа-Банк;
- частные предприятия – Газпром, ТМК, Полюс, БКС и т.д.
Организуется выпуск еврооблигаций, как правило, на зарубежных биржах – собственно, именно поэтому их эмитируют в валюте. Но на Московской бирже предоставлен целый ряд корпоративных евробондов от российских компаний и банков, а также от Минфина. Так что при желании можно купить эти ценные бумаги и в России.

Итак, подытожим. Евробонды (eurobonds) – это долговые бумаги, выпускаемые государством или компаниями в иностранной валюте, обычно на зарубежных биржах. Как правило, этот инструмент нацелен на инвесторов из-за границы.