Рейтинг бесплатных дебетовых карт
Содержание:
- Карта «Твой кэшбэк» от Промсвязьбанка
- Яндекс.Плюс от Альфа-Банка
- Основные плюсы дебетовых карт:
- Тинькофф Блэк
- Лучшие дебетовые карты с бесплатным обслуживанием
- Дебетовая карта «Польза» с кэшбэком и процентом на остаток
- Самые популярные варианты с бесплатным обслуживанием
- Отличие дебетовой карты от зарплатной
- Tinkoff Black
- Выгодная дебетовая карта ULTRACARD от Связь-банка
- MasterCard World Card Plus — Кредит Европа Банк
- «Карта №1» от Восточного экспресс банка
- Карта от Ренессанс Кредит
- Бесплатная дебетовая карта Сбербанка — пенсионная Сбербанк-Maestro
- «Пакет Простой доход» MasterCard Gold от Локо-банка
- Как правильно выбрать дебетовую карту с бесплатным обслуживанием и кэшбеком: 5 советов
Карта «Твой кэшбэк» от Промсвязьбанка
Платежный инструмент, который используется для получения возврата части стоимости товара. В трех выбранных категориях можно получить бонус до 5%, в том числе за расходы, совершенные в ресторанах, кафе, при оплате за одежду или обувь и т.д. За все остальные расходные операции возвращается 1%.
При размещении денег на балансе карточного счета, можно заработать до 5% годовых. Обслуживание платежного инструмента не взимается, если сумма всех расходов в течение месяца превышает 20 тыс. руб.
Оформить пластик можно в отделении финансового учреждения при предъявлении паспорта гражданина РФ.

Яндекс.Плюс от Альфа-Банка

Основные параметры:
- Cash Back:
- 1% — на все покупки
- 5% — на определенные категории
- до 10% — на сервисы Яндекса
- Процент на остаток
- 6% – два первых месяца
- 1% – если сумма покупок больше 10 000 руб/мес
- 6% – если сумма покупок больше 70 000 руб/мес
- Перевод на карты других банков – бесплатно
- Снятие наличных в сторонних банкоматах – бесплатно (при выполнении условий)
- СМС-оповещение об операциях – 59 руб/мес
- Обслуживание – бесплатно
Обслуживание карты Яндекс.Плюс бесплатно без необходимости выполнять различные условия.
Карта предоставляет расширенную систему лояльности. Схема начисления кэшбэка выглядит следующим образом:
1% — за все покупки 5% — за покупки в категориях «Развлечения», «Рестораны/Бары/Кафе», «Спорт» и «Образование» 5% — за покупки на сервисах Яндекса (Беру, Яндекс.Такси, Яндекс.Драйв и так далее) 10% — удвоенный кэшбэк на один из сервисов Яндекса, который меняется раз в три месяца
Помимо этого, с картой вы автоматически получаете подписку на Яндекс.Плюс. Это дает, к примеру, дополнительное пространство на Яндекс.Диске, бесплатные фильмы на сервисе Кинопоиск HD и прослушивание любых треков без ограничений на Яндекс.Музыке. Стоимость подписки составляет 169 рублей в месяц, но они возвращаются обратно на карту, как только вы потратите 5 000 рублей за текущий период.
С процентом на остаток ситуация не такая приятная. Первые два месяца вы будете получать 6% годовых. Дальше для получения такой же ставки необходимо будет тратить 70 тысяч рублей в месяц. Чтоб получить 1% достаточно потратить за расчетный период всего 10 000 рублей. Если меньше – то никакого процента на остаток начислено не будет.
Ограничение действует и на максимальную сумму на карте. Процент начисляется на остаток до 300 000 рублей.
Дебетовая карта Яндекс.Плюс позволяет снимать деньги без комиссии в банкоматах Альфа-Банка и в его партнерской сети. Куда входят, к примеру, Газпромбанк, Промсвязьбанк, Открытие и другие. В других банкоматах бесплатное снятие возможно, если траты за предыдущий месяц превысили 10 000 рублей или остаток на карте составляет больше 30 000 рублей.
Среди дополнительных особенностей – карта Яндекс.Плюс предоставляет бесплатные переводы и платежи через Альфа-Мобайл и Альфа-Клик. Лимит на бесплатные переводы по реквизитам карты стороннего банка составляет 20 000 рублей.
Основные плюсы дебетовых карт:
Простое оформление, которое можно произвести через онлайн-платформу или в отделении банка. Сроки выдачи колеблются от недели до двух, в зависимости от выбранного банка
Важно, что банки оформляют карты для лиц, достигших четырнадцати лет. Однако неименная дебетка выдается в день подачи, а именная будет выдана спустя некоторое время
Удобство. Вероятно, это главная причина использования дебетки. Она занимает крайне мало места, но на ней могут храниться большие суммы денег, при этом не возникает страха, что деньги будут утеряны и украдены. Простое совершение покупок, оплата услуг. Теперь есть возможность экономить время и делать все через интернет. У банков есть мобильные приложения, которые позволяют совершать любое действие: оплата коммунальных услуг, штрафов, обучения, мобильной связи и многое другое. В последнее время можно оплачивать покупки пластиком, а не наличными средствами даже в маленьких торговых точках, не говоря уже о больших торговых центрах. Надежность. Все расходы и доходы также можно посмотреть в мобильном приложении. Кроме того, вы можете включить оповещения обо всех действиях, синхронизируясь с телефоном. Существует уникальный код, защищающий средства от мошенников, которые владеют данными вашего пластика. А при подозрительной активности или потери вы можете заблокировать карту, просто позвонив в банк. Масштабность. Находясь в другой стране, вы по-прежнему можете пользоваться дебетовой картой, стоит лишь заранее узнать, есть ли такая возможность у вашего банка. Экономия времени. Оплачивая продукты в магазине или услуги ЖКХ, вы не думаете о получении сдачи, потому что с вашего баланса будет списано определенное количество средств. Это занимает лишь одно простое действие: следует приложить карту или телефон к терминалу.
Тинькофф Блэк
Основные параметры:
- Cash Back:
- 1% — на все покупки
- 5% — на выбранные категории
- 15% — на кино, концерты и театры
- 30% — по спецпредложениям
- Процент на остаток – 5% годовых
- Перевод на карты других банков – бесплатно
- Снятие наличных в сторонних банкоматах – бесплатно
- СМС-оповещение об операциях – 59 руб/мес
- Обслуживание – бесплатно* или 99 руб/мес
*Обслуживание карты бесплатно при выполнении одного из условий – поддержание неснижаемого остатка в 30 000 рублей в течение месяца или наличии вклада от 50 000 рублей. В противном случае стоимость обслуживания составит 99 рублей в месяц.
Кэшбэк начисляется рублями в конце расчетного периода.
- Базовая ставка кэшбэка в 1% распространяется на все операции по карте.
- 5% вы получите за покупки в трех категориях, которые предлагает банк на выбор раз в квартал.
- 15% полагается за покупки в приложении билетов в кино, театр и на концерты
- Кэшбэк до 30% доступен по спецпредложениям партнеров банка
Банк начисляет 5% на остаток по карте при условии покупок свыше 3 000 рублей за расчетный период. Отмечу, что процент начисляется на сумму до 300 000 рублей, все что выше имеет смысл хранить на дополнительном вкладе или накопительном счете.
Тинькофф позволяет снимать наличные без комиссии в чужих банкоматах. При этом минимальная сумма снятия должна составлять 3 000 рублей.
Также карта Тинькофф Блэк позволяет бесплатно переводить деньги на карты другого банка через собственные сервисы. Лимит составляет 20 000 рублей в месяц. Дальше уже с комиссией 1.5%.
Среди дополнительных особенностей предложения от Тинькофф – возможность бесплатного открытия дополнительных карт, превращение карты в мультивалютную, удобное мобильное приложение и возможность перехода на тариф 6.2 с абсолютно бесплатным обслуживанием.
Лучшие дебетовые карты с бесплатным обслуживанием

Выгодные дебетовые карты банков без годового обслуживания сегодня не редкость. В основном это относится к простым платежным инструментам. Большинство карточек неименные и принадлежат к системам Visa (Electron) и MasterCard (Maestro). Бесплатный выпуск и обслуживание встречается и у пластика Visa Classic, MasterCard Standard, но бесплатными они бывают наиболее часто при определенных условиях:
- при совершении операций на установленную сумму;
- при открытии в банке депозитного счета на указанную в договоре сумму.
Порядок оформления карточки несложный — достаточно принести паспорт и заполнить анкету. Дебетовую карту можно получить и в качестве подарка при открытии вклада или оформлении кредита, часто они являются привилегированными. Планируя получить дебетовую карту, стоит четко определиться, для чего она нужна, а также следует узнать:
- на каких условиях она становится бесплатной;
- какой размер ставки у карты с процентом на остаток средств;
- есть ли кешбэк;
- насколько обширна сеть банкоматов;
- можно ли получить дополнительные карты на выгодных условиях.
К лучшим бесплатным дебетовым карточкам можно отнести:
- Пенсионную Сбербанк-Maestro;
- VISA Platinum — Русский Ипотечный Банк;
- Gold MasterCard — Русский Ипотечный банк;
- MasterCard World Card Plus — Кредит Европа Банк;
- MasterCard World «Супер3» — ВТБ Банк Москвы;
- MasterCard Standard Unembossed — ВТБ Банк Москвы;
- Citi Priority MasterCard World — Ситибанк;
- MasterCard Gold «Пакет Простой доход» — Локо-банк;
- «Карта №1» — Восточный экспресс-банк;
- «Ключ» — Хоум Кредит;
- «Космос» — банк Хоум Кредит.
Дебетовая карта «Польза» с кэшбэком и процентом на остаток

Рассматривая ТОП-карт российских банков нельзя не отметить предложение от Хоум Кредит Банка. Это самое выгодное предложение для хранения собственных денежных средств. Процент на остаток начисляется в размере до 10% годовых. Также доступен кэшбэк, размер которого достигает 10% от стоимости товара в категории развлечения.
За траты, совершенные в категории АЗС, кафе или путешествия, возврат составит 3%. А за все остальные покупки бонус будет 1%.
Выпускается пластик бесплатно, а ежемесячное обслуживание стоит 99 рублей, если расходы в месяц не превышают сумму в 5 тыс. рублей. Подать заявку можно дистанционно или в отделении банка.
Самые популярные варианты с бесплатным обслуживанием
Согласитесь, сегодня возможность безналичного расчета для оплаты всевозможных товаров и услуг интересуют всех. Наличие депозитки, которая всегда выручит в случае, когда не достает кэша, — это настоящий must-have бумажников всех активных пользователей банковского пластика. Чтобы не попасть впросак и не стать держателем дорогого, но при этом малофункционального финансового инструмента, подойти к вопросу выбора депозитки нужно очень тщательно и, я бы сказал, щепетильно. Давайте же разберемся, в каком банке нам будет лучше открыть дебетовую карту, которую не придется «кормить». Я решил составить топ-5 самых популярных вариантов, и вот, что у меня в итоге получилось.
Открытие OpenCard

Банк Открытие предлагает отличный вариант карты с бесплатным обслуживанием и массой других достоинств. Здесь дают 5,5% годовых при остатке на счете свыше 10 000 руб., кэшбек до 11% в избранной категории и даже деньги за оформление карты (500 руб.) вернутся на счет, если расходы превысят 10 000 руб.

Пластик открывается не только в рублях, но и в евро, долларах. Учитывая высокий кэшбек, неплохие проценты на остаток (причем для них нет жестких условий по обязательным расходам) Opencard я бы порекомендовал всем без исключения. Она подойдет и для регулярных покупок в сети, и для прочих целей.
Заказать карту Открытие
Тинькофф

Дебетовая карта Тинькофф банка не выставит вам счет за ее использование только при условии, что на ней будет храниться остаток в размере не менее 50 000 рублей (или при наличии открытого вклада на такую же сумму, который будет привязан к дебетовому «пластику»). Подробный обзор этого продукта вы сможете найти в одной из моих статей.
Оформить карту Тинькофф
Карта Cashback от Альфы

Предложение выделяется тем, что здесь можно получить совершенно бесплатное обслуживание и снятие наличных:
- Комиссия не взимается при обналичивании в банкоматах Альфа банка или партнеров. В противном случае 1,5% от суммы, но не меньше 200 руб. Комиссию вернут, если за это месяц расходы по карте больше 10000 руб. или остаток на ней превышает 30000 руб.;
- Обслуживание обходится в 100 руб./мес., бесплатно при условии покупок по карте не меньше 10000 руб./мес. или при балансе от 30000 руб.
Из прочего отмечу кэшбек до 10% и начисление до 6% годовых на остаток при условии, что расходы по карте превышают 70 000 руб./мес.
Оформить Альфа Cashback
|
Тип карты |
|||
|
Размер кэшбека и категории |
До 3% без ограничения категории и до 11% по избранной категории. При выборе любимой категории по остальным кэшбек снижается до 1% |
До 30% за покупки в магазинах-партнерах, до 5% в 3 избранных категориях, 1% – прочие покупки |
До 10% в категории АЗС, до 5% – рестораны и кафе, 1% – прочие категории |
|
Переводы в другие банки |
0% при сумме до 20 тыс. руб., далее 1,5%, но не менее 50 руб. |
До 20 000 руб./мес. без комиссии. С суммы сверх этой берется комиссия 1,5%, но не меньше 30 руб. |
1,95%, но не меньше 30 руб. |
|
До 1 000 000 руб./мес. в любом банкомате, дневной лимит – 200 000 руб. |
В банкоматах Тинькофф до 500 000 руб. бесплатно, сверх этой суммы берут 2% комиссии, но не меньше 90 руб.В других банкоматах до 100 000 руб./мес. можно снять бесплатно, после этого взимается 2% либо 90 руб. При снятии до 3000 руб. в сторонних банкоматах списывают фиксированную комиссию 90 руб. |
Без комиссии только при обналичивании в банкоматах Альфа банка или партнеров. В противном случае 1,5% от суммы, но не меньше 200 руб.Комиссию вернут, если за это месяц расходы по карте больше 10 000 руб. или остаток на ней превышает 30 000 руб. |
|
|
Процент на остаток |
0,1% при сумме до 10 тыс. руб. и 5,5% при остатке свыше 10 тыс. руб. |
5% на остаток до 300 000 руб. Для начисления процентов нужно достичь суммы покупки в 3000 руб. |
Начисляется на суммы до 300 000 руб. При расходах до 10000 руб./мес. – 1%, 70 000 руб./мес. – 6% |
|
Стоимость обслуживания |
Бесплатно |
99 руб./мес.Обслуживание бесплатное, если есть вклад в Тинькофф на сумму от 50 000 руб. или на дебетовой карте больше 30 000 руб. |
100 руб./мес.Бесплатно при условии покупок по карте не меньше 10000 руб./мес. или при балансе от 30 000 руб. |
|
Стоимость оформления |
500 руб., при расходах от 10 тыс. руб. эти деньги вернутся на счет |
Бесплатно, карту доставляют домой или в офис |
Карта оформляется бесплатно, заявку можно подать удаленно |
|
Доставка на дом |
— |
+ |
+ |
Отличие дебетовой карты от зарплатной
У каждой компании есть счета в каком-либо банке, функционирующем в нашей стране. Фирма должна подключиться к зарплатному проекту выбранного банка, затем работникам предоставляется именная пластиковая карта, куда переводится заработная плата. Соответственно, бывают зарплатные банковские карты.
Использование зарплатных карточек позволяет упростить контролирование доходов граждан России налоговой организацией. Банки, в свою очередь, предоставляют данные в Федеральную налоговую службу, как только поступит такой запрос.
Когда вы получаете зарплатную карточку, на ней нет никаких средств, кредитного лимита, овердрафта. Такая карта создана лишь для того, чтобы на нее переводили вознаграждение. Поэтому кредитный лимит и овердрафт не могут быть в принципе, ведь формально зарплатная карта предоставляется компании, в которой вы работаете.
Кроме того, этот банковский продукт не имеет дополнительных либо платных услуг. Поскольку карта используется для перевода зарплаты, компания не имеет права решать за вас, какие подключать платные услуги.
Зарплатная карта наделена определенным функционалом, как и стандартная пластиковая карточка. К примеру, имея такую карту, вы можете:
- снимать денежные средства в банкомате;
- выполнять приходные и расходные переводы;
- использовать банковский продукт для проведения безналичных платежей;
- подключать дополнительные услуги, если вам это необходимо;
- использовать зарплатную карту как дополнение вашей дебетовой (кредитной) карты;
- участвовать в программах, получать бонусы от банка.
То есть, если у вас есть такая карточка, в вашем распоряжении оказывается весь ее функционал – оплата покупок, снятие налички. Как только карта будет оформлена и выдана вам на руки, вы сможете подключить дополнительные или платные услуги.
Таким образом, с учетом характеристик, которыми наделена стандартная зарплатная карта, делаем вывод, что ее можно считать дебетовой. Какие бывают отличия банковских дебетовых карт от других? Прежде всего, банковская организация не предоставляет вам дополнительных денег. Это значит, что на карточке будут находиться только ваши собственные средства. Следовательно, зарплатная карта действительно является подвидом дебетовой.
Несмотря на перечисленные сходства, зарплатная карта существенно отличается. Этот банковский продукт не имеет дополнительных опций, например, Cash-back. На зарплатную карточку нельзя получать накопительные баллы, проценты на остаток по счету также не будут начисляться и тому подобное. Банки производят «голые» зарплатные карты по одной простой причине: за ними проще осуществлять контроль.
Еще одна особенность: именно банк контролирует операции по карточке, а также обеспечивает безопасность. Зарплатная карта наделена всеми опциями, чтобы обезопасить проведение операций и сохранить средства. Банк тщательнейшим образом отслеживает все манипуляции с картами, ведь его контролируют территориальные органы Федеральной налоговой службы.
Это особенно важно, поскольку все зарплатные банковские карты, какие только бывают, входящие в один проект, связаны друг с другом. Например, в бухгалтерии что-то напутали (случайно или преднамеренно), в результате чего была произведена подозрительная операция
В этом случае банк должен проверить зарплатный проект. Значит, расчетный счет вашей фирмы может быть заморожен.
Естественно, что каждая зарплатная карта также будет заблокирована. А вы не сможете распоряжаться своими деньгами до тех пор, пока банк не разберется в произошедшем. Этот процесс может длиться достаточно долго. И все это время вы не будете пользоваться средствами, которые находятся на карте.
То есть по факту зарплатная карта принадлежит не вам лично. И если любой участник проекта допустит нарушение, вашу карточку заблокируют, даже если вы ни в чем не виноваты. Подытоживая все вышесказанное, следует отметить, что зарплатная и дебетовая карточки имеют разные пакеты услуг и программ.
Дебетовая карта принадлежит непосредственно вам, а зарплатная может быть заблокирована кредитной организацией, даже если нарушение совершили не вы, а бухгалтер в вашей фирме.
Время действия у обеих карточке составляет 3–5 лет.
Лимит на снятие наличных средств, а также на денежные переводы у зарплатной карты бывает меньше, чем у дебетовой. По этой причине многие держатели карточек имеют разные типы банковских карт. Например, не только заработную, но и дебетовую, чтобы пользоваться ей для личных нужд.
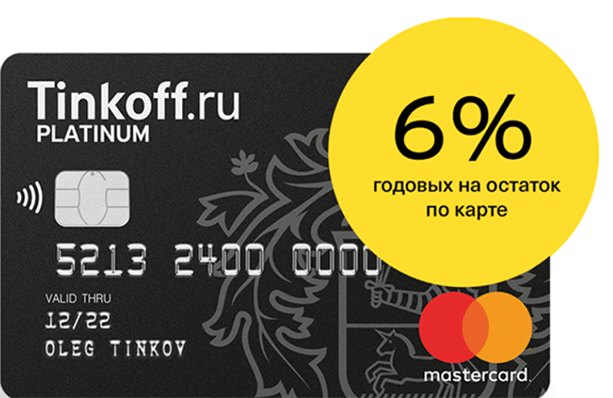
Tinkoff Black
Банк предлагает открыть пластиковое платежное средство в трех валютах. По всем из них обслуживание с нулевой комиссией. Но по рублевому счету надо выполнить одно из условий:
- иметь более 50 000 рублей на вкладах или в кредите,
- за расчетный период хранить не менее 30 000.
Кроме того, у Тинькофф Банка традиционно привлекательная программа кэшбэка. За каждую покупку возвращаются реальные, а не виртуальные деньги:
- 1 % от простых покупок,
- 5 % от товаров из выбранных категорий,
- до 30 % от покупок у партнеров.
Напоминаю, что Тинькофф – это интернет-банк, который общение с клиентом проводит в интернет-пространстве. Поэтому оформить и получить карточку можно, не выходя из дома.
Какие еще выгодные условия предлагает банк:
- начисление 6 % годовых на остаток, но при условии хранения на счете до 300 000 и оплаты покупок на 3 000 рублей за расчетный месяц. Во всех остальных случаях доход не начислят;
- бесплатные внешние и внутренние переводы денег;
- снятие наличных денег в банкоматах-партнерах без платы до 150 000 в месяц и при сумме операции от 3 000 рублей;
- до 20 000 рублей перевод без комиссии на карточку другого банка;
- без комиссии внесение наличных денег до 300 000 через партнеров.
Выгодная дебетовая карта ULTRACARD от Связь-банка

Благодаря данному предложению можно не только сэкономить деньги, но также получить небольшую прибыль за счет возврата части стоимости покупки. Это выгодная карта с кэшбэком, ведь за покупки, совершенные с помощью пластика, можно вернуть до 10%. Максимальный размер возврата начисляется по избранным категориям, которые клиент выбирает самостоятельно. За все остальные расходные операции владелец получает 1% от расходной операции.
Разместив средства на своем счету, можно получать доход до 5% годовых, что довольно неплохо. Выпускается пластик бесплатно, а обслуживание в месяц стоит 149 рублей. При совершении ежемесячных покупок на сумму свыше 10 тыс., обслуживание будет бесплатным. Еще одним отличием данного продукта является бесплатное снятие наличных до 10 тыс. в течение месяца с любого банкомата.

MasterCard World Card Plus — Кредит Европа Банк

Универсальная дебетовая карта с бесплатным годовым обслуживанием и с нулевой оплатой за выпуск CARD PLUS имеет следующие характеристики:
- Оформляется моментально.
- Проценты начисляются на остаток средств в размере 10 тыс. р. или больше. Ставка — 6,6%.
- Cashback — 5% в ресторанах, АЗС, при совершении других покупок — 1% от потраченной суммы, но не больше 5 тыс. р.
- За снятие наличных в банкоматах, как принадлежащих банку, так и в банкоматах других банков — 0%, но во втором случае беспроцентная сумма ограничена 5 тыс. р. в месяц, в случае превышения снимается комиссия 0,5%.
- Информирование бесплатное посредством СМС.
- Лимиты:
- наличные — максимум 60 тыс. р. или 1 тыс. долларов в банкоматах банка;
- 180 тыс. р. или 2,5 тыс. долларов в пунктах выдачи наличных (ПВН).
«Карта №1» от Восточного экспресс банка
«Карта №1» — дебетовая карта с очень выгодными условиями. Оформляя основную дебетовую карту без платы за обслуживание, придется заплатить 150 р., но абонентская плата за календарный месяц не взимается в случае:
- если в отчетный период неснижаемый остаток поддерживался на уровне не меньше 30 тыс. р.;
- когда в отчетный календарный месяц проводились операции по зачислению заработной платы, пенсии от ПФ РФ или негосударственных ПФ.
При перечислении в отчетном периоде заработной платы в назначении платежа должно быть слово «зп», «зарплата», «заработ.», «з/п» и т.п. Когда зачисляются на счет держателя денежные средства, поступившие от любого Пенсионного Фонда, то в назначении платежа должно присутствовать соответствующее слово — «пенс.», «содерж.».
На остаток средств до 500 000 р. начисляются проценты по ставке 7%, а на остаточную сумму больше 500 000 р. — 2%. Клиент может бесплатно оформить дополнительную карту — Детскую. К основной бесплатно подключаются мобильный банк, интернет-банк. За снятие наличных в банкоматах ПАО КБ «Восточный» комиссия составляет 0%.
Карта от Ренессанс Кредит
Банк начисляет самый большой процент на остаток по счету – 7,5 %. Это можно использовать для накопления денег. Но такой большой процент действует только до 500 000 рублей. Накопили больше – доходность уже 6 %.
Приятный бонус – обслуживание с нулевой комиссией. Но только в случае, если на карточке в течение месяца более 30 000 или вы оплатили покупки на 5 и более тысяч рублей.
Другие условия:
- Бескомиссионное снятие наличных денег в банкоматах любых банков ежемесячно до 25 000 рублей.
- Оформление возможно только в отделении банка. Понадобится паспорт. Возраст клиента должен быть 18 и более лет.
Бесплатная дебетовая карта Сбербанка — пенсионная Сбербанк-Maestro

Для пенсионеров банк предлагает Сбербанк-Maestro. Пластик защищен электронным чипом. Выпуск и годовое обслуживание осуществляются бесплатно, но в случае утери или изменения фамилии за перевыпуск придется заплатить 30 р. Счет открывается в рублях сроком на 3 года. Кроме бесплатного обслуживания, есть другие преимущества:
- начисление на остаток 3,5% годовых;
- возможность оформить дополнительную карту для ребенка, когда ему исполнится 7 лет, но годовое обслуживание ее будет платным — размер тарифа 150 р.;
- право пользоваться скидками и спецпредложениями, действующими для участников платежной системы MasterCard;
- владелец становится партнером «Спасибо» и получает все соответствующие скидки.
Для получения бесплатной дебетовой карты клиент должен соответствовать следующим требованиям:
- претенденту на основную карту должно исполниться 18 лет, а на дополнительную — 7 лет;
- получатель может быть гражданином РФ, иностранцем или лицом без гражданства, но обязательно обладающим правом получения пенсии;
- регистрация на территории страны — временная или постоянная.
Периодичность начисления процентов на остаток — 3 месяца. Отсчет начинается с момента открытия карточного счета.
«Пакет Простой доход» MasterCard Gold от Локо-банка

Оформить выгодную дебетовую карту категории Gold с целью получения высокого процента на остаток можно в Локо-банке. Валюта — рубли, доллары, евро. При остатке от 20 тыс. р. годовой процент от 4 до 8,5%. На остаток в долларах от 500 у.е. начисляется процент от 0,75 до 1,5, а от 400 € — 0,75-1%.
Чтобы получить такие ставки нужно выполнить 2 условия:
- Не допускать уменьшение ежедневного остатка на специальном карточном счете ниже 20 тыс. р., 0,5 тыс. долларов или 0,4 тыс. евро.
- Сумма, ежемесячно потраченная на покупки в торгово-сервисных предприятиях, на платежи в Локо онлайн, должна быть больше или равной 20 тыс. р., 0,5 тыс. $ или 0,4 тыс. €.
Есть определенные условия и для получения минимальных процентных ставок. Их 3, два первых — такие же, как и для получения максимальной ставки, а выполнение третьего допускает начисление процентов при превышении ежедневного остатка свыше 5 млн в рублях, 50 тыс. в долларах и 40 тыс. в евро. Выполнить достаточно одно из этих трех условий. Если не выполнено ни одно, то проценты не начисляются. Годовое обслуживание как основной, так и дополнительной карты осуществляется без комиссий.
На снятие наличных существует месячный лимит:
- 300 000 в рублях;
- 10 000 в долларах;
- 10 000 в евро.
Как правильно выбрать дебетовую карту с бесплатным обслуживанием и кэшбеком: 5 советов
Выбор дебетовой карты должен обуславливаться по нескольким критериям. Для того чтобы получить максимум выгоды для себя, наши эксперты выделили для Вас пять советов. И мы рады будем их Вам представить.
# 1 — Бесплатно, не значит выгодно
Все мы с вами пытаемся сэкономить на всём. Особенно это касается дебетовых карт. Никому не хочется переплачивать лишние деньги за годовое обслуживание, за смс-уведомление, за интегральные сервисы.
Однако, как показывает практика — иногда платная дебетовая карта может вам сыграть на руку, в тот момент когда бесплатная обернётся для вас в менее выгодном свете. Так бывает не всегда, не со всеми, и не во всех случаях. Но, такое бывает.
Поэтому, при выборе дебетовой карты, спросите в первую очередь самого (саму) себе, для чего она вам нужна
Если вы «активный пользователь», то обратите внимание больше на те карты, которые предлагают повышенный кэшбэк, а так различные платные сервисы. Скорее всего это вас убережёт от множества проблем, с которыми вы возможно, можете столкнутся в будущем
Лучше заплатить сегодня, чем заплатить «условно завтра» в разы больше за скупость.
# 2 — Платно, не значит выгодно
Шутка ли, но многие думают от обратного. И подозревают что все их проблемы решатся деньгами. Нет, к сожалению, это не так.
Здесь хочется предостеречь клиентов, и не впадаться в крайности. Именно поэтому мы выбрали вторым пунктом данный совет. Он «противопоставляет» себя первому пункту, но не должен вас путать.
Тут главное понимать за что вы платите, и знать простую истину: ни одна золотая карта не решит все ваши проблемы, к примеру проблемы безопасности. Конечно же не хочется вас пугать и накручивать, но и не сказать об этом мы вам не можем. Знайте за что вы платите.
# 3 — Плавающий кэшбэк
Сегодня на рынке дебетовых карт вы с трудом можете найти карту без кэшбэка. Одни предлагают вам вернуть средства за определённые категории товаров, а другие (это более интересно) вы можете настраивать сами.
Эксперты советуют обращать внимание на те карты, где вы сами сможете устанавливать те категории, на которые вам будут возвращать определённые проценты. Это довольно выгодно
Ведь если вы активный пользователь автомобиля, то скорее всего вы захотите чтобы вам начислялся максимальный кэшбэк по категории АЗС. Но в то же время, вы питаетесь в определённом ресторане, и ваша карта уже не поддерживает данную категорию. Но что если вы сам смогли бы настроить кэшбэк «под себя», под свои нужды? Так, согласитесь, уже более интереснее? Выбирайте дебетовые карты с бесплатным обслуживанием и кэшбеком с возможностью выбора любимых категорий.
# 4 — Возможности карты
Несомненно, нужно не мало внимания уделить всем возможностям которая предоставляет дебетовая карта
Тут уже не важно, с бесплатным ли она обслуживанием или же с платным. Так как даже у бесплатной карты есть масса преимуществ, и они могут между собой сильно различаться
Обращайте особое внимание на возможность снятия денежных средств в банкоматах, посмотрите какие там есть лимиты (дневные и месячные). Так же стоит обратить внимание на возможность переводов денег с карты на карту, есть ли при этом комиссия, какая она, учитывается ли в какой банк вы переводите средства и так далее
Есть множество нюансов на которые вам стоит обратить внимание. Но всё зависит от того, что нужно именно вам
Может вы и не намерены слишком часто утруждать себя денежными переводами, однако, как показывает практика это бывает не лишним. Оцените все возможности своей будущей дебетовой карты.
# 5 — Сервис
Кончено же, сервис. По другому — обслуживание. Если оно бесплатное — это не означает что вы клиент второй когорты. Напротив, за вас идёт ожесточённая борьба как за будущего потенциального клиента (обладателя) премиальной карты GOLD. Поверьте, на практике случается разное, и сервисом не довольны многие из нас, это мы знаем. Но политика банков, по крайней мере высшего руководства такова, что действительно — клиент всегда прав. И если мы сталкиваемся с непониманием, с невозможностью решить свою проблему, и порой просто откровенным хамством и наглостью, то это человеческий фактор, и это происходит всегда. Да, это всегда было есть и будет. От этого никуда не деться, но нужно стараться тщательней выбирать себе банк.
Смотрите отзывы, репутацию, общайтесь со своими знакомыми, и в конце концов мы скажем вам больше: пока вы на себе не попробуете ту или иную карту, не испробуете то или иное обслуживание, вы никогда не поймёте разницу до конца. Только личный опыт. Поэтому и мы не можем вам рекомендовать конкретный банк и только один. Мы всегда предоставляем выбор, и делаем это на основе тех же отзывов людей (но в сети интернет).